拆解保险概念:一文搞懂「现金价值」到底是什么
2026-09-17 20:35:42
很多人买完保险,翻合同看到「现金价值」四个字,直接跳过。
看不懂。也不想看。
直到哪天想退保,才发现怎么拿回来的钱比交的少这么多?
原来问题出在这。
到底什么是现金价值
说白了,就是你持有的保单,现在「值」多少钱。
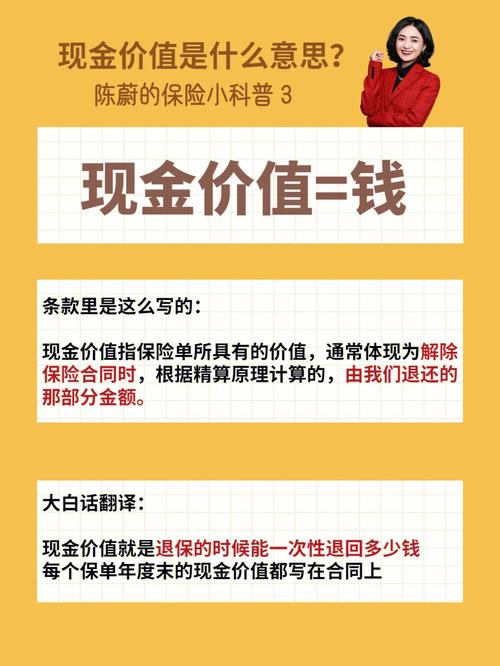
最常见的场景,就是你犹豫期后退保,保险公司退给你的钱,就是当前保单的现金价值。
打个比方:你花几千块办了一张全年不限次的洗车卡,洗了五次之后不想用了,去找商家退钱。商家不可能把剩下的钱全退给你——要扣除已经享受过的服务成本、办卡的运营成本,剩下退给你的那部分,就和保险的现金价值逻辑差不多。
不是坑,是提前算好写进合同的规则。
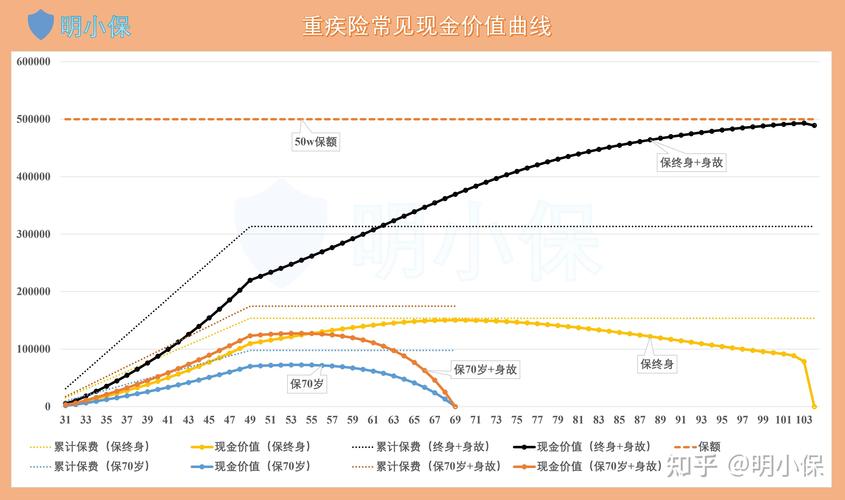 终身寿险现金价值增长趋势图
哪些保险会有现金价值
 哪些保险会有现金价值
不是所有保险都有。
长期保险才有,一年期的短期保险基本没有。
比如我们常见的终身重疾险、终身寿险、年金险、定期寿险,这些都是保几十年甚至一辈子的长期险,都会有现金价值。
而一年期的医疗险、意外险、普惠型医疗险这些,交一年保一年,一般没有现金价值,退保也不会退钱(没生效的除外)。
哪怕是长期消费型重疾险,前期现金价值也很低,交个三五年退保,可能只能拿到几百块,甚至为零,这个一定要心里有数。
现金价值不是一成不变的,它会随着保单年度逐年变化,绝大多数长期险的现金价值,是一路往上涨的,年头越久,现金价值越高。
现金价值除了退保,还有这些用处
很多人只知道退保拿现金价值,其实还有几个常见用法:
1. 保单贷款
如果你急用钱,又不想直接退保失去保障,可以向保险公司申请保单贷款,贷款额度一般是当前现金价值的70%-80%,只要按时还款,保单的保障不受影响。
2. 减额交清
如果后面不想继续交保费了,又不想退保,可以申请减额交清,用已经积累的现金价值一次性抵扣剩下的保费,只是保额会相应降低,保单依然有效。
3. 理赔抵扣
有些情况,比如身故理赔,如果你保单有欠交保费或者未还的保单贷款,会直接从现金价值或者理赔金里扣除相应金额。
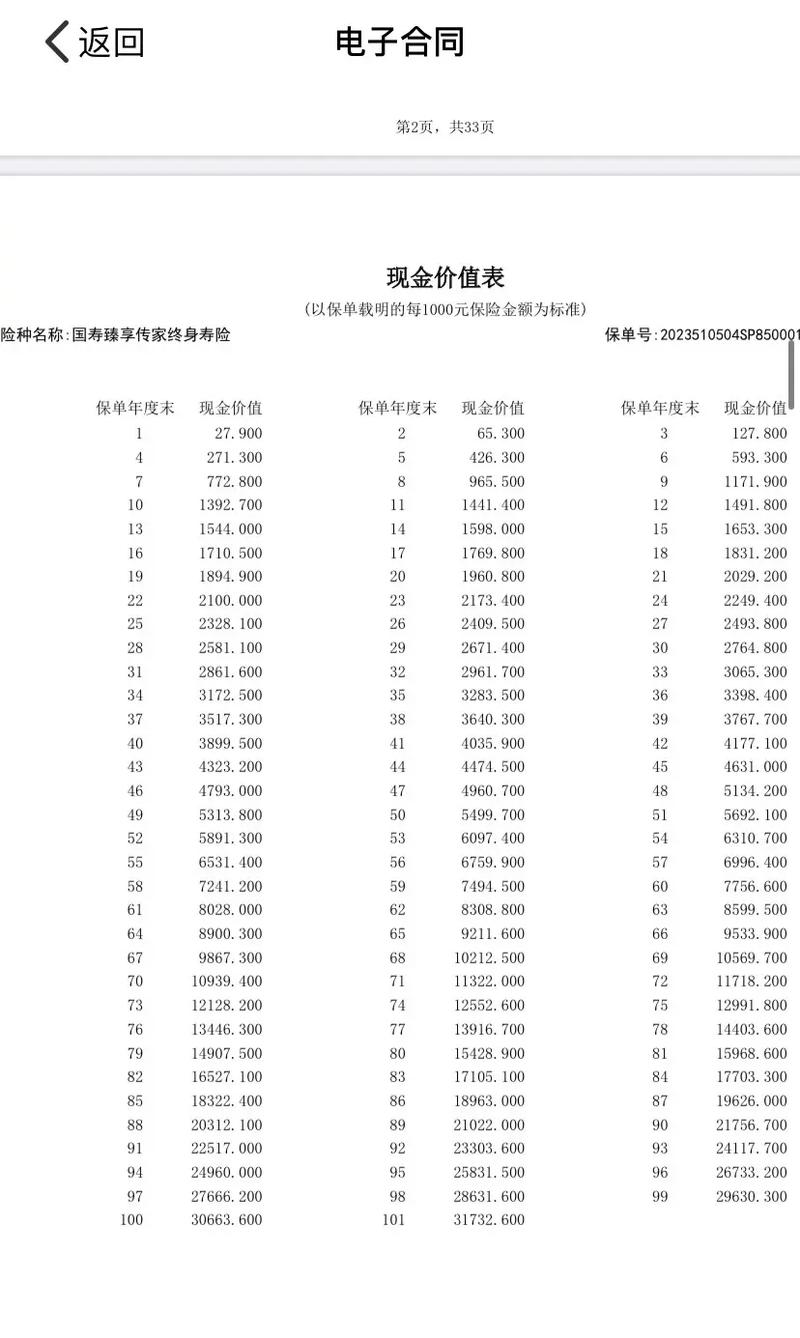
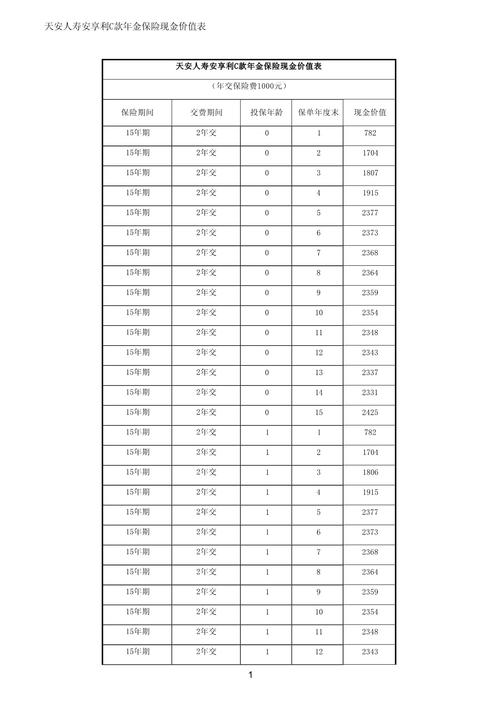 保险合同现金价值表示例
关于现金价值的几个常见误区
 关于现金价值的几个常见误区
1. 误区:我交的保费就是现金价值
错。刚交完保费的前几年,现金价值远低于你交的总保费,因为保险公司要扣除代理人佣金、运营成本、风险保费这些,前期扣除的费用多,剩下的才会积累成现金价值。所以刚买一两年就退保,大概率会亏,这点一定要想清楚。
2. 误区:现金价值就是保额
错。保额是保险公司约定出事要赔的钱,现金价值是你退保能拿的钱,完全是两回事。只有部分储蓄型寿险,到保单后期现金价值会慢慢超过保额,那是产品设计的问题,不代表所有产品都这样。
3. 误区:有现金价值的保险才好
不对。不同保险的定位不一样,消费型保险就是主打低保费高保障,现金价值低甚至没有,刚好符合它的定位,满足预算有限只想要保障的需求,不能单纯用有没有现金价值判断好坏。
最后提个醒
说实话,如果你买的是纯保障型保险,没打算退保,其实不用天天盯着现金价值看。
但如果你买的是偏向储蓄的保险,那现金价值就是你要重点看的内容,买之前一定要翻合同里的现金价值表,弄清楚每一年的值是多少。
本文仅做科普,所有关于现金价值的计算、规则,都要以你本人的保险合同和保险公司官方说明为准,不构成任何投保建议,有疑问直接咨询保险公司官方渠道就可以。作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
拆解保险概念:一文搞懂「现金价值」到底是什么
文章链接:https://www.xinminbao.com/a/367.html