先理清楚:个人养老金到底是什么
很多人刚接触的时候,都会混淆几个概念:社保养老是第一支柱,企业年金职业年金是第二支柱,个人养老金是第三支柱。 它本质是一个国家给税收优惠的专属养老账户,不是某一款具体的保险产品。一个人只能开一个账户,由指定的金融机构运营。你往里面放的钱,可以用来买里面上架的各种合规产品,包括保险、公募基金、理财、储蓄存款都可以。
说实话,它的核心好处就是国家给的税收优惠,别的没有什么花里胡哨的。
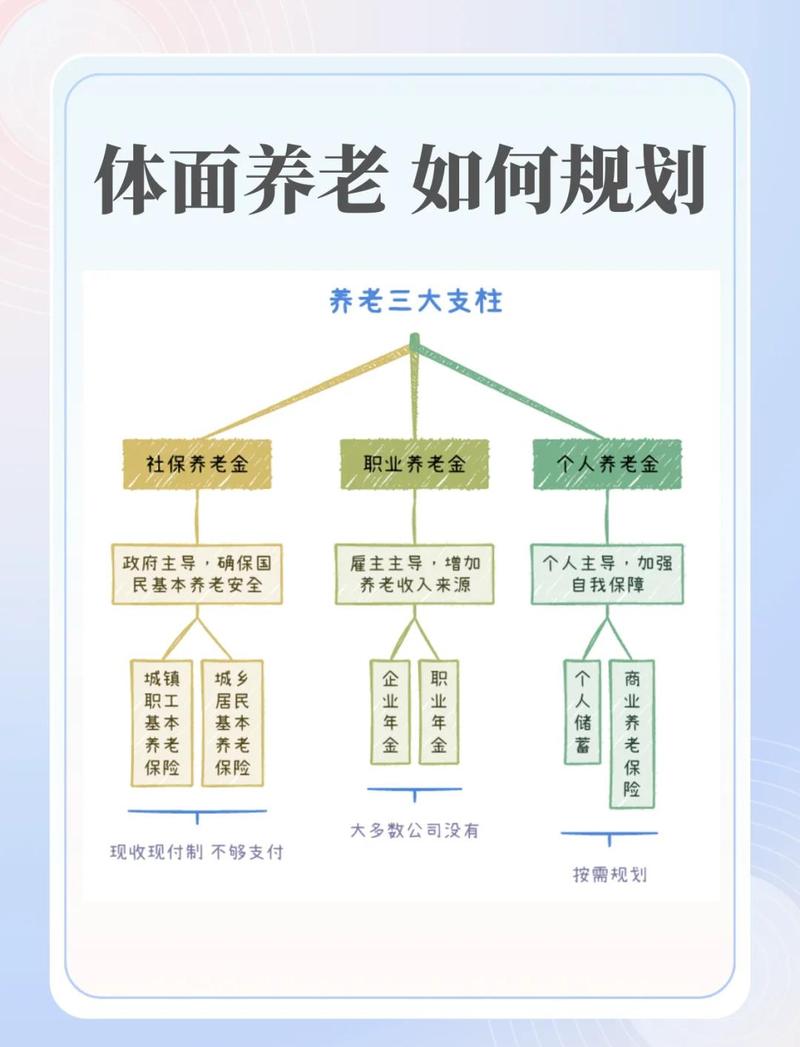
缴费规则也很简单:每年缴费上限目前是12000元,多存不能存,存不存、存多少全看你自己自愿。没有强制要求。哪怕你开了户放个三五年不存钱,也没人管你。
个人养老金里的保险产品,和普通养老险有啥不一样
既然是保险科普,咱们重点说个人养老金里的保险类产品。能放进个人养老金账户销售的保险,都是经过监管备案的专属个人养老金保险产品,和你自己在外面买的普通商业养老险,有几个核心区别:
- 购买资格不一样:必须先开通个人养老金资金账户,才能买,外面直接买不了。
- 享受税收优惠:你买这个产品交的保费,算在个人养老金每年12000的缴费额度里,可以享受个人所得税税前扣除,后续的投资收益也不征税,只有你最后领取的时候,才会收3%的个人所得税。
- 领取规则绑定个人养老金要求:一般都要达到法定退休年龄或者符合规定的领取条件才能领,不能随便提前取出来用。普通商业养老险的领取时间很多可以自己选,灵活度不一样。
不过话说回来,不管是什么规则,所有的权益都以你最后签的保险合同和保险公司官方说明为准,这点一定要记牢。
这些常见误解,很多人都踩过坑
整理了几个问得最多的误区,挨个说清楚:
-
误解:个人养老金就是个人养老金保险,必须买保险
真相:个人养老金是账户制度,买不买保险、买哪类产品全看你自己选,不想买保险买基金买储蓄都可以,没有强制要求。 -
误解:开了账户就必须每年存钱,不存就亏了
真相:开户免费,缴存完全自愿,今年不想存就放着,什么时候想存再存就行,没有滞纳金也没有处罚,没啥损失。 -
误解:个人养老金的保险产品收益肯定比别的产品高
真相:不同产品收益类型不一样,有保底的也有浮动收益的,没有统一的高低说法,具体要看对应产品的条款约定。 -
误解:钱存进去就永远拿不出来了
真相:除了退休领取,如果你完全丧失劳动能力、出国定居,或者符合其他国家规定的情况,是可以提前提取的,具体规则看官方规定。
最后说几个需要注意的点
- 开通个人养老金账户一定要走银行或者正规金融机构的官方渠道,不要随便点陌生链接开户,避免个人信息泄露。
- 不管买哪款保险产品,都要仔细读条款,尤其是免责内容、领取条件、费用扣除这些关键信息,所有约定都以合同为准。
- 不要为了帮别人完成KPI随便开户买产品,根据自己的实际经济情况安排就行。
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
- 本文不构成任何投保建议,所有关于保险产品的规则、权益,都以正式保险合同和保险公司官方说明为准。
- 本文不承诺任何收益,不同产品风险收益特征不同,请结合自身情况自主判断。
作者|dananjin
排版|dananjin
审核|安然