“前儿我收到社区短信,说啥惠民保一年才89块,我家老头子有糖尿病,能买不?”
“我家闺女已经给我和老伴都买了,说比商保便宜多了,就是不知道能报啥…”
我拎着菜站在后面听,其实这大半年来,不管是小区遛弯,还是家族群聊天,十次有五次能刷到惠民保的消息。太多人问了,今天就掰开揉碎了说。
先搞懂:惠民保到底是谁在做,和你已经有的医保差在哪?
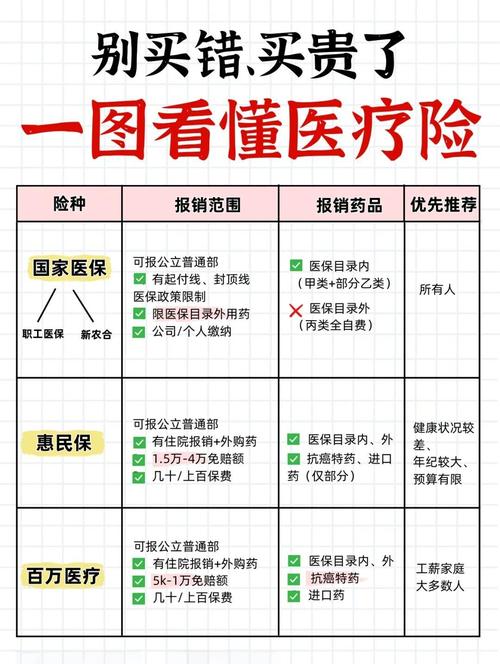
很多人搞不清,惠民保既不是纯社保,也不是普通的商业医疗险。说白了,它是由各地医保部门指导,正规保险公司承保的普惠型补充医疗保险。就是搭着医保的便车,给老百姓补一块医保报不完的缺口。你已经交了居民医保或者职工医保,才能买,大部分地区都要求有当地医保才能参保。
和你听过的百万医疗险比,它门槛真的低太多了。年龄不怎么卡,刚出生的娃娃,九十岁的老人,都能买。职业不卡,干高危职业也能买。最关键的是健康要求松,大部分惠民保就算你已经得了癌症、糖尿病这些慢性病,也能买能赔——当然也有部分会约定既往症不赔,这个一定要自己看条款哦。
传得最多的几个误区,今天掰扯清楚
第一个误区,好多人说”我买了惠民保,就不用买别的商业医疗险了”。真不是啊。惠民保大多有不低的起付线,什么是起付线?就是你自己得先掏够这么多钱,超过的部分才能给你报。比如很多地方起付线是2万,你住院自费一共1.8万,那一分都报不了。而且报销比例也不是100%,一般是50%-80%左右,剩下的还是要自己出。要是真得了大病,光靠惠民保,其实还是不够兜的。第二个误区,”我身体好得很,用不着惠民保”。也不对啊。谁能保证自己一辈子不生大病?现在很多进口靶向药,一盒几万块,全是自费,医保报不了多少,要是真撞上了,几十块钱的惠民保,多多少少能报一点,总比没有强对吧?一年几十块钱。喝两杯奶茶都不够。能顶一块是一块。
第三个误区,”惠民保什么都能报”。别瞎想。任何保险都有免责。比如美容整形、不孕不育这些,肯定不报。很多惠民保对一些特定的既往症是不赔的,比如你买之前已经得了癌症,买之后癌症复发,有的惠民保就不给报,这个一定要提前看清楚,别等理赔的时候才傻眼。
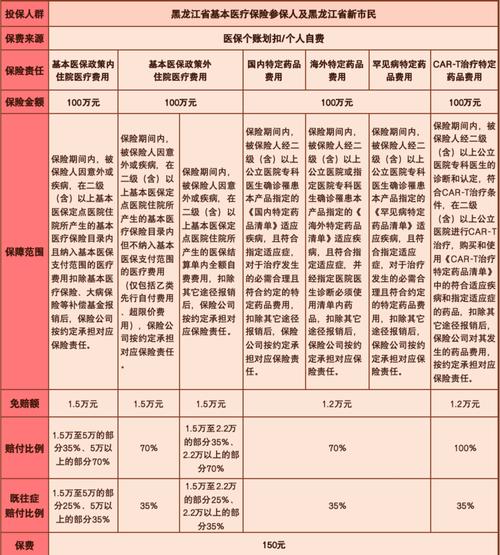
决定买之前,一定要多瞅两眼这几点
其次,看清楚保障责任。到底包不包住院自费药?有没有包含癌症特药?特药的额度有多少?这些都要搞明白,别稀里糊涂买了,需要用的时候才发现没包含。
第三,起付线和报销比例要看清。刚才说了,起付线越高,能报上的门槛就越高,别光看一年几十块便宜,就不看其他内容。
还有,大部分惠民保是一年一交的,明年还能不能买,要看当年的政策,不会保证每年都能买得上,这点心里要有数。
最后,别忘了看既往症约定。有的是能买但是不赔既往症,有的是部分既往症不赔,都写在条款里,一定要自己看,一切以官方的说明和保险合同为准。
说实话,惠民保既不是神,也不是坑。它就是个普普通通的补充保障,给那些买不了商业医疗险的老人、身体不好的朋友,多一个补缺口的选择。大家根据自己的实际情况选就好,不用跟风抢,也不用一棒子打死。
合规声明:本文仅做保险基础知识科普,不构成任何投保建议,不推销任何具体保险产品,所有保障内容、理赔规则、续保约定均以对应保险产品官方说明和正式保险合同条款为准。
作者|dananjin
排版|dananjin
审核|满满