上周帮社区网格员给老小区的张阿姨送团购菜,开门的时候撞见她儿子红着眼睛在跟亲戚打电话。张阿姨去年中风瘫了半边,现在吃喝拉撒都离不开人,儿子本来在公司上班,为了照顾妈已经辞了一半的工作,只留了个基础岗拿底薪。
找住家护工,你敢信?一个月开口就要八千。还得是熟人介绍,不然更贵。亲戚在电话里说,你怎么不去问问那个长护险?能不能报一点?他愣了半天,说我连那是什么都没搞懂,哪敢瞎申请。
什么是长护险?说的直白点
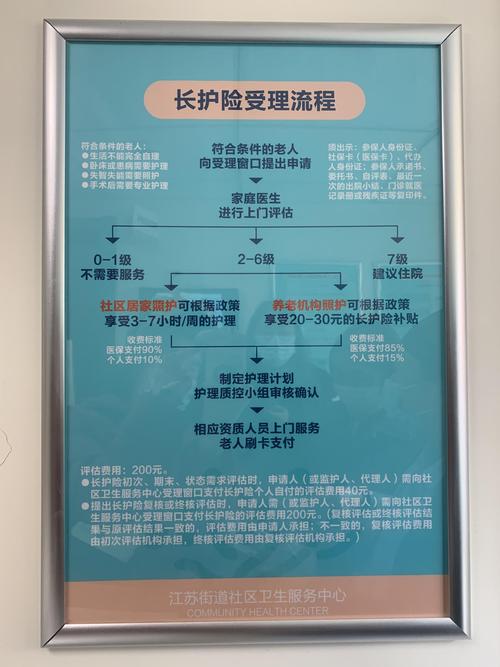
长护险,全称就是长期护理保险,核心就管一件事:当你因为年老、疾病或者意外,失去了生活自理能力,需要人长期照顾的时候,给你报销护理相关的费用。
现在国内的长护险主要分两类,一类是社保性质的长护险,很多地方已经在试点,有的地方甚至已经普及,一般是跟职工医保绑定,每个月从医保账户扣个几块十几块,保费很低。另一类是商业性质的长护险,就是保险公司推出的商业保险,属于自愿选择购买的。
很多人会把它和重疾险搞混,说实话,差别挺大的。重疾险是确诊符合条件就给钱,这笔钱你想拿去干嘛都行,治病也好,留着给子女花都没人管你。但长护险不一样,它只报销你实际花出去的护理相关费用,不是给你一大笔现金随便支配。
长护险到底能解决什么问题?说点实在的
我们这代人,不管是80后还是90后,将来大多是独生子女家庭,一个孩子要养四个老人,真要是哪天有一个老人失能了,你说子女辞了工作专门照顾?一家房贷车贷都等着还,辞不起啊。
请护工,刚才也说了,现在像样一点的住家护工,一线城市一个月八千起步,二线也得五六千,这还是不包含其他医疗开销的价格。一年下来十几万,普通家庭撑个三五年,大半存款就没了。
说实话,这不是谁赚的多不多的问题,是这种持续几年甚至十几年的长期开销,真的能拖垮一个原本还不错的家庭。长护险的作用,就是帮你扛这部分开销。
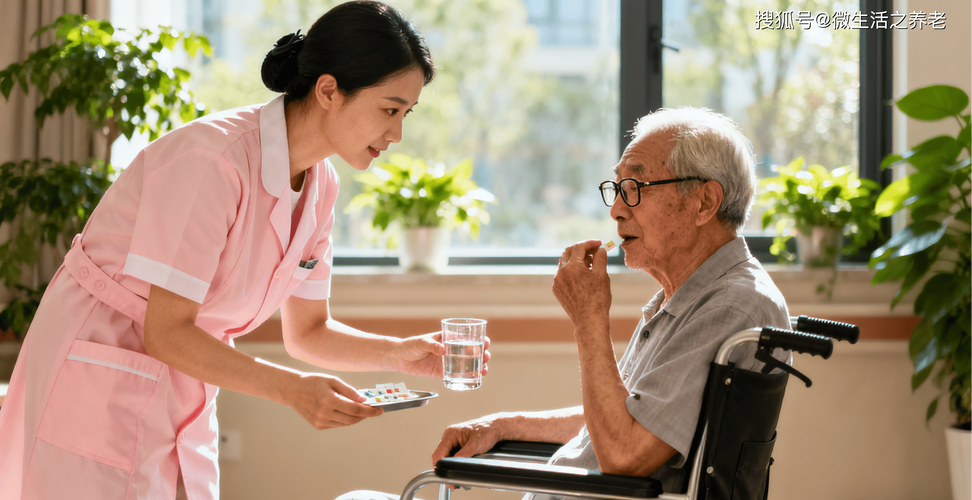
如果是社保长护险,符合失能标准的,不管你是在机构护理,还是请人上门居家护理,都能按比例报销。比如我知道的上海,重度失能的话,上门护理每个月最多能报三千多,差不多覆盖一半的护工费用了,一下子压力就小很多。
这些常见误区,别搞混了
第一个误区:我有医保,就不需要长护险了。不对哦。医保是管你治病吃药住院的费用,你得了中风住院,手术费药费,医保能报。但你出院之后,回家瘫着需要长期请人喂饭、擦身、做日常康复护理,这部分长期护理的费用,医保是不报的。这部分恰恰就是长护险管的。对吧?
第二个误区:我年轻,还轮不到考虑这个。实话讲,失能真不是只有老年人才会碰到。二十多岁出车祸高位截瘫,三十多岁得了渐冻症,四十多岁中风偏瘫,这种例子并不少见,意外和疾病从来不会挑年龄。更何况社保长护险本来就没多少钱,大多每个月就扣几块钱,你交医保的时候就一起交了,也不会给你添什么负担。
第三个误区:长护险只能去养老院用。不对哦,现在大部分试点的社保长护险,都支持居家护理报销,就是你住在自己家,找护理员上门给你服务,钱照样报,不用非得去机构。
不过话说回来,每个地方的社保长护险政策不一样,报销比例、最高限额、失能评定标准,全都是当地自己定的,差异挺大的。如果是商业长护险,那更得看具体合同,保障范围、理赔条件,每家都不一样,一定要逐句看清楚。
这里提醒一句,不管是申请社保长护险还是配置商业长护险,失能评定是核心门槛,不是你说不能自理就可以享受待遇,得按照统一的标准打分,符合对应等级了才能申请,这个一定要提前了解清楚。
以上内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺。社保长护险具体政策请咨询当地医保部门,商业长护险相关规则请以保险公司的官方说明和保险合同条款为准。
作者|dananjin
排版|dananjin
审核|知知