保险视角下的“家庭支柱”,不止是赚钱最多的人
很多人第一反应,家庭支柱就是家里工资最高的那个。这话对,但不全对。 保险讲的家庭支柱,核心是「你倒下了,会给家庭带来巨大经济缺口」的人。 男主外女主内的家庭,老公赚钱,老婆全职带娃照顾老人,老婆是不是支柱?当然是。真要是老婆出事躺床上,你得请保姆带孩子,请护工照顾老人,每个月大几千的开销跑不掉,这就是缺口。 单亲家庭,带孩子的那一方,不管赚多赚少,绝对是核心支柱。 哪怕是两口子都上班,收入有高有低,收入低的那个同样是支柱,缺了任何一个,家庭的总现金流都会掉一大块。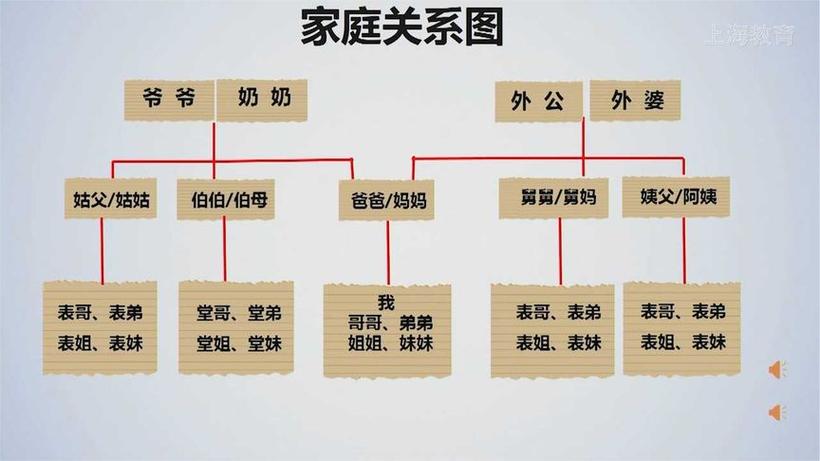
家庭支柱买保险的核心逻辑,记住这几条就够
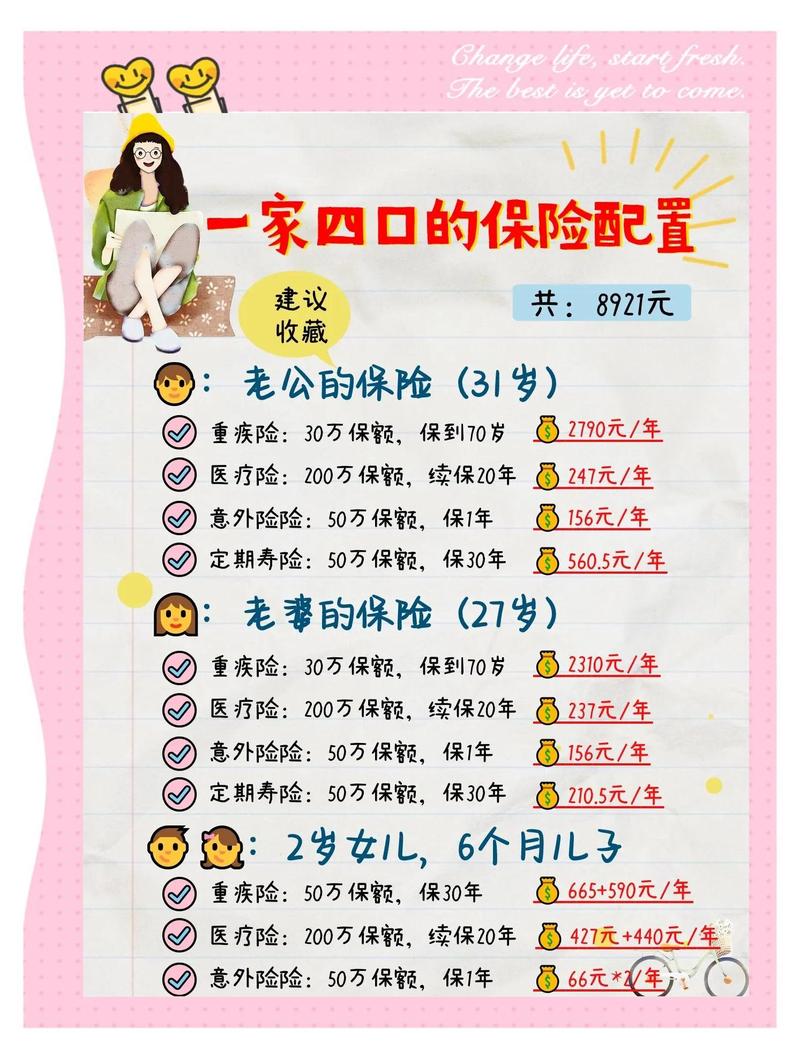
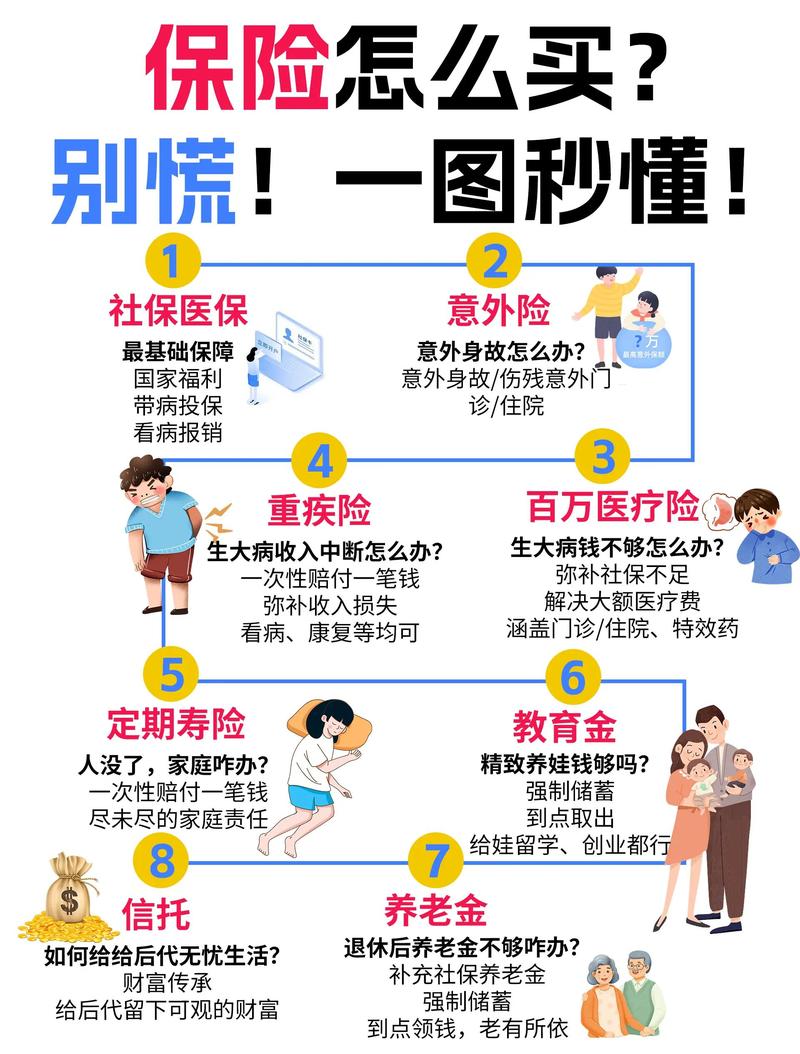
说白了,就是先兜大的,再顾小的,别搞反顺序。- 先覆盖极端风险,再考虑其他 什么是极端风险?就是人没了,全残了,得了大病没法上班了——这些直接断掉家庭现金流的风险,是要最先兜住的。 寿险,对应身故/全残责任,出事给一笔钱,用来帮你还完剩下的房贷,养孩子长大,给老人养老,帮你把没完成的责任扛下去。 重疾险,确诊符合合同约定的疾病,一次性赔一笔,这笔钱你可以用来付治疗费,也可以用来当生活费,弥补得病之后三五年不能上班的收入缺口。 医疗险,报销住院治疗的费用,解决大额医疗费的开销,避免一场大病掏空家底。 意外险,保意外导致的身故、伤残,价格便宜,杠杆高,必须安排。 至于什么理财、返还,得先把保障缺口填上,再考虑也不迟。
- 先保支柱,再保家人 太多家庭的配置顺序反过来:孩子刚出生,重疾医疗教育金买了一大堆,爸妈自己裸奔。 说实话,孩子最大的保障就是你啊!你倒下了,孩子的保费都没人交,后续的生活费学费都成问题,给孩子买再多保障有什么用?
- 保额优先,比什么都重要 买保险就是买保额,这句话真没说错。你每年交大几千,保额只买了十万,真出事了,连一年的房贷都不够,起不到作用。 一般来说,寿险保额可以这么算:剩余房贷+车贷+孩子未来的抚养费+老人的赡养费,加起来就是你需要的基础额度。重疾险的保额,至少要覆盖3-5年的家庭年收入,够你养病不影响家庭生活。
家庭支柱买保险,最容易踩的几个坑
- 只给孩子买,自己裸奔 刚才说了,真的太多家庭这样,把最好的都给孩子,唯独忘了自己才是孩子的靠山。
- 觉得有社保就够了 社保是基础,这点没错,但社保有报销限额,也只报社保目录内的费用,真得了大病,很多进口药、自费项目都报不了。更何况,你三五年不能上班,社保不会给你发工资养家,这个缺口谁补?
- 忽略全职家庭成员的保障 很多人觉得,全职太太不赚钱,不用买保险。刚才说过,全职主妇/主夫创造的价值是隐形的,真出事了,这些活都要花钱找人干,照样是一笔不小的开销,同样需要保障。
- 追求返还,牺牲保额 不少人觉得,不出事把钱退回来才划算,于是买了一堆返还型保险,每年交大几千,保额才十几万。其实你相当于拿自己的利息,换了一个几十年后不确定的返还,真正需要的保额却不够用,太亏了。
必须要提醒的合规注意事项
1. 所有投保过程中,健康告知一定要如实填写,具体要求以保险公司的要求和保险合同为准,不要抱有侥幸心理隐瞒病史。 2. 买之前一定要看免责条款,哪些情况不赔,合同里写的明明白白,不要偷懒不看。 3. 所有保单的等待期、续保规则、理赔条件,都要以你手里的保险合同和保险公司官方说明为准,不同产品规则不一样,不要一概而论。 本文仅做保险知识科普,不构成任何投保建议,不推荐任何具体保险产品,不评价任何保险公司,所有内容仅供参考,具体规则以保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|见微