先搞懂:娃需要保险,核心是补家庭的缺口
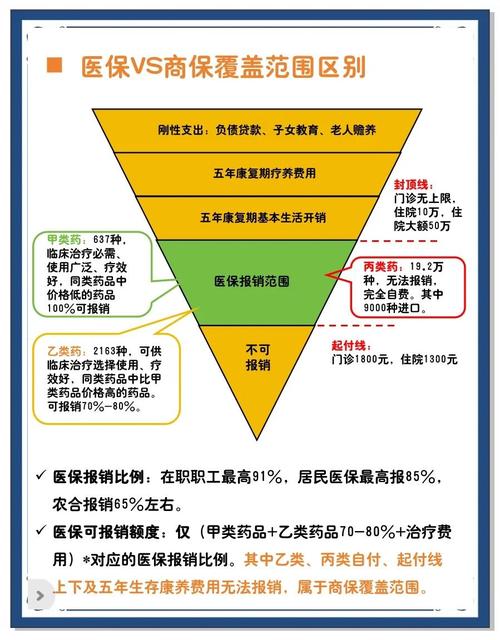
很多人说,小孩有医保就够了,瞎买什么商业保险?这话不对。医保是国家给的基础福利,没错,但是它的封顶线低,很多自费药、进口耗材、特药都不报。去年群里有个宝妈,娃得川崎病,用了进口球蛋白,前后花了快八万,医保只报了三万不到,剩下五万多全得自己掏。说实话,五万多对普通家庭说多不多,说少不少,要是碰到更严重的情况,几十万的自费部分,真能把一个普通家庭攒了好几年的存款掏空。
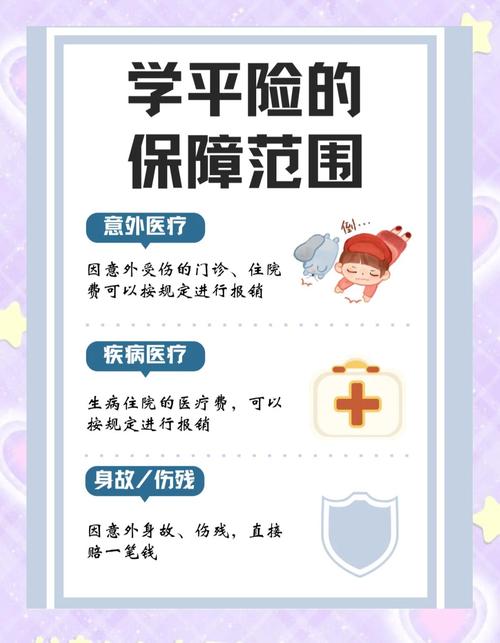
娃好动,今天摔破额头缝针,明天被小区猫抓了打疫苗,后天玩水烫到了,这些小意外门诊,很多时候医保报销也有限。买保险不是说盼着娃出事,是真出事的时候,不用到处借钱,不用卖房子,不用在治疗方案选便宜的那个,对吧?
不过话说回来,也没必要把儿童保险吹得神乎其神。它就是一个风险转移的工具,不是什么必须买的奢侈品,也不是买了就万事大吉。
这些坑,我见过至少几十个宝妈踩过
第一个坑,给娃买寿险。很多代理人推销的时候会给你附加上寿险,说全险才安心。你琢磨琢磨,寿险是保什么的?是保家庭经济支柱走了或者失能了,留给家里人生活费房贷的,娃没有家庭责任,也不赚钱,买这个完全是浪费钱,占你本来就不多的预算。
第二个坑,冲着返还买保险。说“没出事钱还给你,相当于免费买保障”,听着是不是特别心动?说实话,羊毛出在羊身上,返还型的保费比不返还的贵一倍都不止,你把多交的钱存银行几十年,利息都比返还的多。通货膨胀你想想,二十年后退给你十万,那购买力还不如现在的三万,图啥呢?
第三个坑,先买教育金,不买保障。很多宝妈觉得我要给娃攒学费,早早买了教育金,自己和娃的保障都没做。真要是娃出事了,那点教育金不得立马取出来治病?本末倒置了呀。
第四个坑,买一堆重复的保险。我见过一个宝妈,不同代理人那里买了三份意外险,其实意外险里的医疗费用是报销型的,你买再多,也只能报一次,多买的就是白交保费。
捋顺这个逻辑,你自己就能挑明白
首先记住,先大人,后小孩。这是我反反复复说一万遍都不为过的话。很多家长自己舍不得买保险,把所有预算都给娃,你想想,你才是娃的靠山啊,你要是出事了,娃的保费都交不起,谁来养娃?所以,大人的保障先做足,再考虑娃的,顺序不能乱。
然后,居民医保一定要先办。娃出生落完户口,第一时间去办居民医保,这个是国家给的福利,不管健康状况都能买,保费一年也就几百块,是最基础的保障,这个绝对不能漏。
接下来再考虑商业保险,一般来说,按照优先级来:第一是意外险,管日常的磕碰、摔伤、烫伤这些意外导致的门诊和住院,很实用,杠杆也很高。第二是医疗险,百万医疗险可以补充医保,报销医保报不完的大额住院费用,一年保费也不贵,适合普通家庭。第三是重疾险,万一确诊合同约定的重大疾病,一次性给付保额,这笔钱你可以用来付治疗费,也可以用来覆盖你请假陪护的收入损失,或者后续的康复费用,很灵活。
预算怎么定?不要硬撑,不要为了买高保额,把家庭生活费都挤没了,根据你自己家的年收入来,儿童保险的总保费,占家庭年保费预算的十分之一以内就差不多了,没必要追求一步到位,后续手头宽松了再加保也可以。
对了,最后一定要提醒你,买的时候健康告知一定要如实填写,不要抱着侥幸心理隐瞒病史,后续理赔的规则,所有内容都要以保险合同和保险公司的官方说明为准。
合规声明:本文仅供保险知识科普学习,不构成任何投保建议,不推荐任何具体保险产品,也不评价任何保险公司的好坏,所有投保规则、健康要求、免责条款、理赔条件都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北