为啥现在大伙都揪着老年保障不放?
你说现在日子好了,老人都能活到七八十,可年纪大了,身子骨就是不如年轻人。上个楼梯踩空摔一下,冬天路滑跌一跤,平时的高血压糖尿病也容易引发并发症住院。 社保能报一部分,可总有不少进口药、自费项目报不了。实话讲,随便住一次院,几万块就出去了,对普通家庭来说,真不是小数目。 我见过好多老人,为了不给孩子添麻烦,生病了硬扛,扛到严重了才去医院,最后花的更多。也见过小夫妻,两个人要养四个老人一个娃,老人一生病,攒了好几年的旅游基金、买房首付直接清空。 老年保障说白了,就是给全家上个缓冲带。不是说买了保险就啥都不用怕了,而是真出事的时候,不用把一家子的积蓄都搭进去,不用让老人在治病省钱之间做选择题。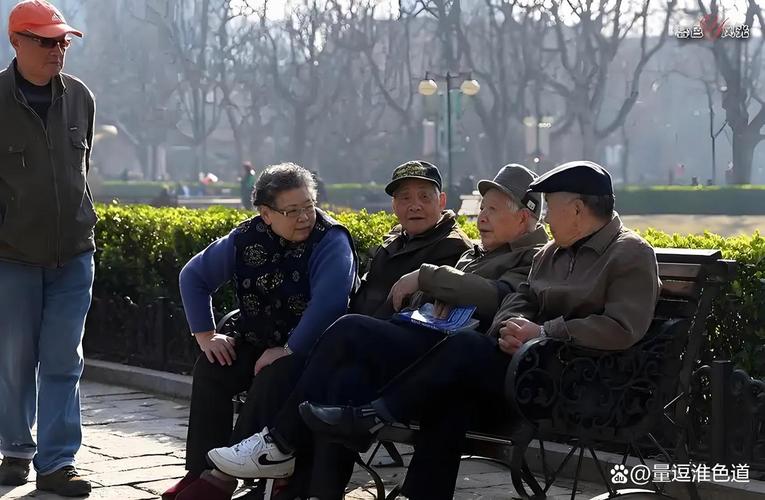
老年保障里藏着的常见误区,好多人都踩过
说实话,我跑社区做科普这么久,碰到的误区真的一抓一大把。 第一个误区就是,老人一把年纪了,买保险没用,浪费钱。这话真的不对。你想,老人是风险最高的群体啊,年轻人摔一下可能拍个片就完事,老人摔一下可能就是骨折手术,康复大半年,风险越高,越需要转移啊。当然了,也不是说非要买贵的,得看自己的情况,不能一竿子打死说没用。 第二个误区就是,有社保就够了,不用额外做保障。社保是好东西,是基础,可社保是保而不包啊。比如你住院花了十万,社保起付线以下不报,封顶以上不报,自费药不报,报销比例也不是百分之百,算下来自己要掏的部分,对很多家庭来说还是压力大。 第三个误区更坑,就是好多人觉得便宜的肯定好,几块钱一个月的老年保险闭眼买就行。我见过好多这种广告,说“给爸妈的保险,一个月只要3块”,好多人觉得便宜就买了,结果真出事了报不了,为啥?要么就是免赔额高到离谱,一万块以下都不报,要么就是只保几种特定的意外,平时常见的摔倒跌伤都不在范围内,这不就是坑人吗?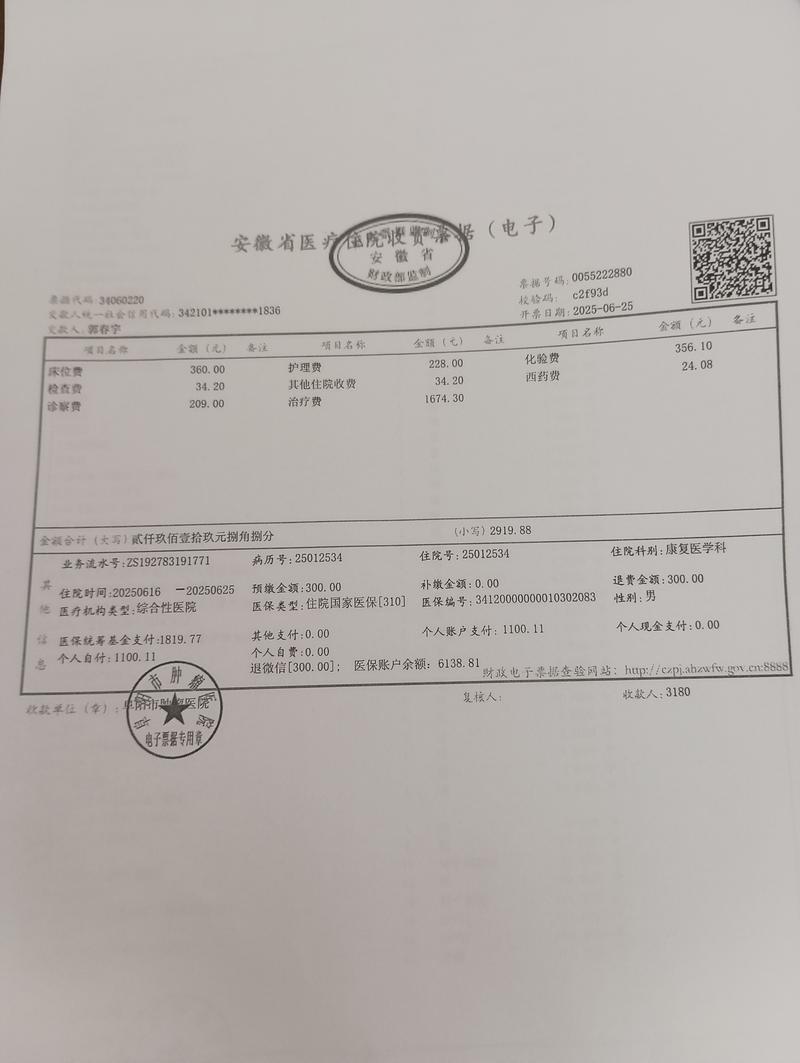
挑老年保障,一定要留心这几个关键点
合规声明:本文所有内容仅做保险知识科普,仅供学习参考,不构成任何投保建议,不推销任何具体保险产品,不评价任何保险公司或产品好坏。所有的健康告知要求、保障内容、理赔规则、续保规则等,均以保险合同原文以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰