中年保障,核心要兜住哪两类大风险
人到中年,身上扛的不是自己,是一大家子的生计。所以所有配置,都要围绕“别让一次风险拖垮全家”来转。 第一,大病导致的双重损失。不光是几十万的医疗费,还有治疗休养期间断了的收入。房贷照样要还,孩子学费照样要交,老人医药费也不能断,两份开销堆在一起,普通人攒十年的钱都扛不住。 第二,经济支柱的极端风险。说白了就是万一走了,或者全残丧失劳动能力了,剩下的一家子人,房贷谁还?孩子谁养?老人谁管?你是顶梁柱,顶梁柱歪了,家的天就歪了。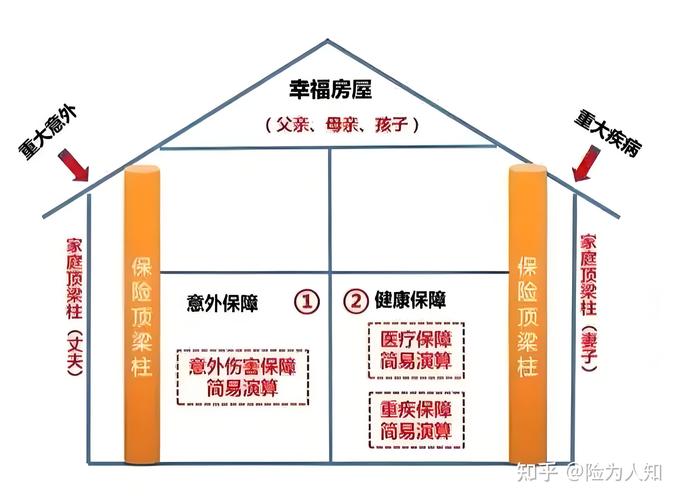
买之前,先把这几个基础规则捋清楚
不管你最后选什么,这几个基本常识先搞明白,别踩基础坑。 1. 健康告知:问什么答什么,一定要如实说 很多人觉得,小毛病不说也没人知道,先买了再说,省得被拒保。真到理赔的时候,保险公司会调你过往的体检记录、门诊病历、住院记录,查出来没如实告知,不符合理赔条件的,确实拿不到赔偿。所有规则以具体合同和保险公司官方说明为准。 2. 免责条款:一定要逐行扫一遍 什么情况保险公司不赔,全都写在免责条款里。别拿到合同就扔抽屉,觉得反正都会赔。有些明确不赔的情况,自己提前心里有数,比理赔的时候才发现要好太多。具体内容还是以你手里的合同为准。 3. 等待期、续保:重点看合同约定 等待期就是买完之后,要过一段时间保障才会生效,等待期内出问题,大多是不承担赔偿责任的。续保的规则,不同产品约定不一样,一定要看清楚合同写的内容。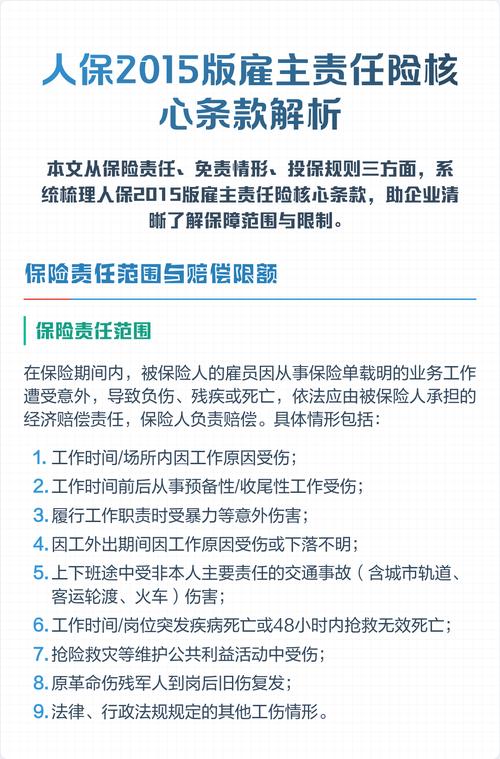
这些常见误解,越早掰明白越省心
1. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
2. 文中涉及健康告知、免责条款、等待期、续保、理赔等所有规则,均以保险合同原文和保险公司官方说明为准。
3. 本文不构成任何投保建议、核保结论或理赔承诺,如有具体问题请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|乐乐