上周在小区楼下快递柜取件,听见旁边两个宝妈聊天。一个说上个月娃跑着摔破额头,缝了五针,前前后后花了八千多,居民医保报完还剩五千多自己掏,说早知道提前买点相关的保障,也不至于肉疼这么久。另一个说,自己给娃买了三份,一年交两万多,现在都搞不清到底保了啥,退保又要亏钱,愁得慌。
其实聊到育儿保障,十个家长有八个都拎不清。要么是啥都没买,全靠自己扛,要么是买了一大堆,花了钱还没买到点子上。
育儿保障到底是什么?先理清楚边界
很多人一听“育儿保障”,就觉得是专门给孩子出的什么特殊险种,其实不是。说白了,就是围绕孩子0-18岁成长过程中,可能遇到的健康、意外风险,搭配出来的一整套保障方案而已,核心就是帮家庭转移养娃过程中扛不起的风险。
你说孩子平时感冒发烧几百块,家庭能承担的,其实没必要走保险,真要是遇到需要几万几十万的大病、意外,那才需要保险来托底。
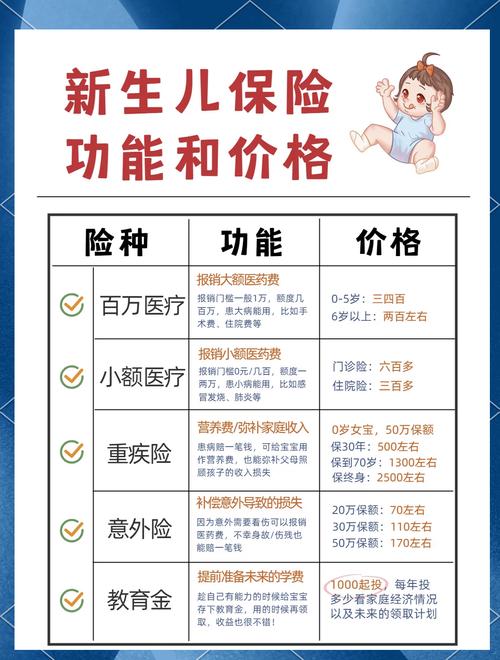 儿童育儿保障类型整理对照表
说实话,我见过太多家长,刚生娃就被推销,先买了一大笔储蓄型的产品,说既能保障又能攒教育金,一听很美好,一年交大几千,交十几年,结果真出事了,保额低得可怜,起不到作用,教育金也没多少收益。
这就是没搞清楚育儿保障的核心:它的首要作用是转移风险,不是存钱。
配育儿保障,最常见的几个坑得躲开
第一个坑,就是给孩子买满保障,家长自己裸奔。这个真的太普遍了。我之前帮邻居整理保单,她家娃三岁,三份保单加起来一年交一万八,她自己和老公,除了单位交的职工医保,啥商业保障都没有。问她为啥,她说“孩子最重要,先紧着孩子来”。
这话听着感动,其实逻辑反了。孩子出问题,最大的靠山是父母啊。要是父母自己出事,没保障,整个家庭收入断了,孩子的保费都交不起,更别说别的了。对不对?
第二个坑,就是追求一张保单全搞定,什么都保,结果什么都保不够。很多产品说“一张保单管孩子一生,意外重疾教育金婚嫁金都有”,听起来很划算,其实拆开来,每一项的额度都低得可怜。重疾就十万二十万,真得了大病,几十万治疗费,根本不够。最后钱花了,问题没解决。
第三个坑,就是健康告知随便填,觉得孩子小不可能有问题。很多家长不知道,孩子出生可能有黄疸、早产、或者一些先天性的小问题,买保险的时候不告知,后来理赔的时候被拒,才追悔莫及。这里提醒大家,健康告知具体要求,一定要看对应保险的合同,以保险公司的官方说明为准,不要心存侥幸。
 育儿保障常见避坑要点手绘图
不过话说回来,也不用因为怕踩坑就干脆啥都不买。只要搞清楚基本逻辑,普通人也能理明白。
普通人配育儿保障,基本思路很简单
 普通人配育儿保障,基本思路很简单
首先,第一步,先办国家医保,这个是基础中的基础。不管孩子有没有其他问题,出生三个月内就能办,出生就享受保障,价格便宜,还不会拒保,这是国家给的福利,必须第一个办,这个没商量。
然后,接下来,预算有限的话,按这个顺序来:先配意外险,再配百万医疗险,再配重疾险,最后再考虑储蓄类的产品。记住,顺序一定不要乱,先保障,后储蓄。
孩子活泼好动,小到摔碰烫伤,大到交通事故,意外险都能覆盖,价格也便宜,一年一两百就能买到不错的额度。
然后百万医疗,就是解决住院花费超过几万的风险,一年也就几百块,能有几百万的保额,就算得了大病,也能报销大部分住院费,门槛很低,大部分孩子都能买。
然后是重疾险,一旦孩子得了合同约定的大病,一次性给保额,这笔钱你可以用来付治疗费,也可以用来给家长请护工、弥补辞职照顾孩子的收入损失,弥补医保报不了的缺口。
最后,如果预算还有余,再考虑给孩子攒教育金这类储蓄型的,先把风险兜住了,再考虑存钱的事,才对。
也不用非要一步到位。很多刚当爸妈的年轻人,本来房贷车贷压力就大,硬着头皮买很贵的终身重疾,每个月紧巴巴的,其实完全可以先买定期的,保到孩子成年,保额买足,等以后收入高了,再给孩子加保,一样的。适合你家庭预算的,才是对的。
保险从来都不是用来发财的,就是个托底的工具。养娃本来就够累了,不用因为没买够保障焦虑,也不要盲目买一大堆给自己加负担。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保险相关的规则、条款均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知