新婚小家庭,为啥要单独捋保障
单身的时候,一人吃饱全家不饿。真出点什么事,大不了回老家靠爸妈。 结婚不一样。两个人绑在一起,要一起还房贷,一起养两边老人,过两年还要养娃。一方掉了链子,另一半就得扛下所有。 说实话,我见过太多刚结婚没两年,一方查出来重病,把刚装修好的婚房卖了治病的例子。不是诅咒,是提前兜个底,日子才能过踏实。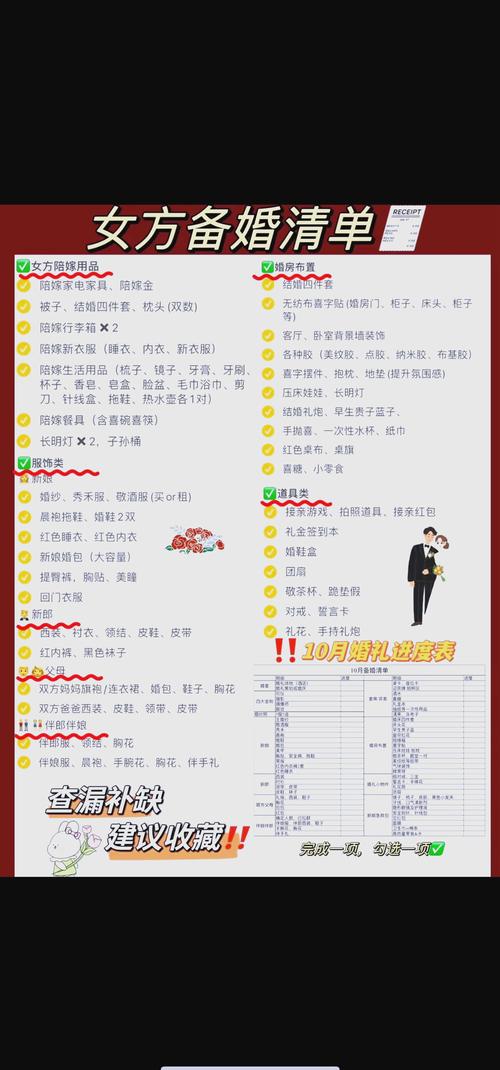
新婚保障的核心逻辑,记住这几点
顺序别乱,顺序错了,花再多钱都没用。 1. 先保经济支柱,再保其他成员 哪个赚钱多,哪个对家庭收入影响大,先安排哪个。别上来就先给未来的宝宝买,或者给没收入的一方先买,把预算都占了,顶梁柱反而裸奔,这个顺序完全反了。 2. 先配保障型,再碰储蓄型 保障型就是帮你兜住意外、重病这些大风险的,先把坑填上,再考虑存钱、理财这类需求。刚结婚手里有彩礼嫁妆,别急着都拿去买储蓄类产品,真出了事,储蓄的钱得连本带利取出来填坑,白放了几年还不够亏的。 3. 基础保障别漏,别光想着商业险 五险一金里的职工医保,没有工作的也要交居民医保,这个是国家给的基础兜底,保费便宜,还不会因为身体情况拒保,一定要先落实。
这些常见误区,别踩
必须明确的几个提醒
1. 所有健康告知、免责条款、等待期、理赔条件、续保规则等内容,全部以你拿到的正式保险合同,以及保险公司的官方说明为准,任何第三方的说法都仅供参考。 2. 本文仅做保险知识科普,不推荐任何具体保险产品,不评价任何保险公司的优劣,不构成任何投保建议。 3. 每个人的家庭情况、身体情况、财务情况都不一样,没有通用的配置方案,信息不足时无法给出具体判断,有疑问请咨询保险公司官方渠道或持牌专业人员。 新婚的日子长着呢,把该兜的底兜好,才能安安心心过好日子。作者|dananjin
排版|dananjin
审核|安然