上周六傍晚我在小区凉亭啃绿豆冰棒,楼下张姐“啪”把一张皱巴巴的A4纸拍在石桌上。纸边卷得像被猫挠过,红笔圈了好几个歪歪扭扭的格子,写着“家庭年缴保费预算”“已有保障缺口”“身故保额需求”。
她皱着眉叹气,说上周去听了个社区的保障宣讲,结束后业务员塞给她这张表,说填完才能做方案。她盯着“双十原则”那栏算了快一小时,把女儿的钢琴课预算都扣没了,越算越闹心——本来就是想给家里添点踏实感,怎么算得比还房贷还累。
这张被你当作业的表,根本不是给保险公司看的
别不信。
我平时在小区帮大家捋这些事的时候,见过太多人一上来就攥着手机问“我该买啥保险”,问完自己又挠头补一句“其实我也不知道我到底怕啥”。就像去饭馆点菜,翻了十分钟菜单,连自己想吃辣还是想吃清淡都没数,最后点的菜吃完总觉得不对味。
很多人对这张表的误解,就是觉得这是保险公司收集客户信息的工具——你填完收入、年龄、已有保障,人家好照着预算给你推产品。真不是。
这张表存在的核心意义,是帮你把飘在脑子里的“我怕啥”,落到纸面上。
去年有个刚生了娃的95后宝妈来找我,坐下第一句就是要给娃买终身保障。我拉着她拿了张空白纸,让她顺着自己的真实想法填,填到“担心的极端情况”那栏,她盯着纸愣了半天,写了一行字:“万一我倒下了,娃的奶粉钱谁出”。
哦。原来她从一开始就找错了方向。
她怕的根本不是娃出问题,是自己作为家里的主要经济来源,一旦倒下了没人接住这个家。要是当时她顺着业务员给的制式表硬填,大概率会把大半预算都砸在娃身上,自己的保障空着,反而把最脆弱的环节漏了。
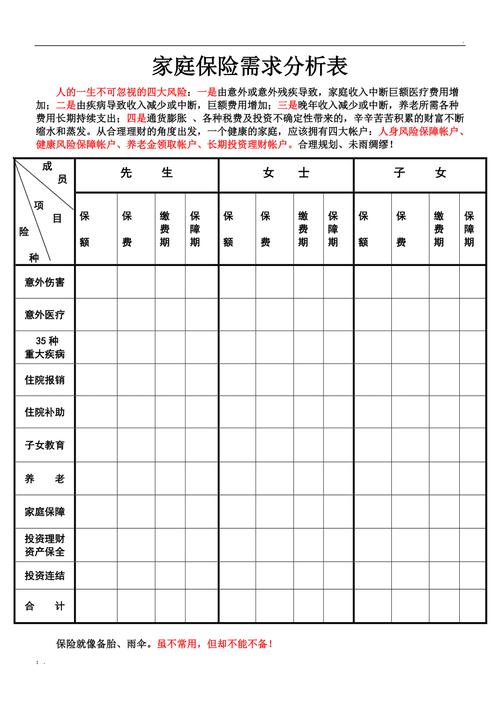
别被表上的数字框住,那些条条都是“参考线”不是“及格线”
张姐当时最闹心的,就是表上印的那个双十原则——说保额要做到家庭年收入的10倍,年缴保费要控制在年收入的10%以内。
她家年收入差不多20万,按这个算要配200万保额,每年掏2万交保费。她掰着手指头算,房贷每个月要还8000,女儿的学费、老人的医药费、家里的日常开销,一年攒下来也就剩个三四万,掏2万交保费,剩下的钱连应急都不够。
说实话,这数字哪来的?就是早年业内人总结的一个普通参考值,根本不是什么必须达到的及格线。
我刚工作那会,一个月到手才4000块,租房子就要花1500,要是硬卡10%的比例,每个月要拿400块交保费——饭都快吃不起了,交保费干嘛?
还有个小伙子上次找我,填需求表的时候把单位给交的补充医疗、工会的互助金全漏了,算出来的保障缺口能把他一年工资全砸进去。我给他指出来的时候他才拍脑袋,说“我都忘了单位每年给我掏几千块的福利,我还当自己是裸奔呢”。
真的,你填这张表的时候,别被那些印在纸上的数字吓住。那些格子从来不是要你凑满分的考卷,是帮你摸清楚自己家底的镜子。
要是你今年收入不高,就先把扛不住的风险兜住,不用硬凑什么10倍保额;要是你家最近刚换了大额房贷,就先把能覆盖房贷的保障做足,等手头松了再慢慢补其他的。哪有什么必须达到的标准啊。
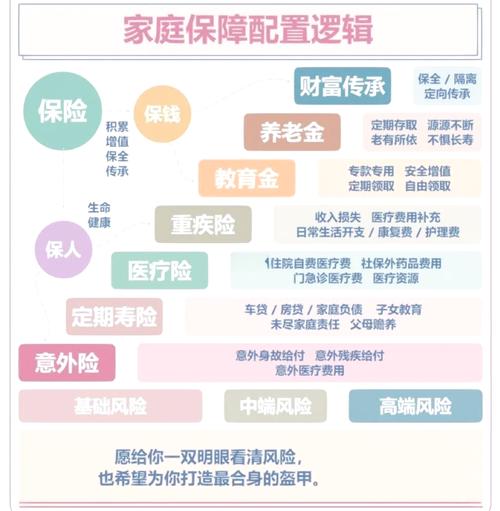
填这张表时,很容易踩的几个小坑
说真的,我每次看到有人拿着制式需求分析表,被上面的条条框框压得喘不过气,都觉得特别可惜。本来是帮自己理清思路的事,怎么就变成了给别人交差的作业?
我见过最多的第一个坑,就是把“想要的”当成“需要的”。
比如有人填表的时候,第一反应就是“我要高端医疗,去私立医院看病不用排队”,转头再看自己的账单,每个月的房贷都要占收入的一半,连换个新手机都要犹豫三个月。这种脱离实际的“想要”,根本不是你当前要解决的刚需。先填“这件事发生了我家兜不住”的内容,再考虑“条件允许我想升级”的部分,顺序别搞反了。
第二个坑,就是把家人的保障优先级放错了。
很多人一填表,第一栏就给娃留了很高的预算,自己那栏要么空着,要么随便填个最低档。不是说娃不重要,是你才是整个家的“收入来源”啊。你想啊,要是你突然生病住个院,家里的收入断了,娃的奶粉钱、学费、老人的医药费,哪一样能靠给娃买的那份保险扛住?慢慢捋完你就会发现,先把大人的基本保障兜住,整个家的抗风险能力会稳很多。
第三个坑,就是填完表就把它锁进抽屉。
我见过太多人,填完一次表,要么塞给业务员就再也不管了,要么自己压在茶几玻璃下面落灰。其实这张表是“活”的——你今年换了工作涨了薪,明年生了娃,后年家里换了更大的房贷,甚至家里老人的身体情况有变化,这些都要随时往表里补。它不是填一次就管用一辈子的标准答案,是跟着你家的情况慢慢调整的草稿。
说个实在的,你甚至根本不用拿那种印得花里胡哨的制式表。拿个便签本写三行字都行:第一行,我家每个月固定要掏出去的钱有多少;第二行,我最怕哪件事发生了拿不出钱;第三行,我现在手里已经有啥能兜底的。就这三行,比你填十页密密麻麻的制式表都管用。
哦对了,有几句掏心窝子的提醒要放在最后。
如果你填这张表的时候,有人追着你让你赶紧签单、交钱,你完全可以慢下来。这张表是给你自己用的,不是给别人冲业绩用的。
涉及到具体的保障责任、健康告知规则、理赔要求、续保条件这些内容,一定要以你拿到的正式保险合同条款、以及保险公司的官方说明为准。我这里只是跟大家聊日常攒的经验,不构成任何投保建议,也不会推荐任何具体的保险产品、不评价任何保险公司的好坏。
毕竟买保障这事,从来不是赶时间的事。你把自己的家底摸透了,把真正怕的事想清楚了,做出来的选择,才真的能给家里添踏实感。
作者|dananjin
排版|dananjin
审核|见微