上周帮我表妹整理她网盘里存的“保险资料大礼包”,翻到第三层文件夹的时候我人都傻了。
她存了快20个所谓的“通用保单模板”,从重疾到医疗,甚至连个人意外险的模板都有,说以后要自己对着买保险,能省不少事。
省啥啊。
这些模板里错漏百出的地方,真等理赔的时候翻出来,能把人急出高血压。
你网上找的“保单模板”,本质上根本不是合同
很多人对“保单模板”的认知有偏差,觉得这是保险公司提前放出来的合同样本,提前看了就能知道以后买的保险长啥样。
大错特错。
你在网上能搜到的90%以上的所谓“保单模板”,要么是三四年前的旧合同改了改抬头,要么是保险业务员自己整理的卖点汇总,根本不是具有法律效力的合同文本。
真正具有法律效力的保单,是你完成投保流程、交了保费之后,保险公司给你发送的、盖了公章的正式合同。上面的每一个字,都是经过监管备案的,是后续理赔的核心依据。
那些网上流传的模板,说白了就是别人帮你把合同的框架拆出来,告诉你看合同的时候要找哪几个部分,本身没有任何合同效力。
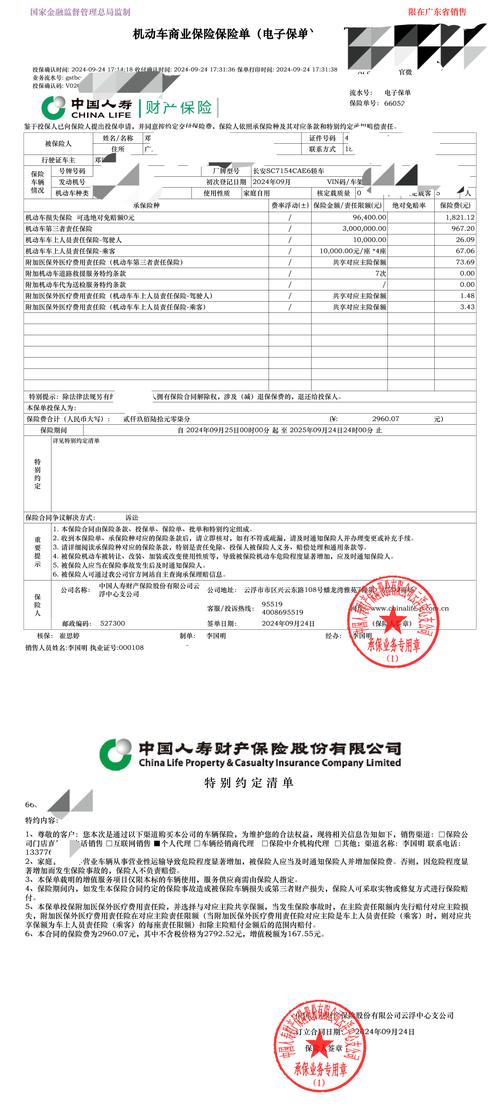
就像我之前见过一个流传了快5年的“重疾险保单模板”,里面把重疾责任写成了“确诊即赔”,还标了个大大的红箭头提醒。可实际上呢?重疾险里的很多疾病,根本不是确诊就赔的——比如脑中风后遗症,要确诊之后间隔180天,达到约定的功能障碍程度才符合赔付条件,你拿这个模板当参考,提前把预期拉得太满,真到理赔的时候达不到条件,能怪谁?
真正有用的参考,从来不是“万能模板”
我不是说所有的参考资料都没用。
只是你要搞清楚,你找这些资料的目的,不是为了攒一个能套所有产品的万能模板,而是为了建立一个看合同的判断框架,知道翻到哪一页的时候要停下来逐字读。
一套能用的参考框架,核心要盯三个模块:
第一,保险责任模块。就是合同里明确写的、保险公司会承担的保障范围,比如哪些情况会赔钱、赔多少、赔几次。别光看大标题,要盯着每个责任后面的触发条件——比如是不是要达到某种状态,是不是要在特定的医院就诊,是不是有金额的限制。
第二,免责条款模块。就是明确写出来的、保险公司不承担责任的情况。很多人找参考资料的时候,特意跳过这部分,觉得“反正我不会碰到这些情况”,真等出事了才发现,自己的情况刚好在免责列表里。
第三,续保与合同效力模块。尤其是保障期限比较短的产品,要逐字看清楚续保的规则——是需要每年重新审核健康状况,还是有明确的保证续保约定,合同效力中止之后怎么恢复,这些内容都不是靠口头承诺算数的,全是写在合同里的。
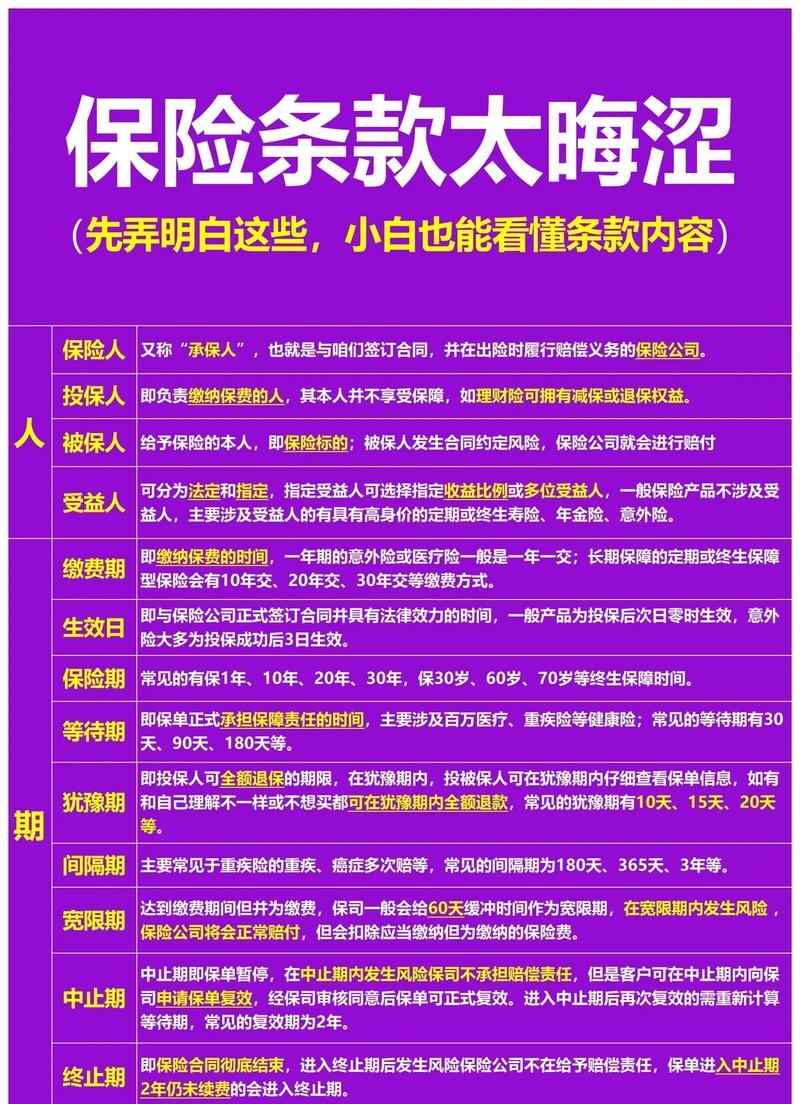
我之前见过一个姑娘,存的模板里把“等待期90天”用荧光笔标得特别显眼,结果她自己买的那份医疗险合同里,等待期内出险的处理方式是“退还该险种已交保费,合同终止”,她当时存模板的时候根本没留意这个细节,真到过了等待期去申请理赔,才发现自己记的内容和实际合同差了十万八千里。
照着模板参考,特别容易踩的三个坑
第一个坑,拿旧版本的模板套现在的新合同。
就拿重疾险来说,2020年的时候监管对重疾的定义做过一次统一的调整,不管是疾病种类、赔付条件,都有明确的新要求。可现在网上流传的很多模板,还是2019年之前的旧版本,里面的疾病定义、赔付比例全是过时的,你拿这个去对比现在的新产品,根本对不上。
第二个坑,把模板里的“通用表述”当成所有产品的统一规则。
比如很多模板里写“医疗险可以报销自费药”,但实际上不同产品的报销范围差得很远——有的产品只报社保目录内的自付部分,有的产品可以报目录外的自费项目,还有的产品对自费药的范围有明确的目录限制。你拿通用模板的内容去套具体产品,很容易对保障范围产生误判。
第三个坑,存了模板就不仔细看自己拿到的正式合同。
很多人觉得“反正模板我都背熟了,正式合同和模板肯定是一样的”,结果自己签的合同里,因为健康告知的反馈,加了除外责任,他自己翻都没翻到那一页。等理赔的时候被保险公司拿出合同说明情况,才知道有这回事,再后悔就晚了。
说实话,我从来不会拦着大家在买保险之前找参考资料,毕竟把条款摸透是好事。可你要是把网上随便扒的所谓万能模板当标准答案,那真的是本末倒置。
你想啊,每个保险公司的合同都是经过监管备案的,每个产品的责任、免责、续保条件都是独一份的,哪来什么通用的万能模板能覆盖所有情况?
很多人还有个误会,觉得“保单模板就是保险公司官方发的合同样本,是用来给消费者做参考的”。
真不是。
保险公司从来不会对外发布什么“通用保单模板”,你能在保险公司官网、官方公众号找到的,都是对应在售具体产品的正式条款全文,不是什么通用模板。那些网上流传的通用模板,本质上只是第三方整理的“条款结构指引”,帮你快速定位合同里的重点内容而已,本身没有任何官方效力。
合规提醒
1. 所有涉及保险责任、免责条款、健康告知、等待期、续保规则、理赔条件的内容,全部以正式保险合同文本和保险公司官方公开说明为准,任何第三方整理的模板、参考资料都不能作为核保、理赔的依据。
2. 涉及具体的投保、核保、理赔问题,在信息不足的情况下无法直接给出确定判断,建议直接咨询保险公司官方客服渠道。
3. 本文仅做保险知识科普,不推荐任何保险产品,不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|小北