翻保险合同总卡壳?这些高频保险术语给你掰明白
2026-10-18 08:47:15
上周帮朋友翻医疗险合同,她盯着“等待期”四个字皱了三分钟眉,问我这是不是保险公司故意设的卡。
真不是。
很多人对保险的抵触,一半来自前期沟通的信息差,另一半全来自那些印在合同上、写得像天书的专业术语。没人天生看得懂法律文本里的咬文嚼字,今天就把大家翻合同经常碰到的几个核心概念,拆成能落地的大白话。
保单首页印的基础术语,根本不是为了为难人
先给结论:这些术语的核心作用,是把投保人和保险公司的权责边界划得明明白白,避免后续扯皮。
1. 等待期
就是保单生效后的一段缓冲时段,这段时间里如果非意外原因出险,保险公司不承担赔付责任。
为啥要设这个?
防逆向选择——总不能有人已经查出来身体有问题,临时抱佛脚买完保险就申请理赔,最后拉高所有参保人的缴费成本。
注意:不同产品的等待期时长、特殊情况的赔付规则差异很大,所有约定以正式保险合同为准。
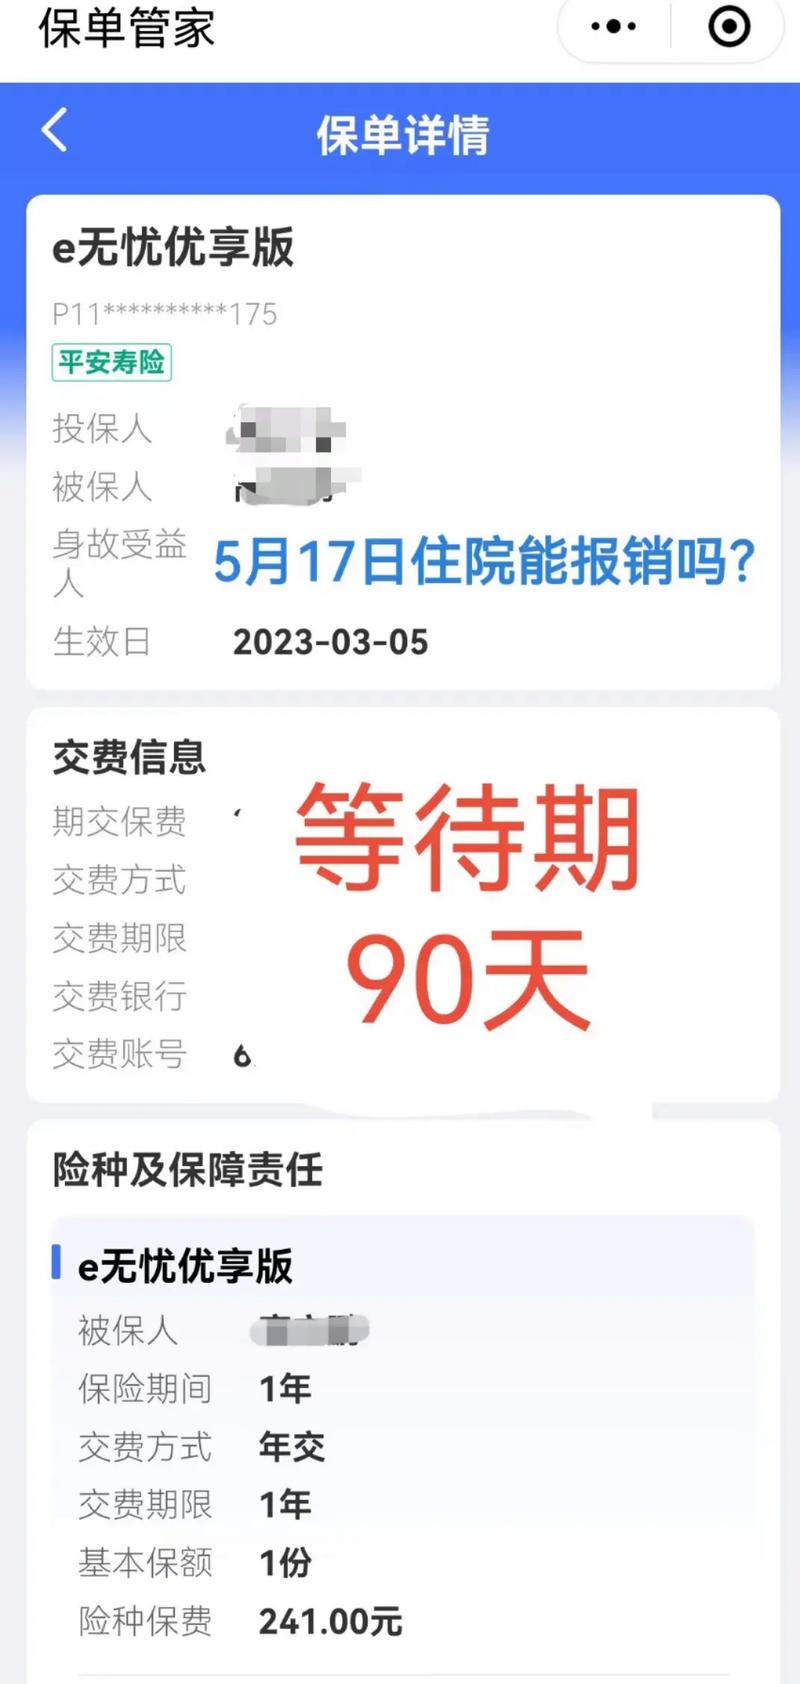 保险合同首页标注等待期的局部截图
2. 免赔额
直白说,就是需要你自己先承担的医疗费用额度,超过这个数的部分,保险公司才会按合同约定的规则报销。
很多人吐槽1万的免赔额太高,其实换个角度想:正是因为设置了合理的免赔额,把那些小磕小碰的门诊、小额住院都排除在理赔范围外,才能把整体保费成本压到普通人能接受的范围,让几百块的保费就能撬动上百万的住院报销额度。要是没有免赔额,啥小额支出都走理赔,最后每个人交的保费可能要翻好几倍。
注意:免赔额是累计还是单次计算、是否包含社保已经报销的部分,别自己脑补,全看合同条款怎么写。
3. 保证续保
指在合同约定的续保周期内,不管产品有没有停售,不管你之前有没有申请过理赔、身体状况有没有变化,保险公司都不能单方面拒绝你的续保申请,也不能单独给你调整个人的保费费率。
这里要敲个重点:一定要把“保证续保”和销售嘴里说的“承诺续保”分开。前者是写进合同条款的刚性约定,有法律效力;后者大多是口头表述,不算数。所有续保规则,最终都要以合同白纸黑字的内容为准。
特别容易踩字面坑的术语,凭感觉读合同必错
这些术语的字面意思,和实际合同定义经常差十万八千里,很多人买完保险从来没认真读过条款,真到理赔的时候才发现理解错了,回头闹情绪说保险不赔。
1. 健康告知
很多人对健康告知的误解特别深,要么觉得问啥都填“无”更省事,要么觉得要把从小到大的病史全说一遍才够诚实。
根本不是。
健康告知的核心原则是“有问必答,不问不答”——保险公司在投保页面明确问到的健康问题,你要如实回答;没问到的病史,不需要主动额外说明。
注意:未如实告知可能会影响后续理赔,千万别听非官方渠道说的“随便填就行,过了两年就必须赔”,所有健康告知的要求,以保险公司投保页面的官方提示和合同约定为准。
2. 免责条款
就是合同里明确写了、保险公司不承担赔付责任的情况,比如酒驾导致的意外、故意行为造成的损失这类。
这部分内容是整个保单里非常值得逐字逐句读的部分。很多人买保险的时候只看保什么,从来不看不保什么,真出事了才发现属于免责范围,平白闹情绪。
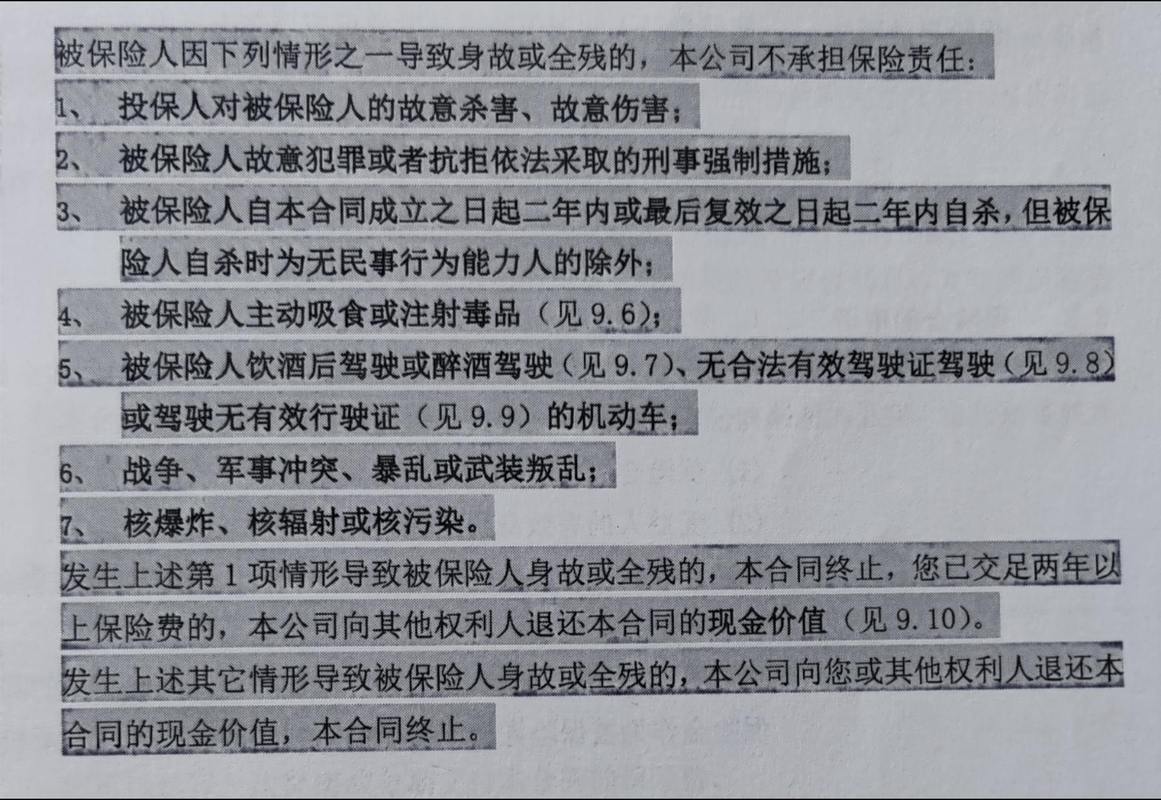 保险合同免责条款页面标注重点的手写笔记图
大家问得比较多的几个术语误解
 大家问得比较多的几个术语误解
这里把大家翻评论问得比较多的几个认知偏差拎出来说清楚,别再凭自己的感觉猜意思。
第一个,觉得“受益人”随便填就行,反正都是家里人。
不对。受益人分两种:指定受益人和法定受益人。指定的话,理赔金会直接打给你填好的人,不需要走遗产分配的流程,材料简单到账快;法定的话,就要按照遗产继承顺序,所有有继承权的人共同申请理赔,流程麻烦很多。
注意:受益人信息不是填了就不能改,后续可以随时联系保险公司申请变更,具体操作以官方客服指引为准。
第二个,觉得“现金价值”就是自己交了多少保费,退保的时候就能拿回来多少。
大错特错。
长期人身险的现金价值,是你中途申请退保时,能从保险公司拿到的钱。投保前几年的现金价值通常远低于你累计交的总保费,因为前期要扣掉渠道运营、服务成本这些费用。别脑子一热就办退保,亏的都是自己的钱。
第三个,觉得“理赔时效”就是保险公司故意拖时间的借口。
其实不是。理赔时效是有明确规则要求的,保险公司收到你提交的完整理赔材料,必须在约定时限内给出理赔结论;材料不全的,也会一次性告诉你需要补充哪些内容,不会反复折腾人。如果碰到材料齐全但迟迟不处理的情况,直接通过保险公司官方的投诉渠道反馈就行。
以上所有内容,都是基于保险行业通用规则做的科普,不针对任何具体的保险产品,也不评价任何保险公司或产品的优劣。
所有涉及等待期、健康告知、免责条款、续保规则、理赔流程的具体要求,一律以你持有的正式保险合同、保险公司官方发布的说明为准。
这篇内容不构成任何投保建议,也不承诺任何核保结论或理赔结果。如果对具体合同条款有疑问,建议直接联系保险公司官方渠道咨询,不要轻信非官方渠道的不实信息。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
翻保险合同总卡壳?这些高频保险术语给你掰明白
文章链接:https://www.xinminbao.com/a/1949.html