医保到底分哪两块用?
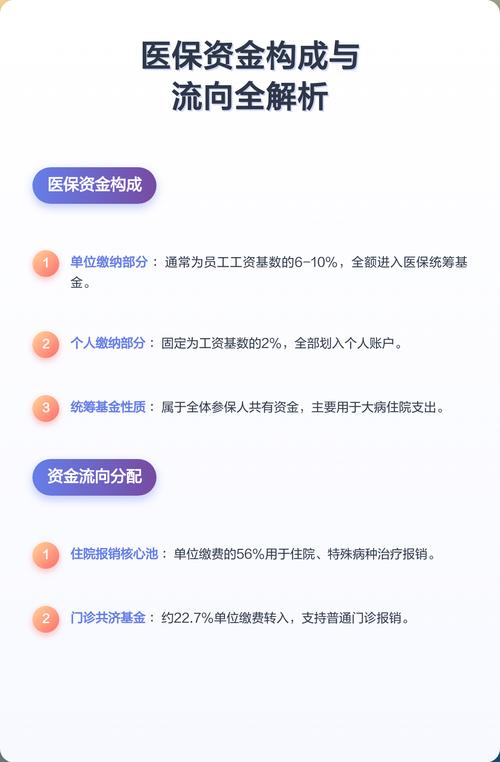
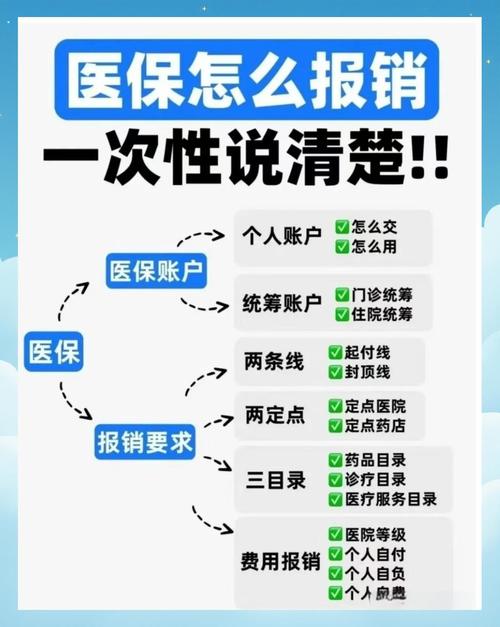
先给结论:职工医保和居民医保,核心都是分两个账户,两个账户的钱完全分开,用途不互通。- 个人账户:本质是你自己的钱。职工医保个人交的部分,全部进这个账户;居民医保一般只有交高档缴费的才会划部分进去。可以用来刷药店买非处方药,付门诊挂号费医药费,不少地方现在支持配偶、子女、父母共用你的个人账户余额。
- 统筹账户:这是大家凑的公家钱,用来报销大额花费。单位交的职工医保保费,还有居民医保/新农合的政府补贴部分,都进这个账户。平时住院、门诊大病的报销,都是从这里出钱。
现在门诊报销到底怎么算?
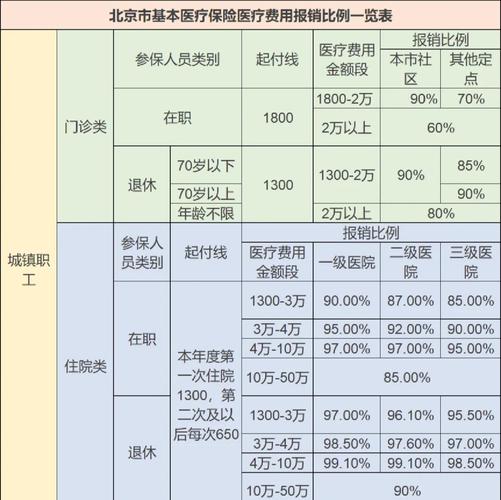
前几年医保门诊改革之后,很多人懵了。说白了,改革就是把原来留去个人账户的钱,挪到门诊统筹里了——现在普通门诊也能走统筹报销了,不用非得住院。 给你三个核心判断指标,一看就懂:- 起付线:就是你得自己先花够这个钱,剩下的统筹才给报。大部分地区是按年度累计起付线,一年下来所有符合要求的门诊花费加起来够数就行,不用每次看病都重新算。起付线从几百到上千不等,医院级别越高,起付线一般越高。
- 报销比例:社区医院、基层医院报销比例最高,能到百分之七八十,大医院一般在五成左右,也就说你花一万,报五千,剩下自己出。
- 封顶线:就是一个年度内,门诊统筹最多给你报这么多钱,超过部分自己付。
哪些情况医保报不了?
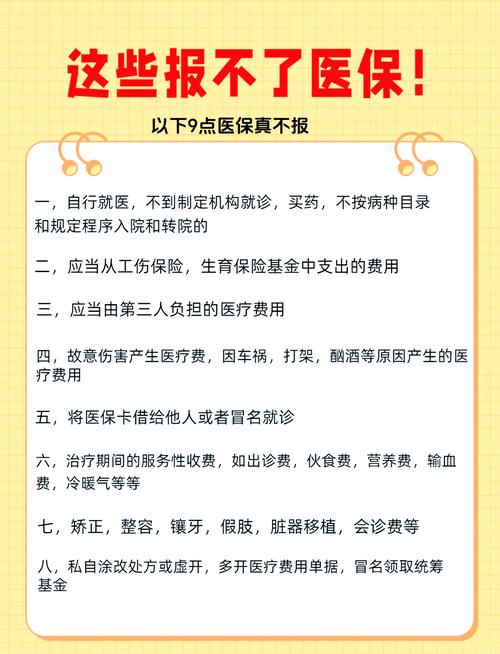
- 不在国家医保目录内的药品、耗材、诊疗项目。比如很多刚上市的进口特效药、高端自费耗材,暂时没进目录,就得全额自己付。
- 非治疗必需的项目。比如美容整形、牙齿矫正、近视激光手术、养生保健、健康体检这些,基本都不报。
- 应当由第三方承担的费用。比如你发生交通事故,责任方是对方,那这笔医药费应该由对方出,医保不会报。
- 境外就医、特殊事故类的医疗花费,一般也不在报销范围内。
日常用医保必须注意的细节
以上内容仅做医保基础知识科普,我国各统筹地区医保政策差异较大,具体的报销规则、待遇标准、办理要求请以当地医保部门官方公布的信息为准。本文不构成任何参保建议、理赔承诺。所有待遇享受都以官方政策和相关协议为准。
作者|dananjin
排版|dananjin
审核|小准