上周帮楼下陈阿婆搬团购大米,刚换鞋进门就看见她蹲在客厅擦水。厨房进水管半夜老化爆了,泡了半客厅刚换三年的实木地板,连吊顶都在断断续续往下滴水。更糟的是,水渗去了楼下,把人家刚装裱好的油画泡坏了,对方要赔小几千。阿婆念叨得鼻子都红了,攒的零花钱一下出去一大半。我随口提了一句家财险,她瞪着眼睛问我:房子还有保险?
对啊。很多人年年买百万医疗,买车险,手机都买碎屏险,就是忘了给自己天天住的房子,备上这么一份保障。
家财险到底保什么?不是只保房子塌了
很多人对家财险的印象还停留在:只有地震震塌房子才会赔,普通人哪碰得到这种事,买了没用。
真不是。现在的家财险,保的全是咱们日常会遇到的糟心事。
水管爆了泡坏地板,赔。台风刮掉阳台玻璃,刮坏屋顶,赔。出门忘了锁门被小偷光顾,偷了电脑相机,赔。甚至你家阳台的花盆被风吹下去砸了路人,或者漏水泡了楼下邻居的家具,这份保险的第三者责任部分也能帮你赔。
去年夏天我一个朋友家遭雷击,整屋的冰箱电视主板全烧了,就是走家财险报的维修钱。你看,都是咱们生活里真的会遇到的事,不是那种几百年碰不到的大灾难。
一般来说,家财险的保障分两大部分,一部分是房屋本身,比如房屋主体、装修;另一部分就是室内财产,家具、家电、衣物行李这些都算,部分产品还会把便携式设备比如笔记本电脑、手机也纳入保障。
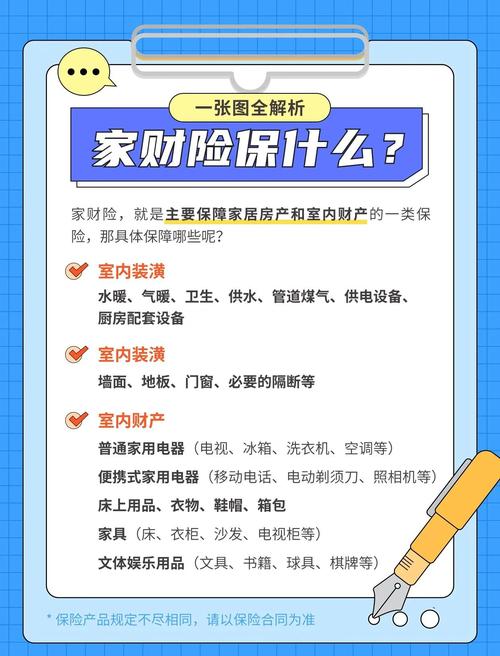
这些误区别踩,家财险不是什么都赔
我见过好多人买了之后才去找理赔,结果说不赔,觉得被骗了,其实都是没搞清楚保障边界。
第一个误区:我家里放了几十万现金被偷了,全能赔?不对。绝大多数家财险,对现金、金银珠宝、名贵字画这类容易丢失难估值的财产,都有保额上限,一般也就几千到几万,超出部分是不赔的。如果是特别贵重的物品,需要额外买专门的财产保险,别想当然以为家财险全兜。
第二个误区:年久失修的漏水也能赔?当然不行。保险保的是突发的意外,不是你明明知道水管老化了好几年不换,最后漏了水再来找赔偿,这种属于责任免除,一分都不赔。还有危房本身的结构损坏,自然损耗导致的损坏,都不在保障范围内。
很多人问,地震赔不赔?说实话,大部分普通家财险,地震和海啸都是免责的,如果需要这份保障,一般可以附加额外的地震责任,具体要看合同约定。对吧。
还有人问,我装修的时候工人摔了,能赔吗?不行哦,这属于雇主责任,是雇主责任险管的,家财险不涵盖这类责任。
当然战争、核辐射这类不可抗力,就不用我多说了,所有保险基本都不赔。
买之前要理清楚这几个点
说实话,家财险真的很便宜,一年也就几十块到百八十块,一杯奶茶钱就能买一年的保障,本身没有什么大的负担,但有几个点还是要搞清楚。
第一个,别超额买,也别不足额买。比如说你的房屋主体实际价值是100万,你买了200万保额,也不会给你赔200万,最多只赔实际损失,多花的钱相当于扔水里了。反过来如果你只买了50万,那理赔的时候会按比例赔,自己要补剩下的缺口,按实际价值买就刚好。
第二个,租客也能买家财险,不是只有房东才能买。很多人租房子住,自己买了家具家电,万一不小心漏水泡了房东的地板,或者渗到楼下,你自己是要赔的,买一份家财险就能覆盖这个风险,自己的财产也能保,很实用。
第三个,商品房的公共区域损坏,别找家财险。比如说小区电梯坏了,公共楼梯墙面裂了,这是走公共维修基金或者物业负责的,家财险只保你自己产权范围内的部分,别搞混了。
不过话说回来,家财险就是一个小而美的保障,花很少的钱,解决突发的意外支出,不用对它有太高的期待,也不用觉得它没用,就是图个踏实。
最后再提醒大家,所有的保障责任、免责范围、理赔规则,都要以保险合同和保险公司官方说明为准,本文内容仅供学习参考,不构成任何投保建议,也不推销任何具体产品哦。
作者|dananjin
排版|dananjin
审核|见微