先搞懂:车险的基础分类
交强险是强制险,必须买。 不买交强险,不能上牌,不能年检,上路被抓到直接扣车罚双倍保费,这个没得商量。 交强险保的是你撞了别人,给对方的损失赔,自己的车和自己的人伤,交强险不管。额度也不高,有责情况下身故伤残最多18万,医疗费用最多1.8万,财产损失最多2000块,这点额度真出点事根本不够。 剩下的都是商业车险,自愿买。 2020年车险改革之后,商业车险的结构已经简化很多了,现在主流的主险只有两个:车损险和第三者责任险。 车损险保你自己的车损坏,比如你撞了树、被水淹、被砸玻璃、甚至车被偷了,现在都在车损险的保障范围内,不用再单独买附加险了。 第三者责任险,是赔你撞了别人之后,对方的损失,刚好补交强险额度不够的部分。 剩下的都是附加险,比如车上人员座位险、医保外用药责任险、改装配件险这些,都是按需选的。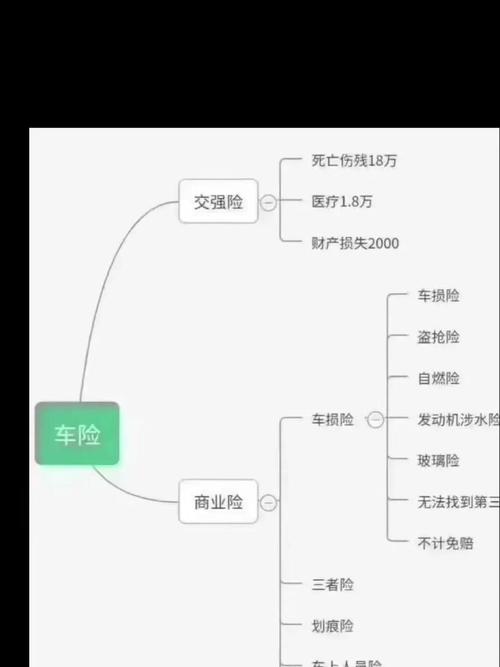
买车险最常见的几个认知误区
第一个误区:我买了全险,啥都能赔。 根本不存在所谓的全险。哪怕你把所有能买的附加险都买了,也有不赔的情况。比如你故意撞车骗保、酒驾毒驾、车辆没年检,这些都是免责,一分钱不赔。你撞了自己家的围墙,有些情况也不赔,具体都要看条款。 第二个误区:车损险一定要按新车价格买。 现在的车损险保额是按车辆折旧后的实际价值算的,开了五六年的旧车,你非要按新车原价买保额,多交了保费,真出事保险公司也只按折旧价赔,纯纯白花冤枉钱。 第三个误区:三者险买50万够了。 现在随便一起人伤事故,治疗加赔偿随便就上百万,尤其是你开车撞到豪车,修车也得大几十万。50万的额度真的不够用。至于买多少,看你自己的用车环境,不用勉强,但也别买太低。
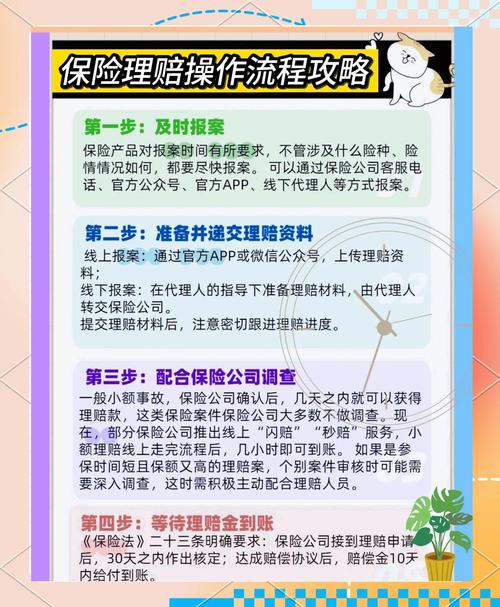
理赔时要记牢的注意事项
合规说明
作者|dananjin
排版|dananjin
审核|阿辰