拆解养老保险:搞懂规则再攒养老钱
2026-10-09 02:54:58
很多人问起养老,第一反应就是我交了社保啊,养老不用愁。真的是这样吗?先给你捋清楚。
养老保险不是只有一种
我们国家的养老保险体系,其实分三大块。
第一块是基本养老保险,就是我们常说的社保里的养老,分为职工基本养老保险和城乡居民基本养老保险,这是保基本的,由国家统筹。
第二块是企业年金/职业年金,这是单位给的额外福利,不是所有单位都有,相当于单位给你额外存的一笔养老钱。
第三块是个人商业养老保险,包括个人税收优惠型商业养老保险,还有普通的商业养老年金保险这类,完全是个人自愿配置的。
说实话,多数人目前能接触到的,就是第一块里的两种,加上近年推广的个人养老金账户对应的商业产品。
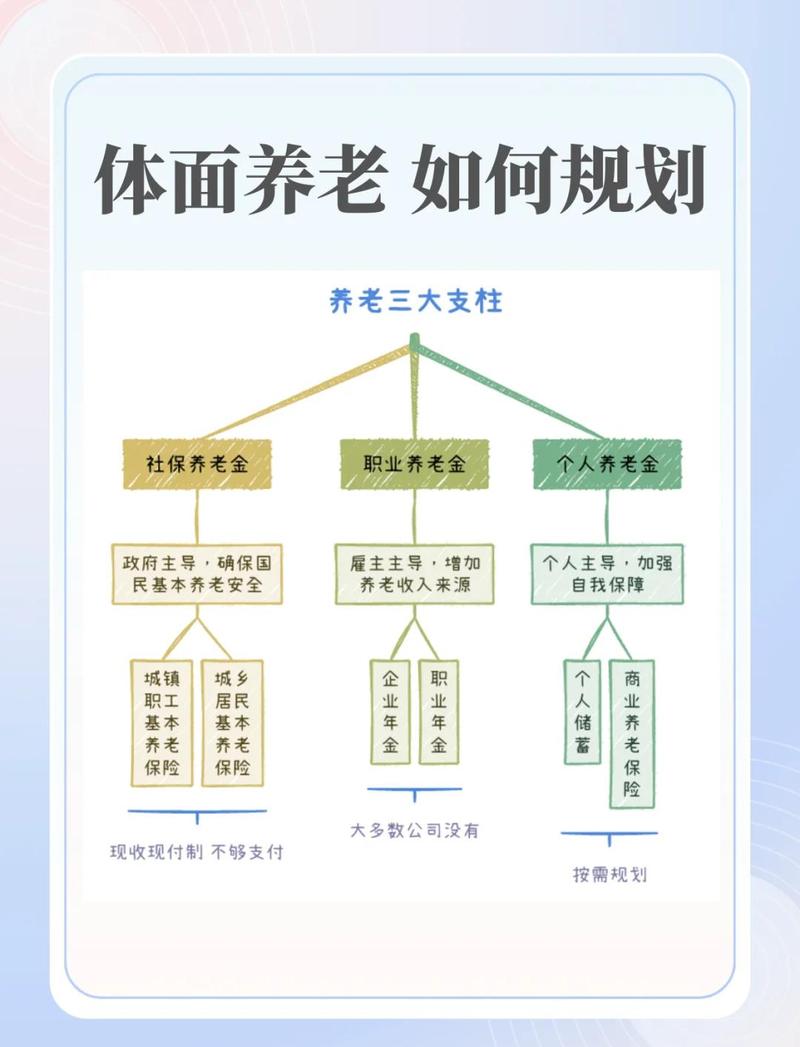 我国三支柱养老保险体系结构示意图
不同养老保险,核心规则差在哪
先给结论,再讲细节,每一种的缴费和领钱规则完全不一样。
1. 职工基本养老保险
一般是上班族强制参保,单位出大头,个人出小头。
缴费基数一般按本人工资定,单位通常交16%左右进统筹账户,个人交8%进个人账户,累计计算缴费年限。
要满足两个条件才能领养老金:一是达到法定退休年龄,二是累计缴费满15年。交的时间越长,缴费基数越高,退休后每个月领的钱就越多。
2. 城乡居民基本养老保险
面向没有参加职工养老的人群,自愿参保,自己选缴费档次,交的越多政府补贴越多。
一般按年缴费,从几百到几千不等,不同地区档次设置不一样,缴费的时候政府会给对应档次的补贴,全部钱都进你的个人账户。
到60岁的时候,累计交满要求年限,就可以按月领钱了。总体来说,每个月领的金额会比职工养老低一些,覆盖基本生活开销。
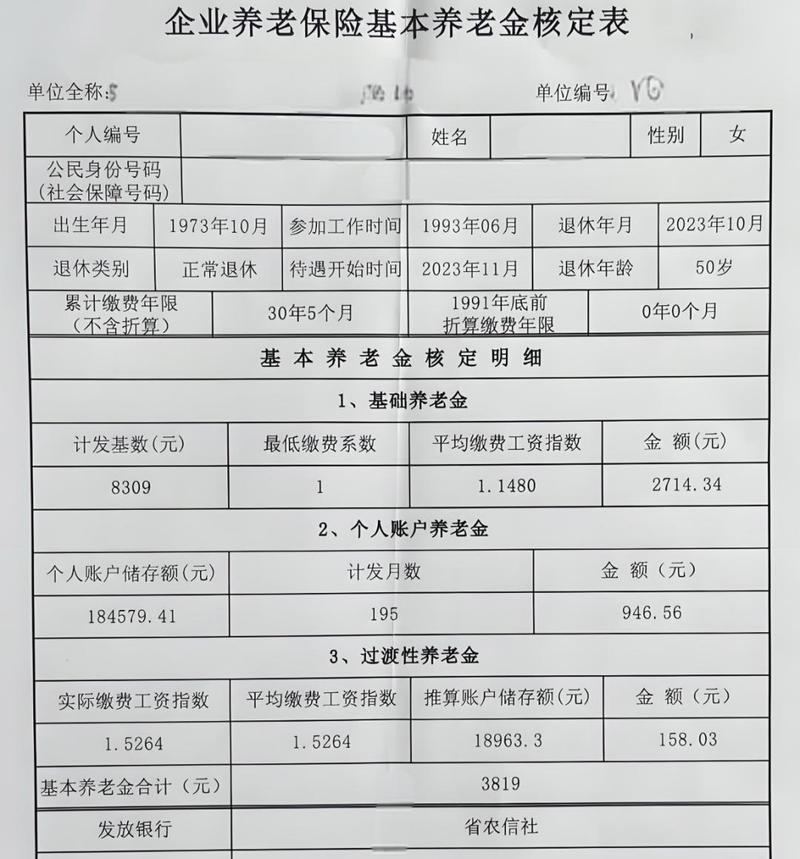 职工养老保险个人账户缴费记录示例图
3. 个人商业养老保险
个人自愿投保,你交保费,保险公司按照合同约定,到你指定的年龄开始给你发养老金。
和前面两种不一样,这个完全看个人需求选择,领多少钱、什么时候领,所有规则都写在保险合同里。不同产品的规则差异很大,没有统一的国家标准。
关于养老保险的常见误区
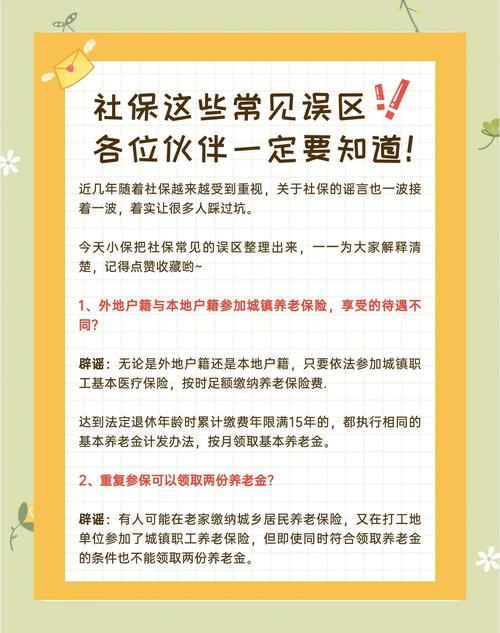 关于养老保险的常见误区
不少人对养老保险的认知,都错在这几点,看看你中了没。
第一个误区:职工养老交满15年就可以停交了。
15年只是能领取养老金的最低门槛,不是说交15年就最合适。养老金的计算规则里,缴费年限、缴费基数直接挂钩你每个月领的钱,交多二十年,每个月领的钱可能差一倍都不止。对吧?
第二个误区:职工养老和居民养老同时交,退休能领两份钱。
想都别想。国家规定,同一个人不能同时享受两份基本养老保险待遇。如果你重复参保了,最后只能留一份,另外一份重复缴费的个人部分会退给你,白折腾一趟。别瞎忙活。
第三个误区:买商业养老保险不用看健康告知。
很多人觉得,养老保险是到老了领钱,又不是生病赔钱,所以不用健康告知。不对。多数商业养老保险都有基础的健康要求,只是比重疾险宽松很多而已,如果身体不符合要求,也可能买不了。
第四个误区:养老保险没用完就浪费了,不能给子女。
不对。基本养老保险的个人账户,如果领钱前身故,个人账户余额是可以继承的;如果领钱之后身故,剩下的余额也可以继承,不会白白充公。商业养老保险一般也会把剩余未领的金额或者对应保额赔给保单受益人,规则都写在合同里。
最后给大家划一下必须注意的合规提示:
1. 本文仅做养老保险基础知识科普,不销售、不推荐任何保险产品,不评价任何保险公司和产品的优劣。
2. 不同地区的基本养老保险缴费规则、待遇计算方式有差异,具体请以当地社保部门的官方规则为准。
3. 投保商业养老保险,健康告知、免责条款、领取规则等所有内容,都以保险合同和保险公司官方说明为准,本文内容仅做通用知识整理,不构成任何投保建议。
4. 任何关于养老保险的具体问题,建议咨询当地社保部门或对应保险公司官方客服。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
拆解养老保险:搞懂规则再攒养老钱
文章链接:https://www.xinminbao.com/a/1495.html