去年我妈从老家来杭州帮我带刚出生的娃,才来第三个礼拜,早上起来突然头晕站不住,测了血压飙到180,吓得我抓起钥匙就送急诊。那时候整个人都是慌的,第一反应除了担心我妈身体,就是:这是异地啊,社保能报多少?我之前买的保险能用不?折腾完之后,前后跑了好几个窗口,问了好几个人,才把整个流程理明白。今天就把这些干货掏出来,给同样家里老人来帮忙带娃,或者经常跑异地的朋友提个醒。
先把最基础的,异地就医的几种情况说清楚
很多人一听到异地就医,第一反应就是「全要自己掏钱」,真不是这样。现在全国异地就医联网结算已经铺开了,大部分情况都能直接刷医保卡,区别只在于你属于哪类情况,报的比例不一样。
第一种,临时异地就医。就是你本来好好在参保地待着,出去旅游、探亲,突然生病需要看急诊或者住院,这种就是临时的。
第二种,长期异地就医。就是你因为工作、养老,长期在参保地以外的城市住,比如老人随子女迁到大城市,年轻人去外地工作,社保还在老家,这种就是长期异地就医。
第三种,转诊转院。就是你参保地的医院看不了,需要转去大城市的大医院治病,这种走转诊流程。
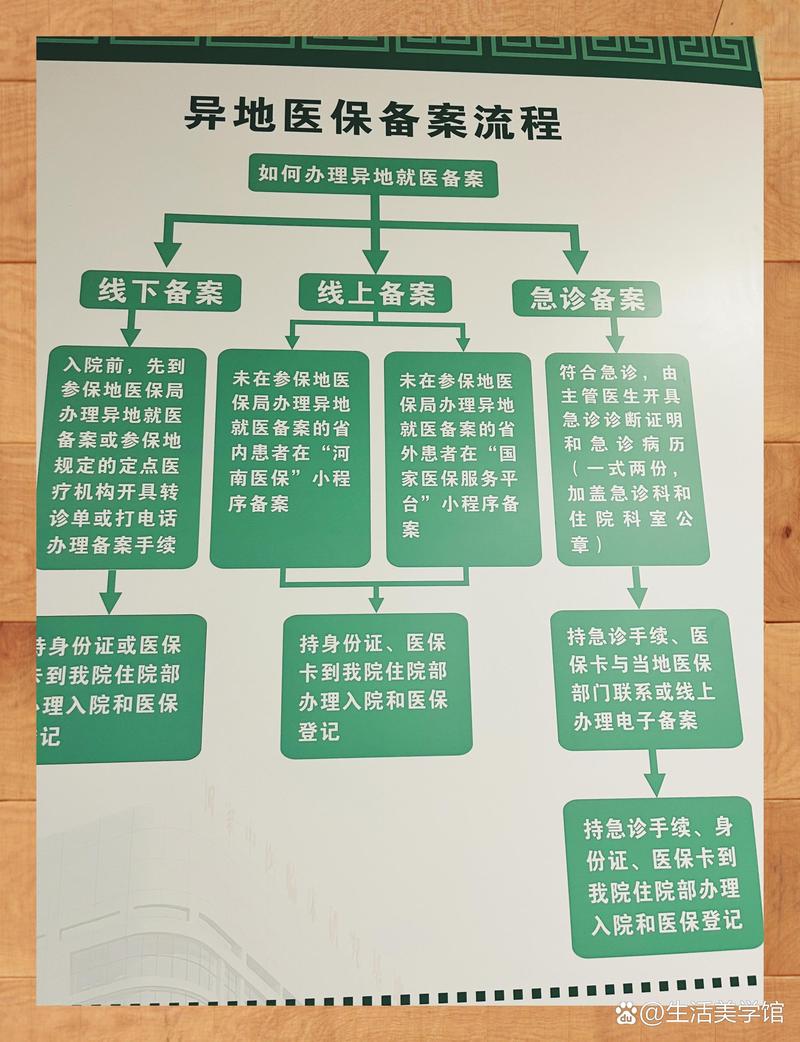
现在不管哪一种,基本上都能提前在手机上备案,不用跑回老家开证明。我当时就是在国家医保服务平台的APP上,填了信息,几分钟就搞定了备案,真的比十年前方便太多了。
太爽了。
社保报完,商业保险怎么算?
很多人都有社保,另外自己买了百万医疗险、医疗险这些,那异地就医,商业保险认不认?
说实话,我当时也怕,怕保险公司说「你这是异地看病,不符合要求不给报」,后来翻了合同,问了官方客服,才搞明白。
大部分普通的商业医疗险,只要你去的医院符合合同约定的医院等级,不管你在哪个城市,都可以报。比如大多数条款要求二级及以上公立医院,你只要去的异地医院符合这个要求,就没问题,不会因为你是异地就拒你。
有没有例外?当然有。比如少数医疗险会限定仅限参保地的医院,这种极少,你翻自己的合同就能看到。还有就是如果你去境外看病,那大部分境内保险都不报,这个提前说清楚。
还有人问,我异地就医社保没备案,报的比例很低,商业保险能把剩下的都报了吗?
这个要分情况。如果你符合保险条款的要求,社保报销后剩下的合规医疗费用,按照合同比例来报,不会因为你没做社保备案就少报你——不过话说回来,没备案社保本身报的少,你自己掏的本金就多了,干嘛不花五分钟备个案呢?
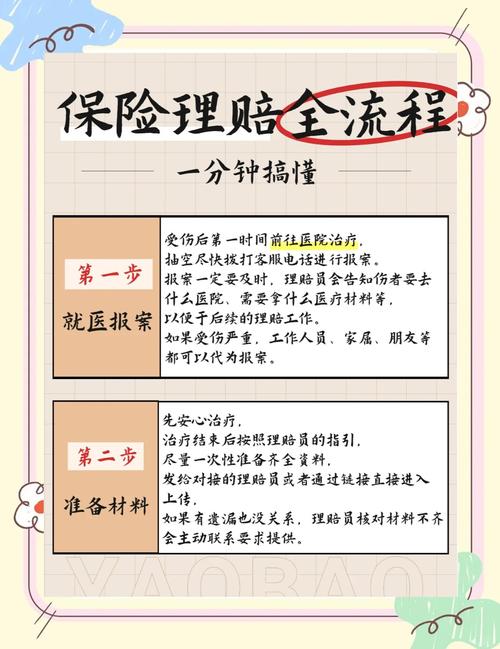
理赔的时候要注意什么?把所有的单据留好,发票、费用清单、诊断证明、出院小结,一个都别丢,现在很多医院都有电子单据,也要存好,给保险公司的时候,按照要求交就行,异地理赔现在大多都能线上交,不用跑回投保地,很方便。
这些常见误区,一定要躲开
我整理了几个我身边朋友踩过的坑,说出来给大家提个醒。
第一个坑:反正有商业保险,社保备不备案无所谓。
很多人觉得我有保险兜底,懒得去操作备案,其实真的亏。医保备案之后,住院报销比例比没备案高不少,多报的那部分,就是真金白银省下来的钱,干嘛不要?哪怕有保险,社保先多报点,你自己掏的也就更少了啊。
第二个坑:异地看病必须回参保地理赔。
那是老黄历了。现在不管是社保还是商业保险,大部分都能线上办,社保直接异地结算,不用你自己先掏钱再回去报销,商业保险理赔也能线上传材料,根本不用跑。
第三个坑:只要是异地就医,商业保险都不报。
真的别瞎传了。绝大多数的商业医疗险都没有这种限制,只要符合医院要求,符合条款约定,就可以按规则报销,具体还是要看你的合同,别听别人说啥就信啥。
还有哦,有些人突发急病,来不及去大医院,先在就近的小医院急救,这种情况保险公司也大多是认的,不用担心,后续转院符合要求就行。
讲个真事,我朋友去年去三亚旅游,突发急性阑尾炎,就近找了个二甲医院先做了急救,后来转去三亚的公立医院住院,最后保险按规则报了,根本没卡异地的问题。
说实话,异地就医之前慌,多半是因为没提前搞懂规则,提前花十几分钟把备案做了,把自己的社保、保险条款理清楚,真遇到事就不会乱了阵脚。
声明:本文内容仅供学习参考,所有异地就医的医保政策,以参保地医保部门的官方说明为准,商业保险的报销规则、理赔要求,都以保险合同和承保保险公司的官方答复为准,本文不构成任何投保建议或理赔承诺。
作者|dananjin
排版|dananjin
审核|小准