关于报销比例,90%的人都看错了这几个地方
2026-10-09 01:59:03
很多人买保险,张嘴第一句就是:你们家报销比例多少?
听见100%眼睛发亮,听见80%掉头就走。
真的太可惜了。
90%的人买保险,都栽在了“只看数字不看规则”上。
报销比例,从来不是总花费的比例
说实话,绝大多数人对报销比例的理解从根上就错了。
你以为报销比例=(你的总花费)×比例?
错。
报销比例的基数,从来不是你花了多少钱,而是符合报销条件的花费,扣除免赔额之后的部分。
举个例子:你住院一共花了10万,其中3万是医保目录外的自费药,不在报销范围内。剩下7万符合要求,你的保险免赔额是1万,那真正用来算报销比例的基数,只有6万。
如果你的报销比例是80%,那能拿到手的就是4.8万,不是10万×80%=8万。
差了快一倍,你说坑不坑?
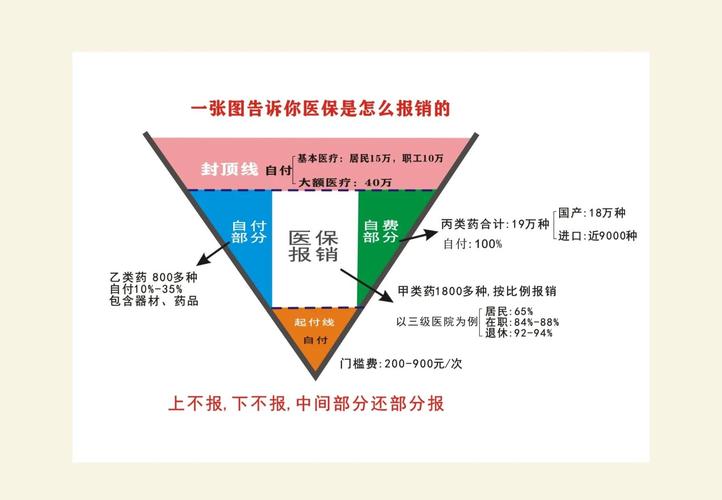 保险报销比例计算步骤示意图
说白了,报销比例只是最后一步乘法,前面的门槛和条件,才决定了你最终能拿到多少报销款。很多人跳过前面看最后一个数字,可不就错了嘛。
不同保险的报销比例,逻辑完全不一样
报销比例不是一个统一规则,不同险种的计算逻辑天差地别,给你理清楚:
1. 医保的报销比例
医保的报销比例,核心看两个:医院等级、报销目录。
等级越低的医院,报销比例越高,社区医院能到90%以上,三甲医院往往只有50%-70%。
而且有起付线和封顶线,起付线以下自己出,封顶线以上自己出,中间部分再按比例报销。
2. 商业医疗险的报销比例
商业医疗险分好几种,规则差很多:
小额医疗险一般免赔额低,甚至0免赔,报销比例大多在80%-90%,大部分只报社保范围内的费用。
百万医疗险大多是1万免赔额,如果已经经过社保报销,剩下符合条件的部分,一般都是100%报,如果没经过社保报销,比例通常降到60%左右。
惠民保的报销比例大多是阶梯式的,花费越高,比例越高,一般从50%到80%不等,大多只报社保内,少数会拓展部分社保外项目。
3. 意外险的意外医疗报销比例
大多是0免赔或者100块免赔,比例从80%到100%都有,核心区别是能不能报社保外的自费项目,比如摔骨折后用的进口钢板。
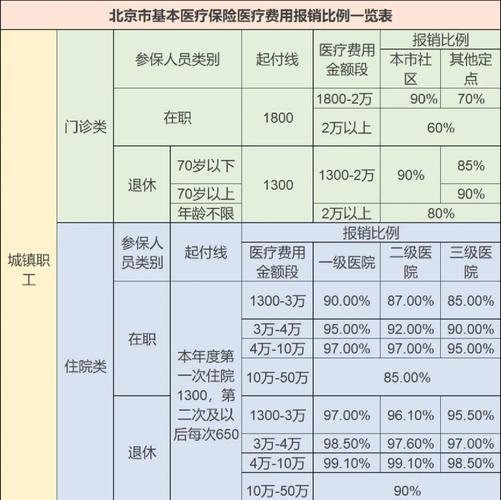 常见保险报销比例规则对比表
多数人都踩过的报销比例误区
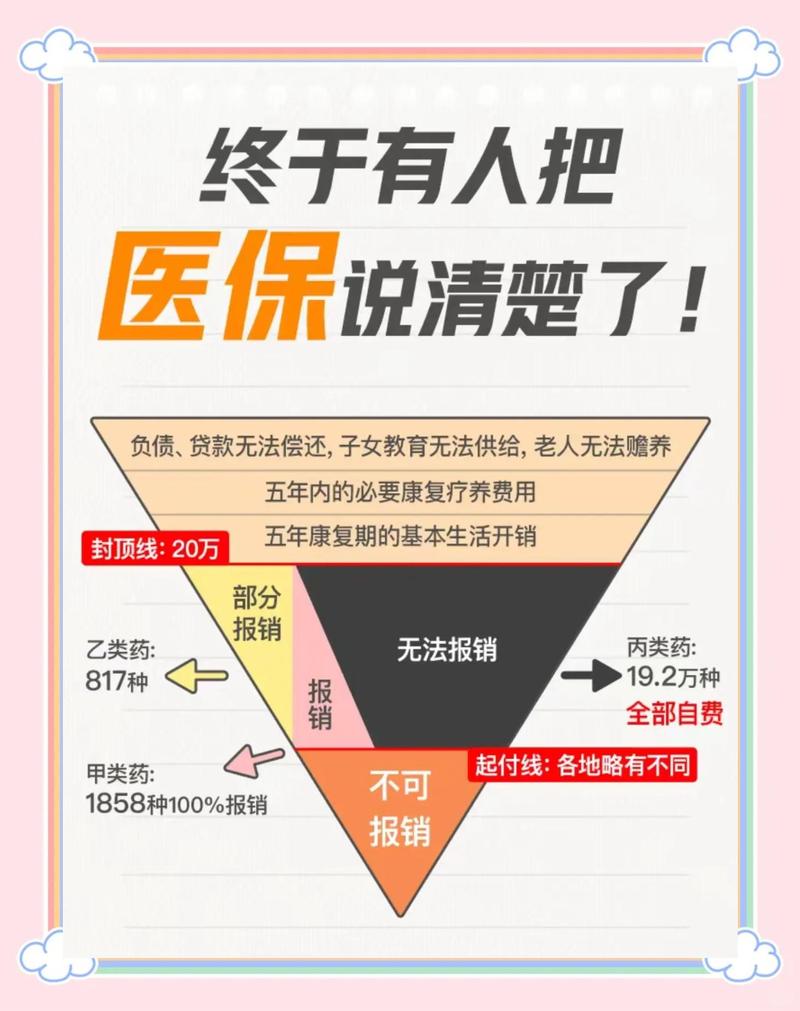 多数人都踩过的报销比例误区
我整理了三个最常见的错理解,看看你中了没:
第一个误区:100%报销就是全报。
不对。刚才说了,100%报销的前提,是符合报销条件、扣完免赔额的部分。要是你花了10万,8万都是不在报销范围内的自费药,那哪怕是100%比例,也报不了多少钱。
第二个误区:报销比例越高,产品一定越好。
不对。举个例子,A产品100%报销,但只报社保内费用,B产品80%报销,社保外自费项目也能报,真住一次院,大概率B给你报的钱更多。数字好看不如规则实在,对吧?
第三个误区:不管有没有用社保,报销比例都一样。
很多商业医疗险都有这条规则:必须经过社保报销,才能给到合同约定的最高比例。要是你有社保,偏偏不用社保报销,直接走商业保险,比例直接打六折甚至更低,这个一定要记牢。
最后的提醒
 最后的提醒
本文只做通用保险知识科普,所有具体的报销规则,都以你手中的保险合同和保险公司官方说明为准,不构成任何投保建议,也不推荐任何具体产品。
看不懂合同条款的,一定要找保险公司官方客服问清楚,别自己对着一个比例数字瞎做决定。买保险别只盯着报销比例这一个数,多看看前面的报销范围、免赔额规则,这些比最后那点比例差,重要多了。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于报销比例,90%的人都看错了这几个地方
文章链接:https://www.xinminbao.com/a/1493.html