不是保险不赔,是她那份医疗险的年度封顶线只有十万。买了快十年,当年觉得十万已经很多,万万没想到一场大病就超了额。
什么是保险里的封顶线?说白了就是最高赔付限额
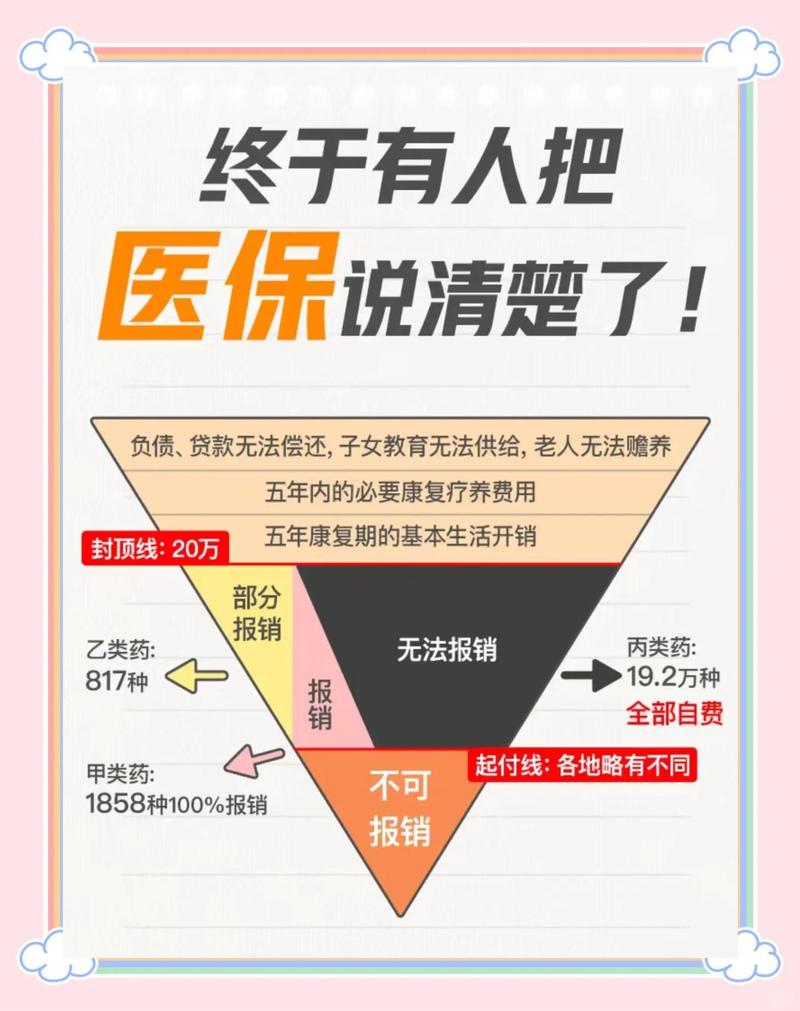
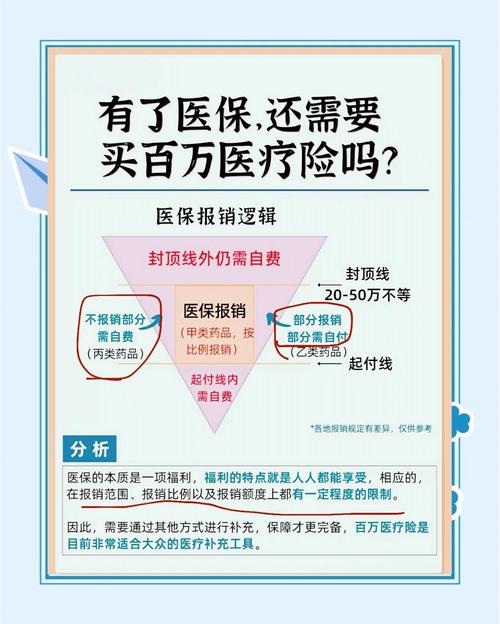
很多人第一次听到封顶线,第一反应是医保对吧?没错,咱们交的职工医保、居民医保,都有年度封顶线——就是一年内,医保给你报销的医疗费用,最高就到这个数,超过的部分,医保不管。
不止医保有,商业保险里,封顶线更是随处可见。
报销型的医疗险,不管是百万医疗还是小额住院医疗,你买的额度其实就是封顶线——一年最多给你报这么多,花超了自己出。
给付型的重疾险、寿险呢?其实也有封顶线,你买50万保额,最多就赔你50万,这50万就是你的封顶线。
意外险的意外医疗责任,同样有报销封顶线,摔了碰了看病,超过额度的部分报不了。
说白了,封顶线就是保险的「天花板」。给你承担风险的上限就在这,提前知道,心里有数。
几个常见的封顶线误区,九成普通人都踩过
说出来你可能不信,很多人买了好几年保险,都没搞懂自己的封顶线到底怎么算。第一个误区:觉得封顶线都是按一年算的。
其实不少保险还有终身封顶线。比如有些百万医疗险,写着年度额度400万,终身累计最高额度只有800万,哪怕你每年花的都没超年度线,一辈子累计花超了800万,之后再出险就不赔了。
哦,有人说我一辈子哪能花那么多?那万一得个需要长期治疗的慢性病,常年要花钱,几十年累计下来,还真有可能碰到终身封顶线的坎。
第二个误区:觉得封顶线越高肯定越好。
说实话,真不一定。目前国内治疗一场大病,平均花费大概在30-50万左右,哪怕算上进口药、新技术,一百万的封顶线对绝大多数人来说已经足够。五百万和一千万的封顶线,对你来说实际差别微乎其微,有些产品为了抬额度涨保费,反而平白多花钱。当然也有不加价提升额度的,只是没必要把封顶线高低当成选保险的唯一标准。
第三个误区:觉得只有总封顶线,没听过什么分项封顶线。
这真的是很多人踩的大坑!尤其是很多普惠型的补充医疗险,特别喜欢设分项封顶线。比如总保额写着100万,看起来很高对不对?结果一看条款,社保目录外自费药单独设了10万的封顶线,癌症靶向药一针就几万,你社保外花了30万,哪怕总保额还有90万剩,超过10万的部分也只能自己掏。
我之前就见过有人,买惠民保的时候只看总保额,真出事了才发现分项封顶线卡脖子,哭都没地方哭。
看懂封顶线,买保险的时候多留这几个心
有封顶线太正常了,任何金融产品都有风险承受边界,要是真的无限赔付,保费估计得涨得没人买得起,对吧?
我们要做的就是搞清楚规则,避开没必要的坑。
首先,买之前先搞清楚,你的封顶线到底是哪种。是年度的?终身的?还是分项的?别只看宣传页上写的大数字,一定要翻回合同条款里看规则,尤其是有没有分项限制,这个真的太重要。
其次,算算你需要的封顶线大概是多少。先看你医保的封顶线有多少,一般地区职工医保年度封顶线大多在30-50万左右,剩下的缺口,用商业医疗险补上就够,不用盲目追千万额度。重疾险、寿险这类给付型险种的封顶线,也就是你买的保额,根据自己的家庭负债、收入情况算就合适,不用硬凑高额度。
然后,不同险种的封顶线要搭配开。医疗险的封顶线管治病花钱,重疾险的封顶线管你生病不能上班的收入损失、康复费用,两者功能不一样,别混为一谈。
不过话说回来,每个人的情况不一样,需要的封顶线额度也不一样,没有标准答案,自己根据情况来就好。
最后提醒大家:本内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有保险的规则、责任,都以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子