关于寿险,我想和你说点掏心窝子的话
2026-10-08 05:59:49
前两周在小区菜鸟驿站取快递,碰到楼上张姐蹲在门口哭。她老公刚查出来肺结节,上周单位体检出的,她偷偷跟我说,最近半夜醒过来都睡不着,一想到家里还有二十年房贷没还,儿子明年要考大学,两边老人都在吃药,万一他倒下了,这个家可怎么办。说着说着就问我,之前听你说保险,寿险是什么?我能不能给我老公买一份?
很多人对寿险的误会,比你想的深
说实话,我碰到太多人一听到寿险就摇头。说什么不吉利,好好的说死说残多晦气。我每次都笑笑,不反驳。
寿险的赔付条件,确实是身故或者全残。拿到钱的人,不是你自己。可你有没有想过,为什么要买?它从来不是给你自己买的。是给你爱的人买的。
你二十多岁奋斗出来的家,你供了一半的房贷,你还没养大的孩子,你等着养老的父母。这些都是你扛在肩膀上的责任,万一哪天你扛不动了,这个担子,谁帮你接?
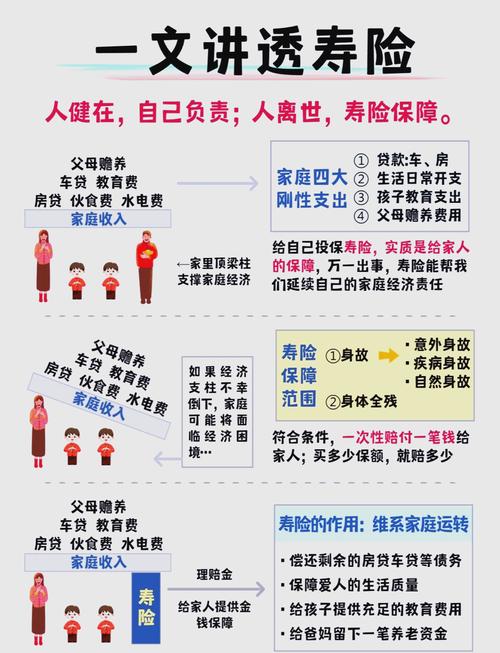 寿险保障责任通俗说明图
我之前见过一个三十多岁的程序员,猝死之后,留下老婆孩子和三百万房贷,要不是单位买了团体寿险赔了钱,房子真的要被拍卖,老婆带着孩子回娘家挤着住。你说寿险保的是死吗?不是啊。它是你走了之后,还给家人留的一张饭票,一个挡风遮雨的房子,一份能让孩子继续读书的底气。
很多人说我有社保,单位有保险,够了。说实话,单位给的那点,真够撑起一个家的好几年开销吗?不一定。
不过话说回来,寿险也不是什么刚需,每个人情况不一样,没人逼你买。你家财万贯,没贷款没压力,那当然不需要。可如果你上有老下有小,背着几百万房贷,全家就靠你一个人赚钱,那你真的可以停下来想想。
别被名词搞晕,寿险其实就分两大类
很多人一查寿险,出来一堆名词,定期寿险、终身寿险、增额终身寿险,看的头大。其实掰碎了说,特别简单。
第一类就是定期寿险。保一段时间,比如保20年,保到60岁,保到70岁。在这个期限内出事,就赔钱,期限到了没事,合同就结束了,也不会退钱(当然有的带返还,那保费会贵很多,这里不展开说)。它最大的特点就是便宜。一个三十岁身体健康的男性,每年花几千块,就能买到几百万的保额,完全够覆盖房贷和家庭几年的开销。绝大多数普通工薪家庭,需要的就是这种。
第二类就是终身寿险。保一辈子,从你买了之后,不管哪天走,都会赔钱。因为人总有离世的一天,所以它一定会赔,保费自然就贵很多,同样三十岁男性,买同样保额,保费可能是定期寿险的好几倍。一般是有财富传承需求的人,会选这种,就是确定要给孩子留一笔钱,不管什么时候走,孩子都能拿到。
哦对,现在很多人说的增额终身寿,其实和我们说的保障型寿险不是一回事,它更偏向储蓄理财,保障功能很弱,今天我们就不聊这块了。
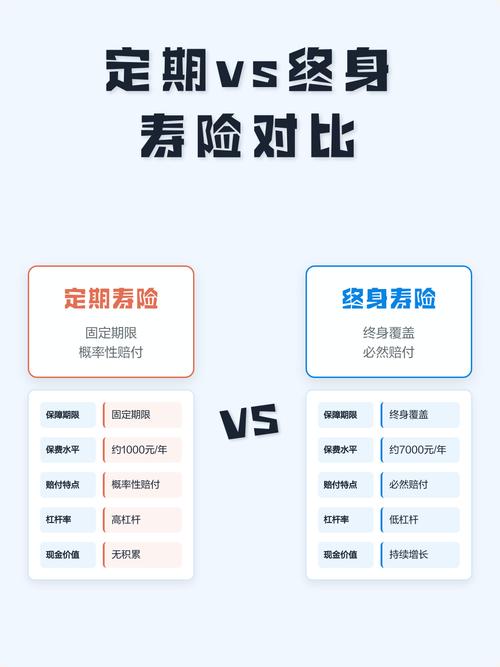 定期寿险终身寿险区别对比图
几个常见误区,一定要记清楚
 几个常见误区,一定要记清楚
聊到这儿,说几个很多人都会踩的坑,提前说清楚,免得之后闹心。
第一个误区,我要给刚生的孩子买寿险。完全没必要啊。孩子没有家庭责任,也不需要赚钱养家,真的出事,你要那笔钱干嘛?更何况,监管对未成年人寿险保额也有上限,根本买不到很高的额度,完全没必要花这个冤枉钱。
第二个误区,健康告知随便填,反正挨过两年就一定赔。大错特错。健康告知一定要如实填写,具体能不能买,能买什么样的,一切以保险公司的核保结论和合同约定为准,别听别人瞎忽悠什么两年不可抗辩,那不是你不如实告知的挡箭牌。
第三个误区,买了寿险就什么都赔。不对,任何保险都有免责条款,什么情况不赔,合同里写的明明白白,比如故意犯罪、投保两年内自杀这些,多数都是不赔的,一定要自己花时间看,别光听别人说。
第四个误区,受益人不用填,反正都是老婆孩子拿。真不是,受益人空着不填,最后理赔金会变成遗产,不仅要走一堆复杂的继承手续,还有可能被用来抵你的债务,本来要给家人留的钱,最后不一定能稳稳落到他们手里,买的时候多花两分钟填好,省了后面好多麻烦。
说实话,我挺懂大家对寿险的忌讳,谁没事愿意说这种不吉利的话。可我见过太多本来幸福的家,因为顶梁柱塌了,一下子就散了,那种无力感,真的太让人难受了。
寿险从来不是什么晦气的东西,它就是一个温柔的托底。你在,你撑起这个家,你万一不在,它还帮你撑着,让你爱的人,还能好好往前走。
—
合规声明:以上内容仅供保险知识学习参考,不构成任何投保建议,所有保险的健康告知、免责条款、理赔规则都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于寿险,我想和你说点掏心窝子的话
文章链接:https://www.xinminbao.com/a/1450.html