去年梅雨季,我下班掏钥匙开门,脚刚迈进去就不对——凉丝丝的水漫过了拖鞋。抬头一看,客厅天花板还在往下滴水,吊顶泡得发涨,刚买半年的布艺沙发,整个底座都泡在水里。
后来查清楚,是楼上出差忘了关阳台水龙头,下大雨倒灌漏了整层。找师傅修吊顶、换沙发、刷墙面,前前后后花了快一万,我才拍脑袋想起,之前领的一份家财险,我早忘在账户角落积灰了。
说起来,很多人买了意外险重疾险,却从来没想过给自己的房子和家当买份保障。甚至很多人连家财险保什么都不知道。
家财险到底保什么?不是只保房子倒了
很多人听到家财险,第一反应就是:那不是房子塌了、地震毁了才用得上的吗?我住城市小区,哪那么容易出事?
家财险本质上保的都是日常突发的意外损失,那些你没想到的小灾小祸,才是它真正用得上的地方。
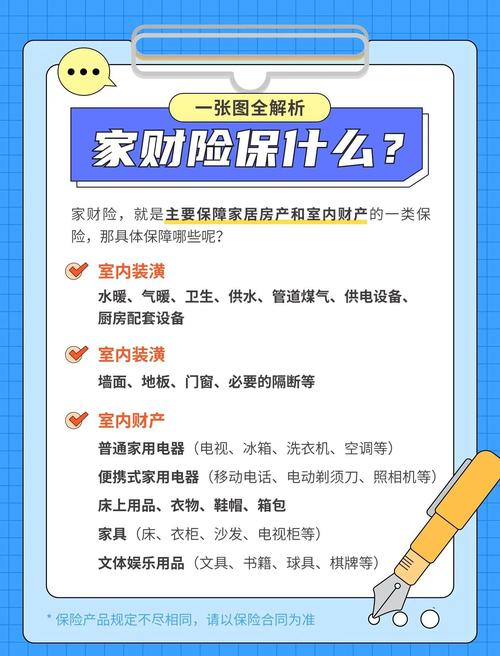
简单拆成三块说,你一下子就能懂。
第一块是房屋主体保障,就是你家房子的墙、梁、天花板这些结构,要是因为火灾、爆炸、暴雨、漏水这些意外损坏了,修的费用可以赔。
第二块是室内财产保障,你家的冰箱、电视、沙发、衣物、甚至电脑手机,只要是家里的东西,因为意外损坏或者被偷被抢,都能按折旧赔。
第三块是第三者责任保障,这块真的是很多人的“隐形保护伞”——比如说你家水管漏了淹了楼下,要你赔楼下的装修和家具;比如说你家阳台花盆掉下去砸了路人,要你赔钱;甚至你家猫抓了来做客的朋友,对方打疫苗的钱,这份责任都能帮你出。
说实话,我见过最多出险的,就是漏水赔楼下的情况。现在城市都是高层,一户漏殃及好几户,随便修一修都是大几万,有这份保障,真的能少掏很多钱。
别以为租房子就不需要哦。租客也可以买,保你的家具家电,万一你不小心把房东的房子烧了漏了,第三者责任也能帮上忙。
这些常见误区,踩中了出事也赔不了
我帮身边朋友整理保单的时候,发现十个人有九个都踩过家财险的坑。说几个最常见的。
第一个误区:银行给房贷送的家财险,够用了。
大部分银行送的家财险,额度特别低,而且大多只保房屋主体,还是只保火灾爆炸这种极端风险,你家被偷了电脑、漏了水淹了沙发,根本不赔。等于送了个摆设。
第二个误区:我家里所有值钱东西都能赔。
不对哦。普通家财险对现金、金银珠宝、古玩字画、还有单独的高档手表珠宝,要么有很低的额度限制,要么干脆不保。你要是有特别贵重的私人物品,得看清楚合同,要不要附加额外保障。
第三个误区:所有自然灾难都赔。
很多人以为地震洪水都在保障里,其实大部分普通家财险把地震列为除外责任,要额外附加地震险才能保。洪水也要看情况,要是你家住在泄洪区,有的也不赔。一切都要看合同写的。
还有一个很多人搞错的:我房子买成五百万,是不是就要买五百万保额的家财险?
真不用。家财险的房屋主体保额,算的是重建成本,不是你的房价。房价里包含了地价,你的房子就算烧没了,地还是你的,只需要赔重建房屋的钱就行,保额买多了,也不会多赔,纯属浪费钱。
投保前记好这几件事,不会错
家财险真的不贵,大多一年也就几十块到上百块,换算下来一天几毛钱,换个心安真的不亏。但投保前,一定要搞清楚这几件事。
首先,先明确你的身份。你是房主还是租客?房主主要关注房屋主体和第三者责任的额度,租客更关注室内财产的保障就行,不用白花钱买房屋主体的保额。
然后,一定要抽十分钟看免责条款。哪些情况不赔,一定要心里有数。比如说你家水管因为年久失修老化漏水,有的产品是不赔的;比如说你自己故意造成的损失,肯定不赔;比如说你家放在院子里的电动车被偷了,有的也不保。所有规则都以合同写的为准,别光听别人口头说。
最后,有特殊资产一定要提前确认。刚才也说了,贵重的珠宝、字画、还有经营用的设备,要是放在家里,一定要提前看清楚有没有在保障范围内,要不要附加险。
不过话说回来,保险从来都不是帮你消灾,只是帮你在意外找上门的时候,不用一下子掏出去大半积蓄,不用把好几年攒的钱都砸在修房子换家具上。
合规声明:
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的保障范围、责任免除、理赔规则等,均以保险合同条款和保险公司官方说明为准。本文不推销任何具体产品,不评价任何保险公司或产品。
作者|dananjin
排版|dananjin
审核|白杨