责任险到底保的是什么?
先给结论:责任险保的是,你因为过失,对第三方(也就是你之外的人)造成了人身伤害或者财产损失,按照法律你必须赔这笔钱,保险公司按照合同约定帮你赔。 和我们常见的保险最大的区别是什么? 重疾险、医疗险、意外险,大部分都是保「你自己」的,出事了赔钱给你自己。 责任险反过来,保的是「你欠别人的钱」。 你弄伤了人、弄坏了别人东西,法律要你赔,保险公司出这个钱。 说白了就是,帮你兜住「无心之失闯大祸」的风险。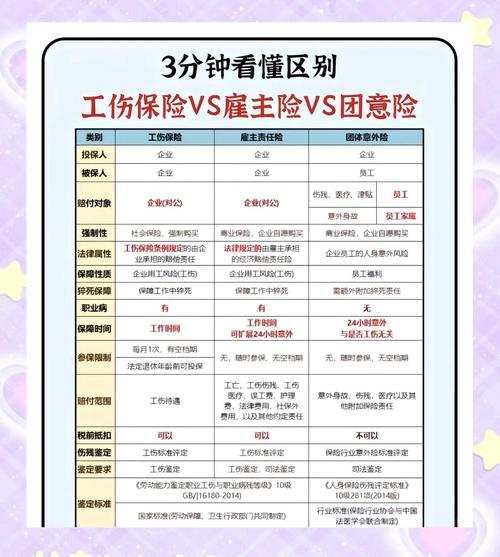
生活中常见的责任险有哪几类?
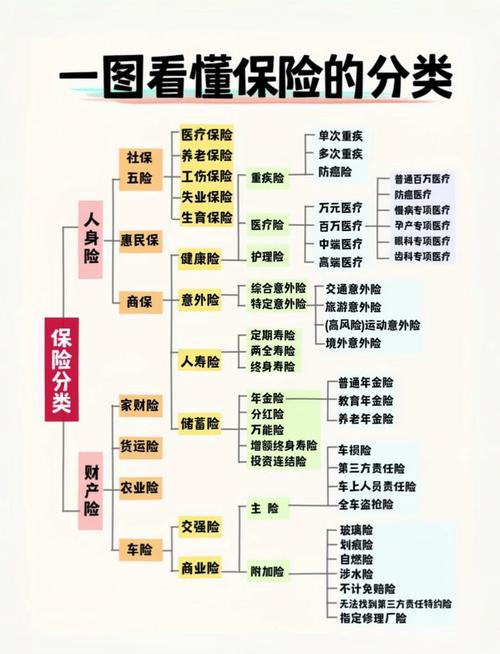
其实责任险离你一点都不远,很多场景你都碰到过,只是没注意。 1. 公众责任险开公共场所的老板基本都会买,比如商场、超市、饭店、景区,客人在你地盘摔了、碰了,东西损坏符合约定的话,都走这个赔。很多小老板开个餐馆,觉得不就是滑一下能花几个钱,真碰到摔成骨折要做手术的,十几万几十万赔偿款掏出来,小半年利润就没了。 2. 雇主责任险
开公司、开店铺雇人的老板买的,员工在工作的时候出事受伤,老板依法要赔钱,保险公司出。要注意,它和工伤保险不冲突,是补充作用。 3. 产品责任险
生产、卖产品的商家买,你的产品有问题,把人弄伤了、把人家东西弄坏了,这个帮你赔。比如你买的电热毯自燃烧了房子,生产厂家的产品责任险就会赔你的损失。 4. 个人类责任险
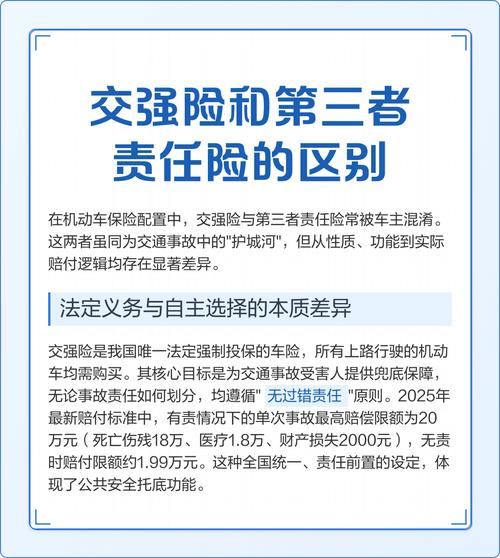
现在很多个人也能买,比如养宠物的人买的宠物责任险,你家狗咬了人、抓伤人要赔,它帮你出;租房子的人买的租房责任险,你忘了关水漏到楼下,淹了人家家具家电,你要赔,它出;还有车主买的第三者责任险,其实本质也属于责任险,撞了人撞了车,赔对方的钱就是三责险出,这个老司机都懂。
关于责任险的几个常见误解
不对。你买的意外险重疾险都是保自己,碰到你要赔别人的情况,这些保险根本不赔。比如你家狗咬了路人,你的意外险一分钱都不会出,只有责任险赔。 2. 只要是我闯的祸,都能赔
不对。故意干的坏事不行,你故意打人、故意砸人家东西,这个属于故意行为,免责条款里明确写了不赔。另外还有很多免责情况,比如战争、核辐射这些,所有保险都不赔,具体要看合同。 3. 个人根本用不上责任险
不对。养宠物的,遛狗牵绳也保不齐有意外,小孩乱跑碰坏别人东西也不是没可能;租房子住,做饭忘关火、漏水淹楼下,谁能保证一辈子不出错?真出个大事,几万几十万赔偿,对普通家庭来说压力不小,责任险就是花一点点钱兜这个风险。 4. 员工交了社保,老板就不用买雇主责任险了
不对。工伤保险是赔给员工的,只覆盖基本的赔偿,如果员工因为工伤致残,起诉老板要额外的伤残赔偿,这部分雇主责任险就可以帮老板出,它是给老板的保障,没法用社保替代。
需要你记住的提醒
作者|dananjin
排版|dananjin
审核|小准