交强险和商业险,根本不是一回事
交强险是强制买的,不买不能上牌上路。本质是赔给事故对方的,不管你自己的损失。 比如你撞了别人的车,碰了人,交强险给对方赔。你自己的车刮了,自己人受伤,交强险一分不出。 交强险的保额是固定的,现在总保额20万:其中伤残身故最多18万,医疗费用最多1.8万,财产损失最多2000块。 看到没,撞个稍好点的车,仅对方车损就超过2000了。这点额度根本不够用。 所以才需要商业车险补缺口。商业车险是自愿买的,你可以根据自己的情况选。 目前商业车险最核心的两个主险是:车损险和第三者责任险。 车损险赔你自己车的损失,大到撞车报废,小到刮蹭喷漆,都可以走车损险(符合条款约定的情况下)。2020年车险综合改革之后,原来的盗抢、自燃、涉水、玻璃单独破碎、不计免赔这些附加险,都合并到车损险里了,不用再单独买。 第三者责任险,是赔对方的,补充交强险不够的部分。撞了车、伤了人,要赔的钱超出交强险额度,剩下的走三者险赔。 剩下还有很多附加险,比如座位险、医保外用药责任险之类的,都是按需选,不强制。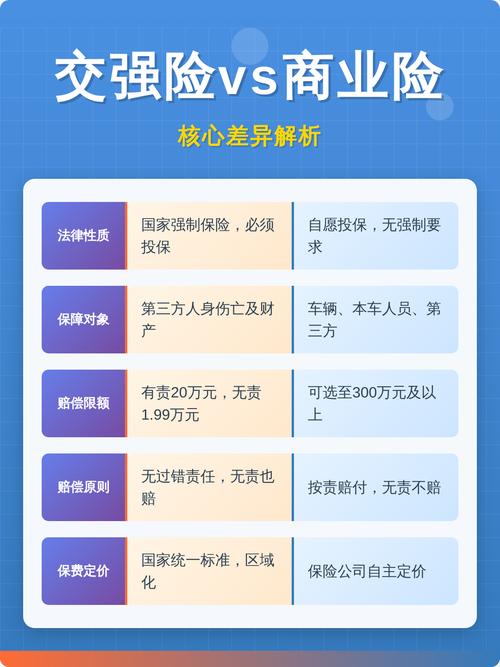
这些常见误区,大部分车主都踩过
第一个误区:买了全险就什么都赔。 根本没有”全险”这个说法。这只是销售的笼统说法,指买了几个常见主险附加险,不是真的所有情况都赔。 比如酒驾、无证驾驶、故意撞车,这些肯定不赔。你没买对应的附加险,对应的损失也不赔。别听销售随口说,一切看合同。 第二个误区:老司机开车稳,不用买车损险。 你不撞别人,架不住别人撞你啊。架不住天灾啊。 去年夏天好多城市暴雨,地下车库被淹,车泡了全靠车损险赔。路边梧桐树倒了砸车,冰雹砸凹了引擎盖,也都是车损险赔。哪怕你开了十年的旧车,该买还是要买。 第三个误区:车损险保额要按新车买才对。 不对。车损险的赔付上限是车辆的实际价值,你开了五六年的车,实际价值只剩几万,你按新车几十万买保额,多交的保费全是白花,真出事也只会按实际价值赔。 真的,好多人每年多交大几百,就是踩了这个坑。 第四个误区:三者险买100万就够了。 这个没标准答案,但要是你常在一二线城市跑,路上好车多,建议多买一点额度。真出事了,不至于把自己多年积蓄搭进去。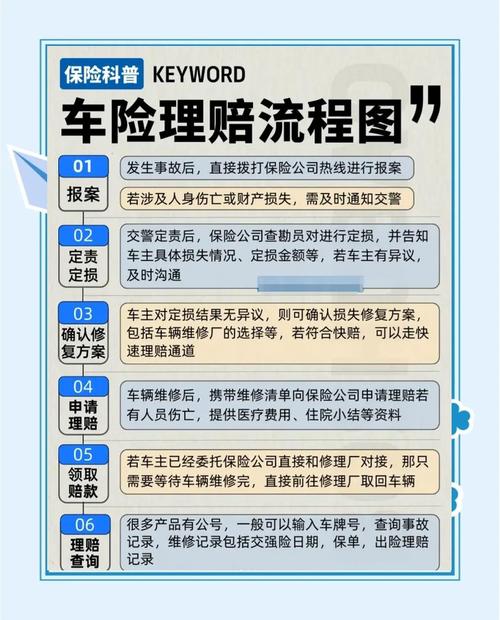
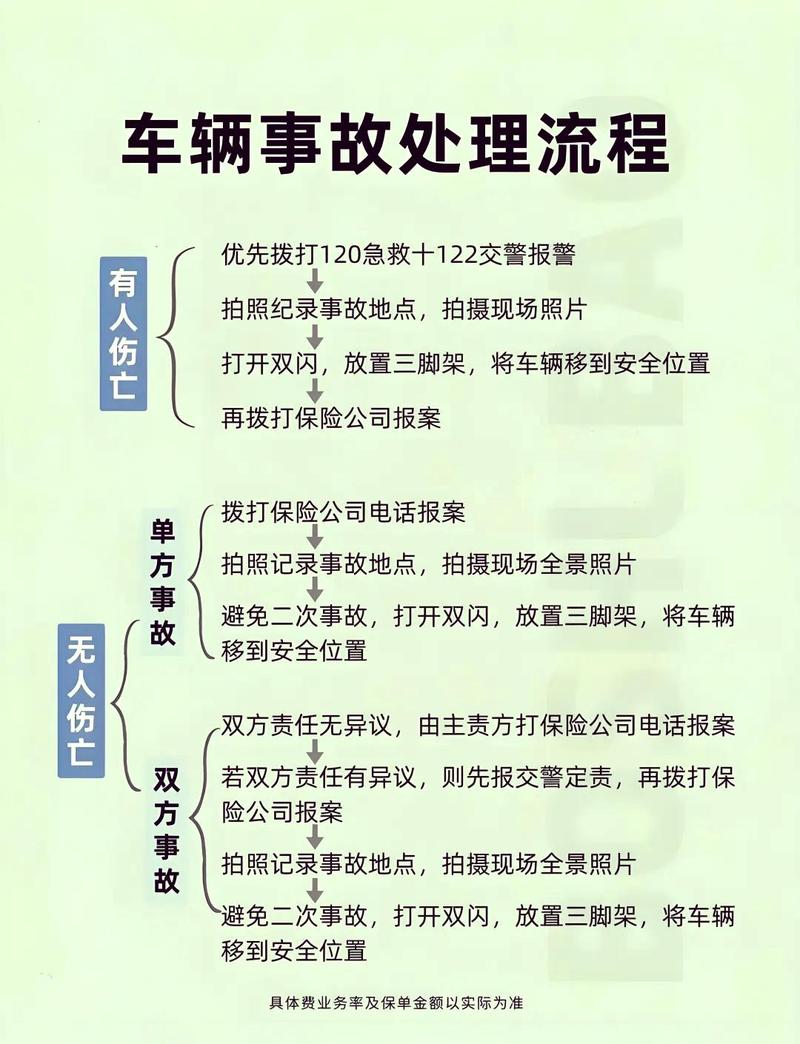
出事故后,理赔要按这个顺序来
最后要提的合规提醒
作者|dananjin
排版|dananjin
审核|柚子