跟邻居唠唠:年金险到底是个啥,能帮我们啥
2026-09-14 02:53:55
上周我在小区门口菜店排队付钱,碰到住3号楼的张阿姨拉着我问了快十分钟。说前几天参加了个社区周边的免费养生讲座,结束后人家一直推年金险,说存点钱老了每月领钱,比社保还多,她心里打鼓,知道我平时帮大家整理保险知识,就逮着我问个明白。其实不止张阿姨,这大半年我在楼下遛弯,碰到三四个长辈问类似的问题。今天就把这些事儿掰扯清楚。
先掰扯明白,年金险到底是什么
说白了,就是你现在给保险公司交一笔或者几笔保费,等走到约定的时间,保险公司定期给你打钱。就这么简单。
根据领钱的用途不一样,大家常听的什么养老年金、教育金,其实都属于年金险的范畴。比如你今年30,想给老了提前存点零花钱,每年交几万,连交20年,等你60岁退休了,保险公司每个月固定给你打一笔钱,一直领到你去世,这就是养老年金。再比如你刚生了娃,想给娃存一笔上大学、结婚的钱,从现在开始交,交10年,等娃18岁上大学开始每年领,这就是教育金类的年金险。
它核心的特点,就是把一笔钱,拆成未来很长时间里稳定的现金流。
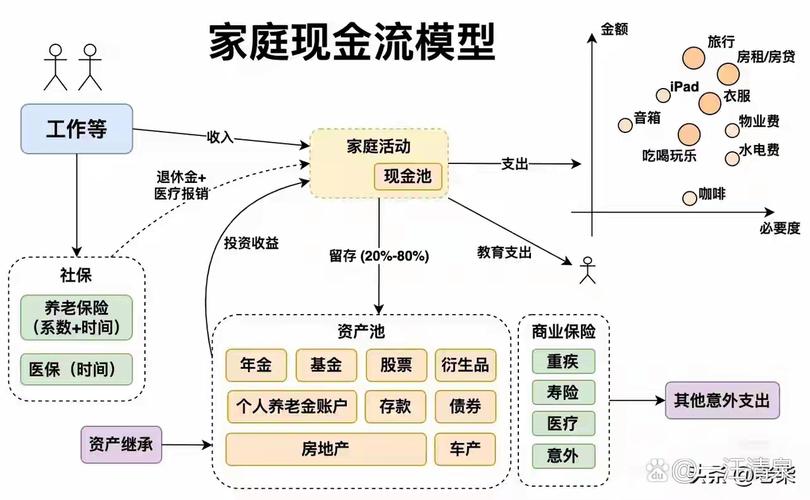 普通人家庭年金险现金流规划示意图
这些常见误区,别踩
说实话,我碰到过好多人对年金险的误解,差得真挺多的。
第一个误区:年金险就是理财产品,就是用来赚钱的。不对,它本质是保险,核心作用根本不是赚快钱。它最大的用处,其实是强制储蓄、锁定长期的确定用途。你想想,你每个月存五千块打算存着养老,存银行里,看到新款手机、想出去旅游,忍不住就动了这笔钱对不对?要是买了年金险,不到约定的领钱时间,你动这笔钱损失挺大,反而帮你把钱牢牢锁住,留到该用的时候再用。
第二个误区:买年金险一定比存银行划算。这话真不能这么说。你存银行,随存随取,流动性好。年金险流动性差,短期拿出来不划算,但它能锁定几十年的长期收益,只要你持有到期,就能拿到合同写好的钱,这个确定性是很多其他理财方式比不了的。本来用途就不一样,没必要拉踩比高低。
第三个误区:先买年金险,再补保障。好多人听人说年金险好,手里有点钱先买了年金,重疾医疗险一点都没配,万一得个大病,年金险取出来亏一大笔,不取又没钱治病,太被动了。
哦对了,还有人觉得年金险是给富人买的,普通人不配。也不对,哪怕你每年只能存个几千块,想给老了多添一笔零花钱,只要符合自己的情况,也完全可以考虑。
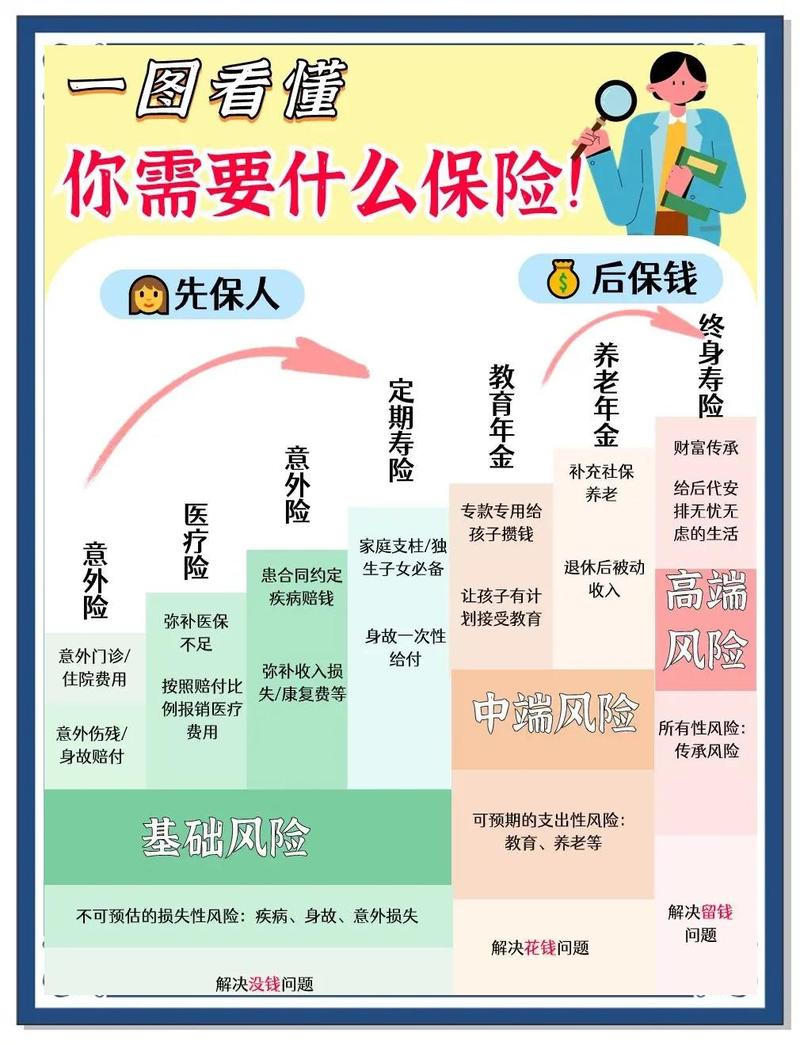 个人保险配置顺序误区对比图
打算碰年金险之前,先想清楚这几件事
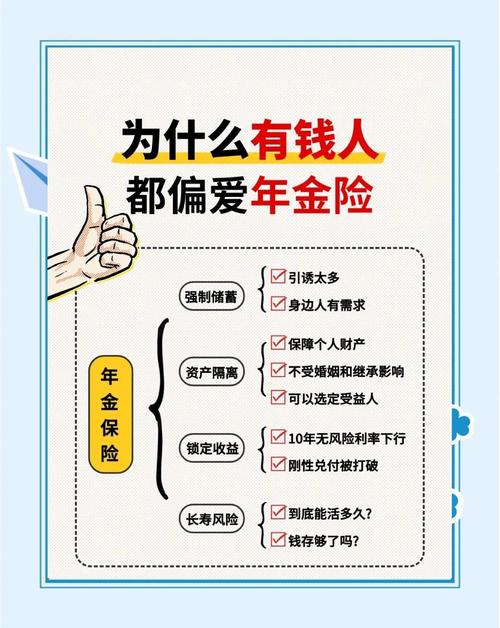 打算碰年金险之前,先想清楚这几件事
我从来不劝人买也不劝人不买,你先问问自己这几个问题,想清楚再决定。
第一个问题:这笔钱我真的放一二十年不用吗?年金险是长期规划,你要是三五年之内就要用这笔钱买房、买车,那别碰。短期退保,大概率会亏本金,没必要折腾。
第二个问题:我的基础保障都配齐了吗?手里留够三到六个月生活费当应急钱了吗?记住,先保障,后储蓄,这是最基本的顺序。万一出事,保障能帮你扛风险,储蓄是留着未来花的,顺序错了,很容易陷入被动。
第三个问题:我买它到底是为啥?如果你是想两年赚一倍,想靠它发财,那它真不适合你。如果你就是想给自己老了多存一笔确定的零花钱,不管未来行情怎么样,每个月都能多几千块买肉买水果,或者就是想给孩子留一笔确定的钱,不管未来怎么样,这笔钱一定在,那它确实能满足你的需求。
对吧?很多人买错,就是一开始目的就错了,冲着高收益去,最后发现达不到预期,白白后悔。不过话说回来,找对了用途,它就是个很踏实的工具。老了每个月保险公司准时打钱,那种安全感,可不是随便什么工具能给的。
最后跟大家说清楚,本文内容仅供保险知识学习参考,不构成任何投保建议,不推荐任何具体保险公司和产品,不承诺任何收益,所有关于产品的保障内容、收益规则,都要以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
跟邻居唠唠:年金险到底是个啥,能帮我们啥
文章链接:https://www.xinminbao.com/a/141.html