说人话,定期寿险到底是什么
很简单,你和保险公司约好一个保障期限,比如保20年,或者保到60岁。你交很少的钱,买一笔几十万上百万的保额。 如果在约定的保障期限内,你不幸身故或者发生全残,保险公司就会直接把这笔保额赔给你指定的家人。 就这么直白。 和其他寿险比,它只保一段期限,保障期满没出事,合同就结束了,大部分消费型定期寿险也不会退你保费。正因为这样,它的价格便宜到离谱。三十岁的人买一百万保额,保三十年,一年也就几千块,甚至有的一千多就能拿下。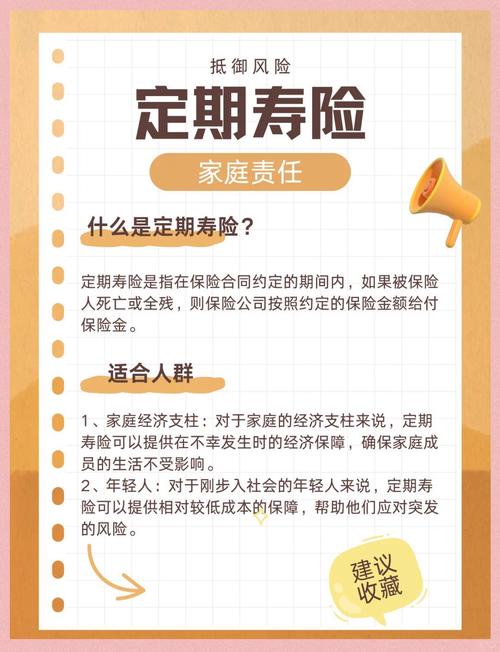
什么样的人需要买定期寿险
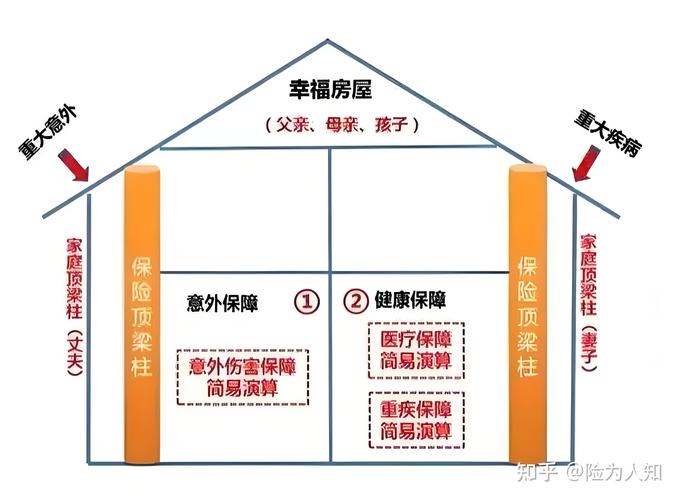
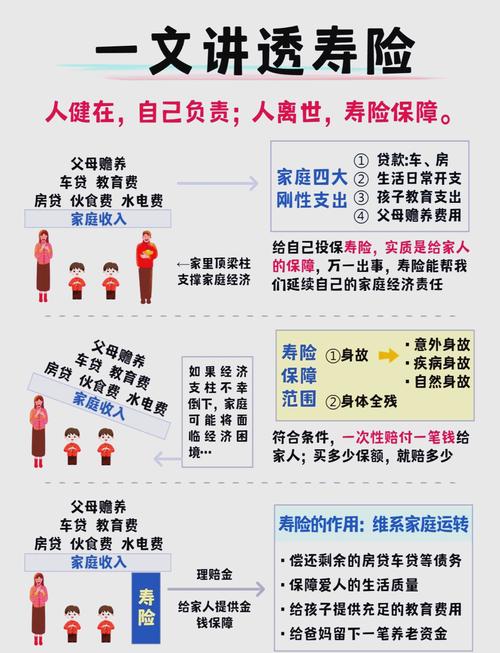
说白了,只要你身上扛着别人的生计,就需要考虑。- 第一,家庭经济支柱。不管你是老公还是老婆,只要家里一大半收入靠你,上有老下有小,还有房贷没还清,你真的得留一手。万一你倒下了,房子不会因为你走了就不用还房贷,孩子不会因为没钱就不上学,爸妈不会不用养老。这笔赔付款,就是帮家人把日子继续过下去的底气。
- 第二,背负大额债务的人。比如创业贷了款,或者给朋友做了担保,不想自己出事后把债务甩给家人的,一份定期寿险能帮你兜住底。
- 第三,这些人其实不用急着买:已经退休,孩子都已经成家立业,没有负债,也没人靠你的收入生活,那确实可买可不买。未成年人也没必要买,本来就没有家庭责任,买了反而浪费钱。
关于定期寿险的几个常见误区,得掰扯清楚
- 误区一:我有意外险了,还要定期寿险干啥?
不对。意外险只赔意外导致的身故伤残,大部分因病身故是不赔的。但定期寿险不管是意外还是疾病,除了少数免责情况,都赔。这俩完全不是一回事,不能互相替代。 - 误区二:我有重疾险,还买定期寿险干啥?
重疾险是给谁花的?是给你自己治病养病用的,你得了重疾,赔你钱用来治,用来养病,弥补你不能工作的收入损失。要是人没了,很多消费型重疾险身故只退现金价值,根本达不到你要买的保额,够不上房贷和家用。定期寿险就是直接给一大笔钱给家人,作用完全不一样。 - 误区三:定期寿险肯定不赔,都是坑。
说实话,定期寿险是所有保险里理赔最简单的。身故全残的认定非常清晰,只要你买的时候如实做了健康告知,符合合同要求,理赔很少有纠纷。当然,前提是你得认真看条款,别乱隐瞒健康情况。
选定期寿险要盯准哪几个核心点
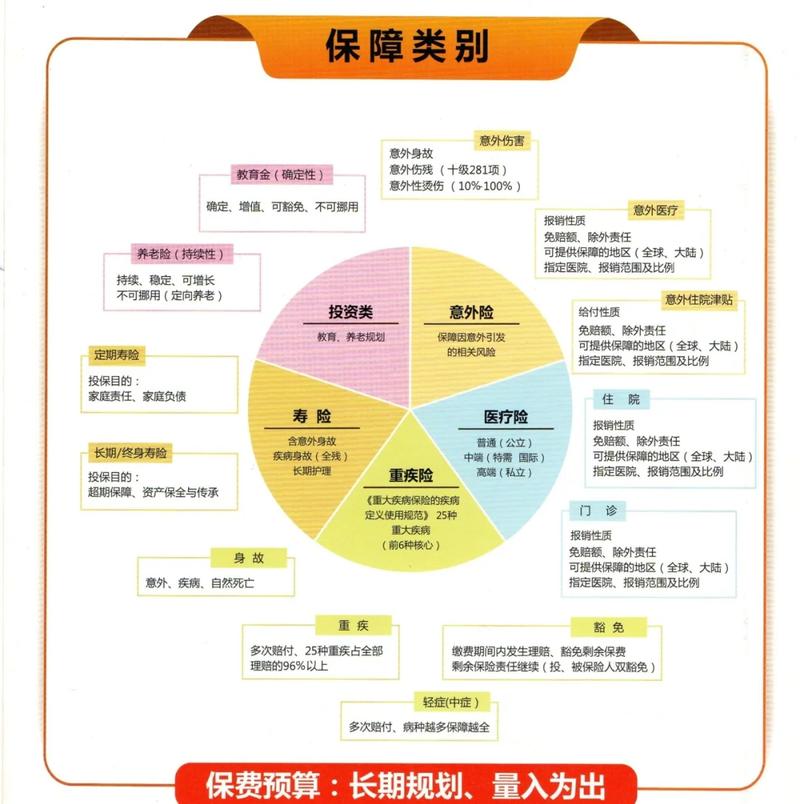
- 第一,保额优先。额度一定要够,别为了省点钱买太少。一般怎么算?把剩下没还的房贷车贷加起来,加上孩子未来的教育费,再加上父母十年左右的生活费,凑出来的数就是你需要的最低保额。
- 第二,保障期限适合就好。不用盲目追求保终身,保到你房贷还完,或者保到退休,或者保到孩子成年,就够了。期限越长,价格越贵,符合你当下的责任期就行。
- 第三,认真看健康告知和免责条款。有健康问题别硬扛,不符合就别乱投保,最后赔不到才是真的亏。免责条款里列明的不赔情况,一定要提前看明白。
最后给大家提个醒
作者|dananjin
排版|dananjin
审核|见微