拿到新保单,是不是翻两页就塞抽屉了?反正字多到眼晕,看不懂也不想看。对吧?
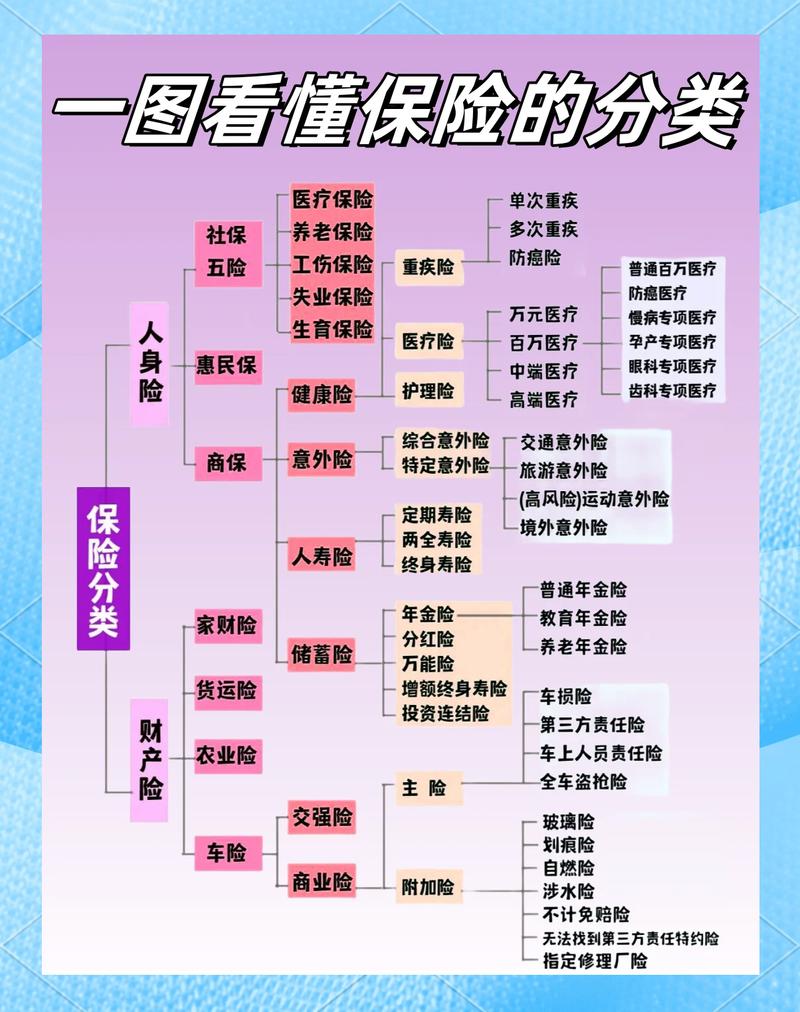
很多人买完保险,只记得交保费,从来没翻开过手里的保单合同。其实不管哪家公司的保单,基本都是按照统一的监管要求搭建的模板框架,摸透这个模板的逻辑,不用十分钟就能把核心信息扒出来。
一份标准保单模板,到底分哪几块?
目前国内合规的保险保单,模板框架大同小异,基本都拆成三个核心部分:
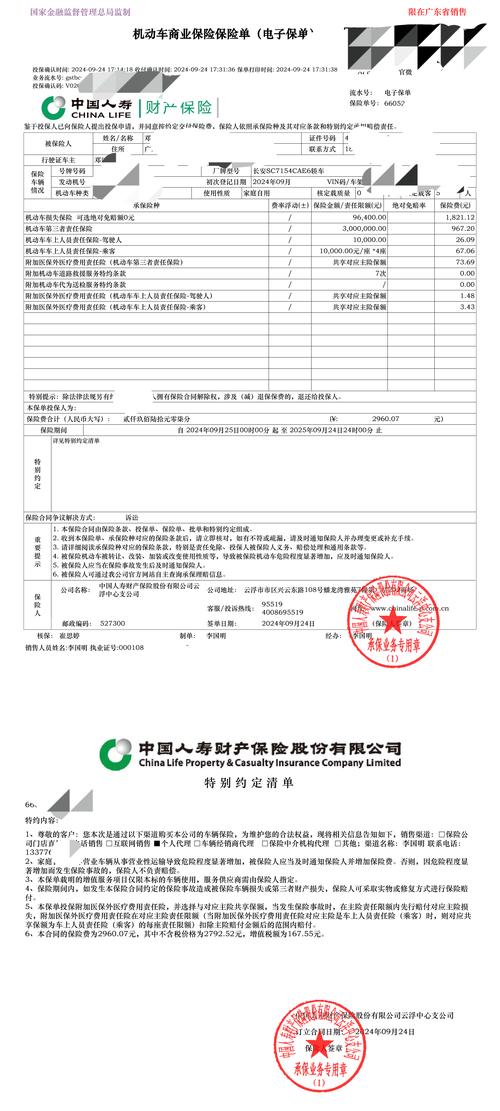
- 投保信息汇总页:就是打开保单的第一页,所有基础信息都列在这,投保人是谁,被保人是谁,受益人填了谁,保的是什么产品,交费期间是多久,保障期间是多久,每期交多少保费,保单生效日是什么时候…所有一眼要知道的信息,都挤在这一页。
- 正式保险条款:这是整份保单的核心,所有关于保什么、不保什么、怎么理赔、怎么退保的规则,全写在这里。也是大部分人觉得字多看不懂的部分。
- 附件资料:一般是你投保时填的投保申请书、健康告知问卷、产品说明书、现金价值表这些,都是保单有效的组成部分。
保单模板里最不能跳过的几个关键位置
不用你逐字逐句读完全文,只要盯着这几个位置看,就能避开80%的坑:
责任免除
就在保险条款的前半部分,一般会单独列成一个章节,用加粗标出来。这里写的全是保险公司不承担赔偿责任的情况,比如很多意外险不保高风险运动,很多医疗险不保既往症,全写在这。一定要过一遍。保险责任
这部分写的就是你花钱买的到底是什么保障,什么情况下能赔,能赔多少,有没有免赔额,赔付比例是多少,全在这里。别光记着销售说的内容,一定要对照模板里的白纸黑字看一遍。特别约定
这个位置真的太多人漏看了。一般会放在投保信息页的最下方,或者条款的开头结尾。如果特别约定里的内容和通用条款不一致,以特别约定的内容为准,效力比普通条款高。别漏。现金价值表
长期保险的保单模板里都会附这张表,如果你未来要退保,或者申请保单贷款,能拿到的钱就是对应年度的现金价值,提前看看心里有数。
说实话,我身边好多买了保险五六年的朋友,都不知道自己保单里有这么个东西。说出去你敢信?
关于保单模板的常见误区
误区一:所有保单模板内容都一样
不对,监管只要求保单模板必须包含哪些核心内容,统一框架结构,不是说内容都一样。不同公司不同产品,具体的保险责任、免责条款千差万别,模板只是骨架,内容才是肉。误区二:电子保单模板没有法律效力
不对,现在很多保险公司都发电子保单,和纸质保单的模板内容完全一致,法律效力也一样,不用担心不作数。存在电子档里,随时能调出来看,比纸质的还不容易丢。误区三:保单模板里的话都是套话,不用当真
不对,保单模板里印的每一句话,都是有法律效力的。口说无凭,写进合同的内容才算数,这个道理放哪都对。
合规提醒
1. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
2. 本文所讲的保单模板规则仅为通用科普,具体保单内容请以你所持的正式保险合同和保险公司官方说明为准。
3. 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小准