前几天在小区遛弯,碰到楼下张姐坐在石凳上叹气。去年她体检查出肺小结节,当时买了一份一年期的医疗险,今年刚到续保期,直接收到了保险公司的拒保通知。
她懵了:“当初说可以一直买啊,怎么说不让续就不让了?”
其实问题出在哪?从一开始就没搞懂续保条件啊。很多人买保险只看保额看价格,掏完钱就把保单扔抽屉吃灰,续保条件这四个字,连看都没看过。等到真需要续的时候,才发现不对,晚了。
先搞懂:不同保险的续保条件,根本不是一回事
我们买的保险,大概分长期型和一年期型,两类的续保规则天差地别。
先说长期保险,比如保到70岁、保终身的重疾险,定期寿险这些。只要你投保的时候过了健康告知,后续整个保障期内,都不存在“续保”的问题。你按期交保费,保险公司就得给你提供保障,不会因为你后来生病、健康变差,就单方面终止合同。这个是写在合同里的,没什么可纠结。
坑大多出在一年期的保险身上,尤其是一年期的医疗险、防癌险这类健康险。一年期的产品,本来就是买一次保一年,下一年能不能买,全看续保条件怎么定。
目前常见的,大概分三种:
第一种,就是不保证续保。说白了就是,每年续保都要重新核保。你这一年身体有没有出新问题,有没有理赔过,保险公司审核一遍,觉得风险高了,直接就能拒绝你续保。张姐碰到的就是这种。
第二种,就是保证续保N年。比如保证续保6年,保证续保20年。意思就是,在这个约定的保证续保期内,不管你身体变什么样、赔过多少钱,保险公司都不能拒保,也不能单独给你涨价。这个是硬承诺,写在合同里的。
第三种,还有些产品会写“可连续续保”,这个和保证续保不是一回事,别搞混了。很多销售会把连续续保吹成和保证续保一样,其实不对,连续续保本质上还是保险公司掌握主动权,真要是产品停售,还是没法续。
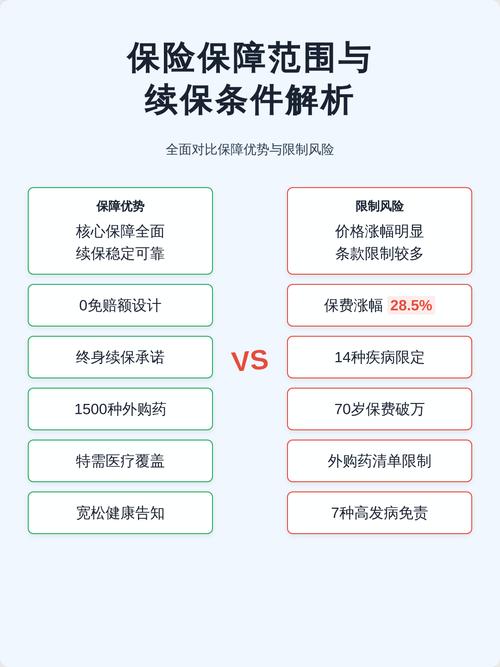
这些续保误区,很多买保险人都踩过
说实话,我在社区帮大家整理保单的时候,十份有八份,主人都没搞懂续保这件事,误区真的太多了。
第一个误区:“产品不停售,我就能一直续保”。不对啊。哪怕产品没停售,不保证续保的产品,你第二年身体出了异常,保险公司照样可以拒保。之前有个朋友找我唠,说他前一年得肺炎住了院,理赔过之后,第二年续保直接被拒了,想买新的保险,因为住过院还查出了结节,根本买不到新的健康险。想想都头疼。
第二个误区:“保证续保就是一辈子都能买”。也不对。保证续保只保你约定的那个期限啊。比如你买的是保证续保6年的,6年到期之后,你要再买,还是得重新审核健康状况,那时候你身体要是已经出问题了,可能就买不了了。哪怕是保证续保20年的,20年之后,也得看当时的规则。
第三个误区:“续保不用再算等待期”。这个要看情况啊。如果是同一款产品在保证续保期内续保,那确实不用再算等待期。可要是你原来的产品停售了,转投保险公司的新产品,那还是要重新算等待期的。还有就是,你换了一家保险公司买,那肯定也要重新算。别到时候刚续完新保,出事了发现还在等待期,赔不了,那才叫闹心。
看续保条件,记住几个核心点就不会错
不过话说回来,也不用把续保条件想的太复杂,看的时候抓住几个点就行。
第一,分清“口头承诺”和“合同白纸黑字”。不管销售跟你说什么“我们这款卖了十年了,肯定不会停售,一直让你续”,都别信。所有和续保有关的规则,必须是写在保险条款里的才作数。口头说的,转头人家产品下架了,你找谁哭去?
第二,买一年期健康险,优先看有没有明确写进合同的保证续保。同样的保障,有明确保证续保约定的,肯定比没有的踏实,这个是核心。
第三,别以为买了保证续保的产品就万事大吉。还是那句话,保证续保只保约定的期限,到期之后还是有可能没法再续。所以投保的时候,想清楚你需要的保障期限,结合自己的身体情况选,对吧?
还有个小提醒,隔个两三年,把你手里的保单都拿出来翻一遍,记清楚自己的保障规则,别等出事了才想起来翻,那时候真的容易出乱子。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺。所有关于续保的规则,都以您手中的保险合同、以及对应保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|小北