到底什么是保险免责条款?
说白了,就是保险公司提前写进合同,明明白白告诉你”这些情况我们不赔”的内容。
不是什么藏着掖着的坑,是保险合同里必须有的一部分——提前把规则说清楚,避免事后扯皮。
说实话,要是没有免责条款,那才是真的乱。什么故意骗保、违法犯罪出事都能赔,保费早就涨到天上去了,吃亏的还是老老实实投保的普通人。
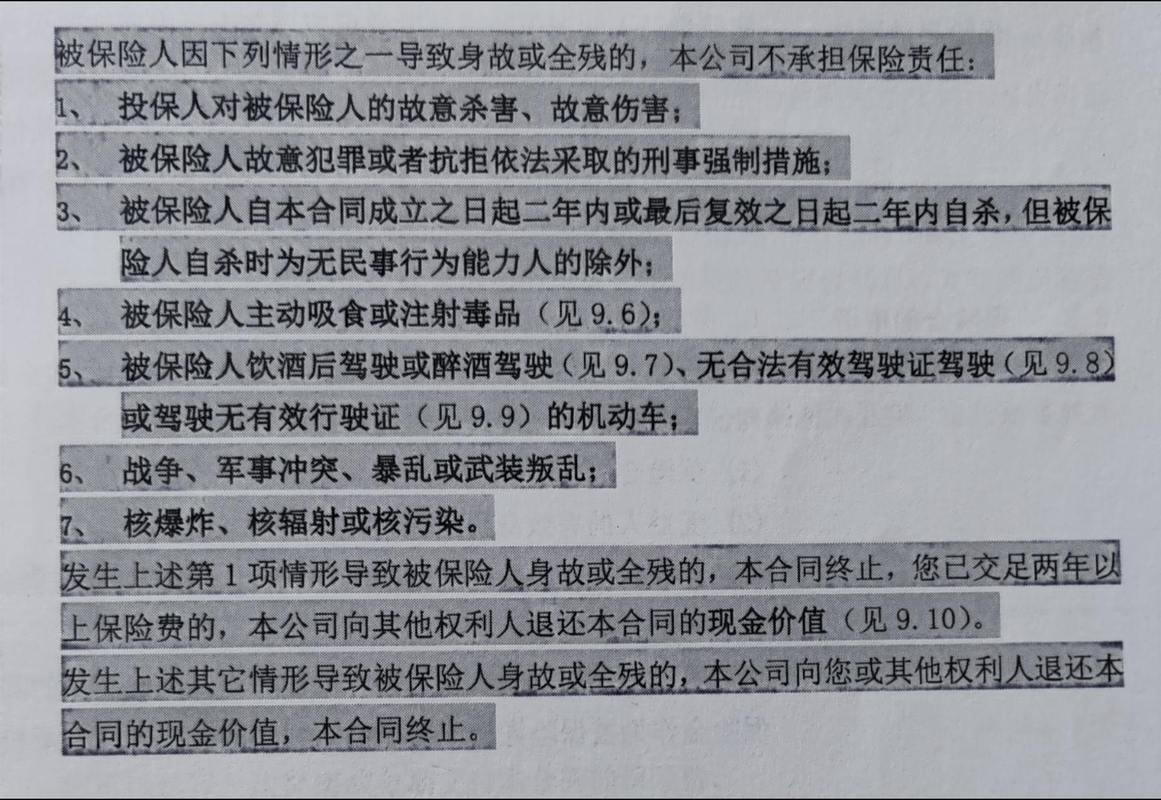
常见的免责条款,分哪几种?
1. 法定通用免责
这一类是法律要求,所有保险都必须写上的,几乎每家的产品都差不多。比如故意犯罪、酒驾醉驾、吸毒、故意自杀/自伤(投保两年后自杀部分寿险会按约定赔付,这个另说)、战争暴乱这类,基本都在这一类。
2. 产品特定免责
不同类型的保险,有自己专属的免责,得看产品合同。举几个例子:
- 意外险不保你本身疾病导致的身体损伤,比如你心梗发作摔倒受伤,意外险一般不赔,得走医疗险或者寿险。
- 医疗险不保美容整形、不孕不育、养生保健这类非治疗必需的项目。
- 重疾险一般不保先天性疾病、遗传性疾病。
3. 散落在其他章节的”隐形”免责
很多人以为只有”责任免除”那一个章节才是免责,其实不是。不少免责约定散落在其他条款里。比如等待期出险不赔,写在等待期条款里;医疗险要求合理且必需的医疗费用才赔,不符合这个要求的自然不赔,相当于隐性的免责。这些地方最容易被忽略,也最容易出纠纷。
关于免责条款,最常见的几个误解
误解一:免责条款字越小,坑越大
之前总有自媒体说保险公司故意把免责条款印成蚂蚁字坑人。其实现在银保监会管得很严,要求免责条款必须做加粗提示,保险公司不敢乱搞。真要是老花眼看不清,拿个放大镜,或者找保险公司要电子版本放大看,就行。
误解二:免责没写的,就都得赔
不对哦。保险是拿多少钱办多少事,它只保合同约定的责任。不在约定责任里的,就算免责没写,也不会赔。举个例子,你买的是重疾险,感冒发烧去看门诊,这个不在重疾险的责任范围里,就算免责没写感冒不赔,也不会给你赔的。
误解三:所有免责都是保险公司耍流氓
不过话说回来,真不是这样。刚才也说了,免责是把丑话说在前面,很多约定都是为了防范逆选择和骗保。比如故意杀人为了骗保,这种要是赔了,对所有投保人都不公平。当然,确实有部分条款写得不够清晰,但那是极少数,不能一竿子打翻一船人。
普通人看免责的实用建议
不用把整页免责都背下来,你只要记住两点:
- 先看和你日常行为、出行计划相关的内容。比如你经常去潜水、攀岩、冲浪,就看看免责里有没有把这类高风险运动列进去;你常年要去高原出差,就看看有没有把高原相关的病症列在免责里。
- 看不懂直接问,别自己瞎猜。找保险公司官方客服问清楚,比你自己翻百度瞎琢磨靠谱。
买保险花个十来分钟翻一遍免责,不亏。心里有数,总比出事了才追悔莫及强。
合规提醒
本内容仅作保险知识科普,不构成任何投保建议、理赔承诺,不同产品的免责条款差异很大,具体免责内容请以您所持有的保险合同原文,以及保险公司官方说明为准。本文不推荐任何保险产品,不评价任何保险公司或产品优劣。
作者|dananjin
排版|dananjin
审核|小准