前阵子跟发小喝奶茶,她全程皱着眉叹气。说半个月前单位体检,查出来甲状腺有个4a类结节,当时吓得魂都飞了,急急忙忙找了一堆攻略,赶紧买了一份重疾险。结果刚过一周,医生让她去做穿刺进一步检查,这时候她才反应过来:我这还在等待期啊?能赔吗?
其实问这个问题的人,真的太多了。很多人买保险,只盯着保额保费,从来没把等待当回事,真遇到事了才慌神。今天就掰碎了说清楚。
啥是等待期?说白了就是保险公司的观察窗
讲人话,等待期就是你买完保险之后,保险公司不给你承担责任的那段时间。
为什么要设这个?总不能是故意坑人吧?当然不是。就是怕有人明明已经查出来生病,故意瞒着想骗理赔。这种行为叫逆选择,如果不防着点,最后所有的成本都会摊到正常买保险的人身上,保费涨了,吃亏的是大家。
不同险种的等待期,其实差很多。
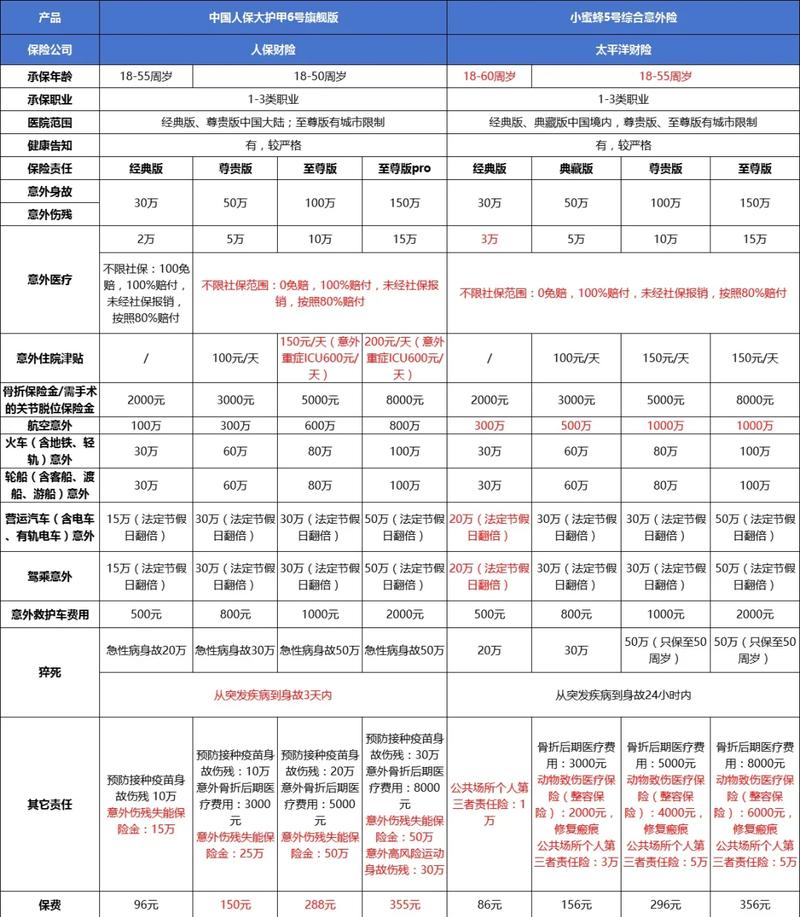
意外险大多没有等待期。毕竟意外是突发的,没人能提前预知摔一跤会撞断腿,所以今天买明天出事,也能赔。
医疗险一般是30天。重疾险大多是90天或者180天,也有更长的。定期寿险一般是90天。具体的还是要看你自己的合同。
等待期发病,到底赔不赔?90%的人都搞混了
最多人问的就是:我等待期内查出来点小问题,是不是之后永远都不赔了?
真不是一概而论的,得分情况说。
第一种情况:等待期内只是查出来异常,没确诊重疾,过了等待期才确诊,赔不赔?
这个完全看条款。有的合同写的是,只有等待期内确诊约定的重大疾病才不赔,这种情况,过了等待期确诊,符合条件就能赔。有的合同条款更严,说只要等待期内出现相关症状、检查异常,就不赔,那这种情况就会有纠纷。所以说来说去,最终结果都要以你手里的保险合同为准,旁人说啥都不算。
第二种情况:等待期内得了轻症,会影响之后的重疾理赔吗?
还是看合同。有的合同规定,等待期内查出轻症,直接退保费,合同终止。有的合同规定,只是轻症不赔,不影响后续的重疾保障,继续有效。所以别听人乱讲,自己翻两页合同比啥都强。
第三种情况:等待期内发生意外,赔不赔?
赔。只要是意外导致的,哪怕刚买完第二天出事,也符合理赔要求,毕竟意外险本身基本就没有等待期,其他险种也不会把意外导致的责任放在等待期除外里。
等待期内这些事,能不碰就别碰
说几个大家常踩的坑,都是真真实实见过的案例。
第一个坑:买完保险立刻跑去做全身体检。
说实话,我真的搞不懂这个操作。你买保险的时候已经做了健康告知,身体本来就没大问题,为啥买完立刻要去体检?万一查出来个甲状腺结节、肺小结节、乳腺增生,这些本来不影响什么的小异常,刚好落在等待期里,反而给后续理赔留下一堆麻烦。真的犯不上。就算单位强制体检,那也没事,真查出来异常,按合同要求来就行,别自己吓自己。
第二个坑:抱着侥幸心理,带病投保熬等待期。
n我见过有人,明明投保前就查出来肺结节,故意不告知,想着熬过180天等待期就没事了。真不是这样。只要保险公司查到你投保前就有相关的就诊记录,哪怕过了等待期,也可以拒赔,严重的连保费都不退,得不偿失。
第三个误区:等待期就是保险公司坑人。
说真的,换个角度想,如果没有等待期,所有人都是查出病了才买保险,那保费得涨成什么样?最后买单的还是咱们老老实实提前配置保障的人。等待期防的是故意骗保的人,不是坑正常投保人的,对吧。
还有人问,那等待期越短是不是越好?其实不用过度纠结,只要你是提前买保险,不是生病了才买,长短几十天一百天,熬一熬就过去了,没必要为了十天半个月的等待期,纠结大半天。
最后提个醒:以上内容仅供保险知识科普学习,不构成任何投保建议、核保结论或理赔承诺,具体的等待期规则、理赔判定,请以所投保保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满