为什么你总觉得保险条款像“天书”?
说实话,真不能全怪你眼神不好或者理解能力差。 保险条款本质是一份法律合同,法律文本讲究的就是严谨,不能有模棱两可的话,不然出了纠纷说不清楚。你看民法典不也一样,普通人看着也头大。再有就是,我们大部分人,这辈子买不了几份保险,根本没机会天天接触这类文本,第一次碰,可不就像看外星文吗。 好多人说业务员故意把条款写难,就是不想让你看,这话有点极端,但也不是完全没道理。确实有一些不规矩的从业者,就怕你看清了不买,一个劲跟你说“不用看,信我就行”。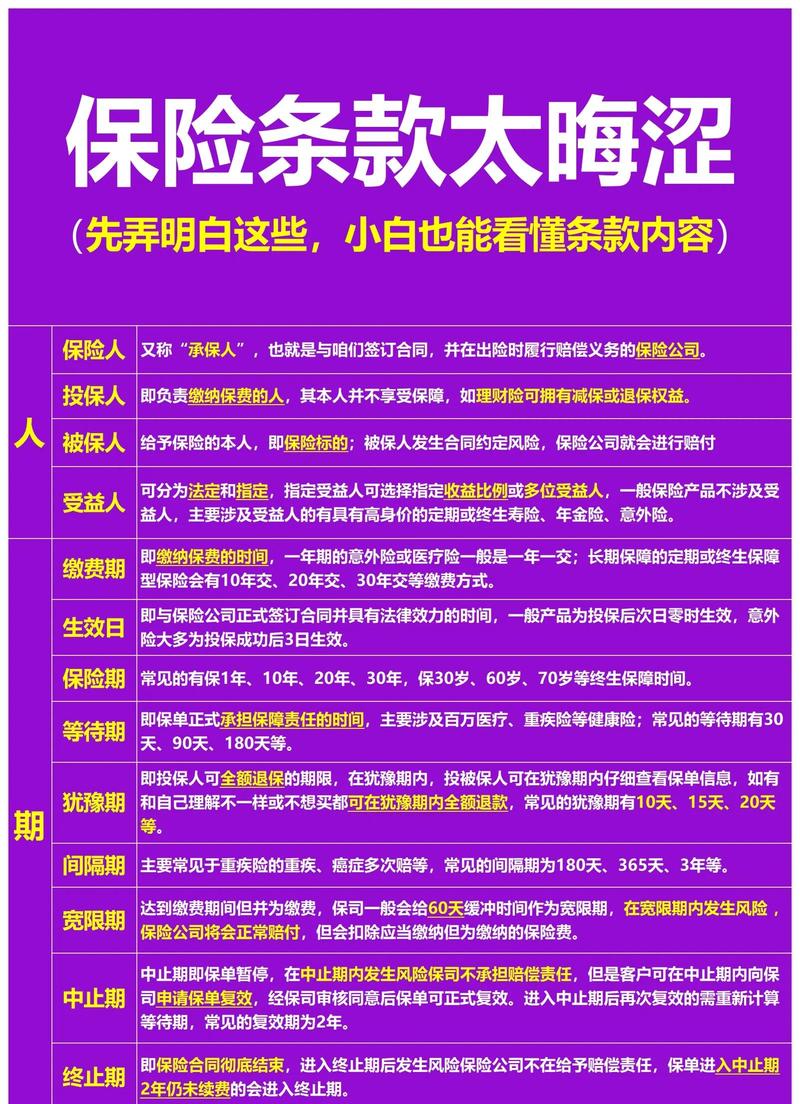
读保险条款,抓准这3处就够用
几十上百页的条款,真不用逐字逐句啃。你只要把这三个地方抠明白,就超过八成的投保人了。 第一个就是保障责任。说白了就是,到底啥情况给你赔,赔多少。举个例子,你买了医疗险,是不是只要住院就给报?当然不是。条款里一定会写“合理且必要的医疗费用”,什么叫合理?你只是个普通肠胃炎,非要住几千块一天的VIP套房,超出普通病房标准的部分,大概率是不赔的。再比如,有的重疾险,规定癌症要“浸润性”才赔,原位癌不在重症保障里,这些都写得明明白白。 第二个就是免责条款,也就是啥情况绝对不赔。这个比保障责任还要重要!我见过好多人出了事才发现,自己遇到的情况刚好在免责里。比如常见的,意外险大多免责里会写猝死不赔,因为猝死一般是自身疾病引发的,意外险保的是外来的突发的意外,不符合定义,自然不赔。再比如,酒驾、无证驾驶、故意犯罪,这些几乎所有保险都免责,买的时候一定要看清楚。提醒一句,具体免责内容请以你的保险合同和保险公司官方说明为准。 第三个就是关键规则约定,比如等待期多长,续保要不要重新核保,理赔要什么材料,宽限期多久,这些核心规则全在这里。比如等待期,就是你买完保险之后,一段时间内得病不赔,就是为了防止有人已经得病了才买保险骗赔,这个规则很合理,但你得知道自己的等待期是多久对吧。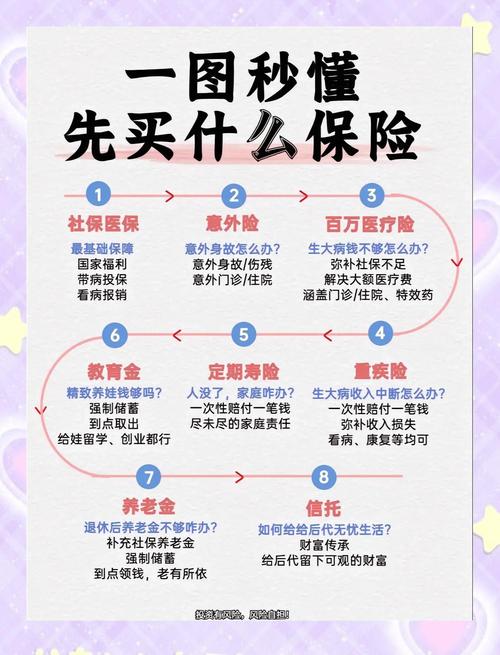
这些读条款的误区,踩了大概率吃亏
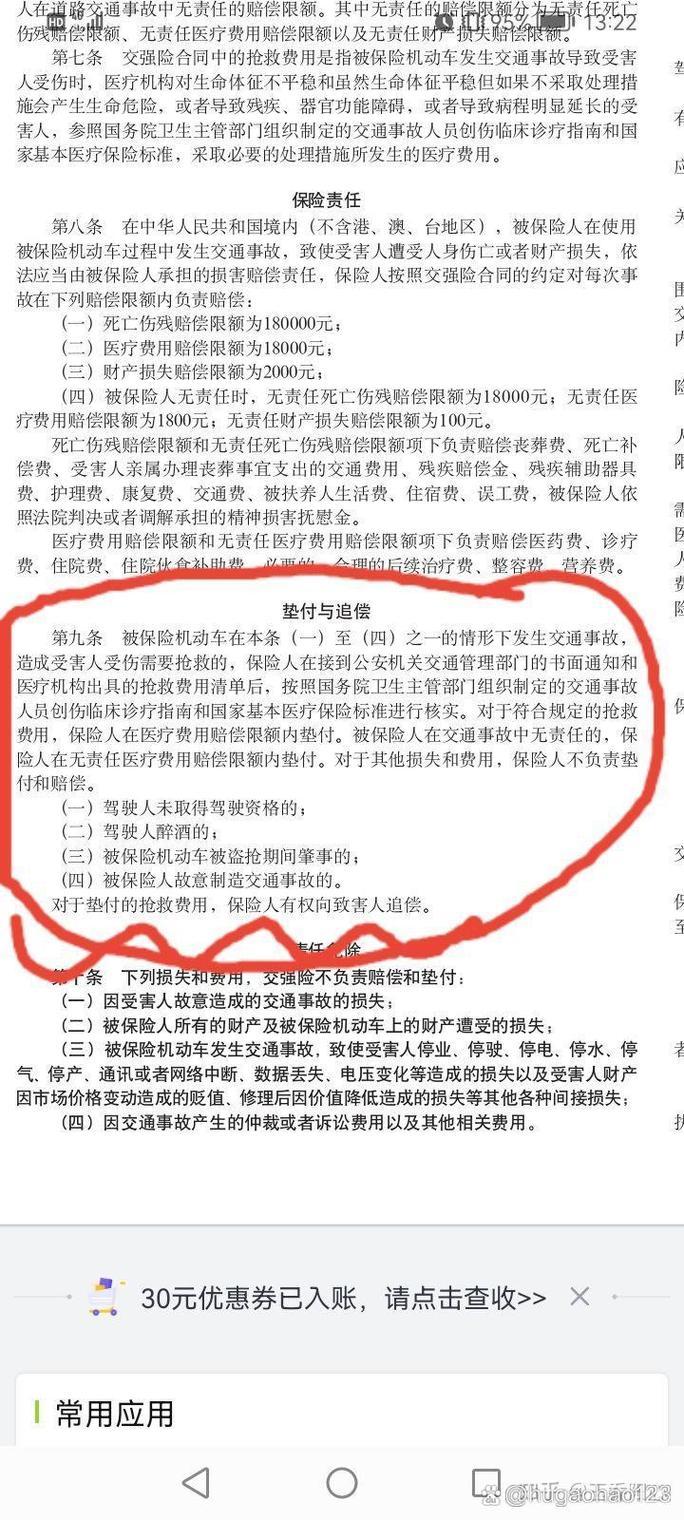
合规声明:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。不推荐任何具体保险产品,所有相关内容请以您手中的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨