先搞懂:到底谁才是被保险人
简单说,被保险人就是保险合同实际保障的那个人。
你掏钱买了一份意外险,保的是你自己出门摔了碰了能赔,那你既是投保人,也是被保险人。
你给刚上大学的孩子买一份意外险,你掏钱签字,你是投保人,孩子是被保险人,只有孩子出了约定的意外,才能申请理赔。
和受益人怎么分?受益人是出事之后,拿钱的那个人。被保险人是出事的那个,受益人是领钱的那个。对吧?
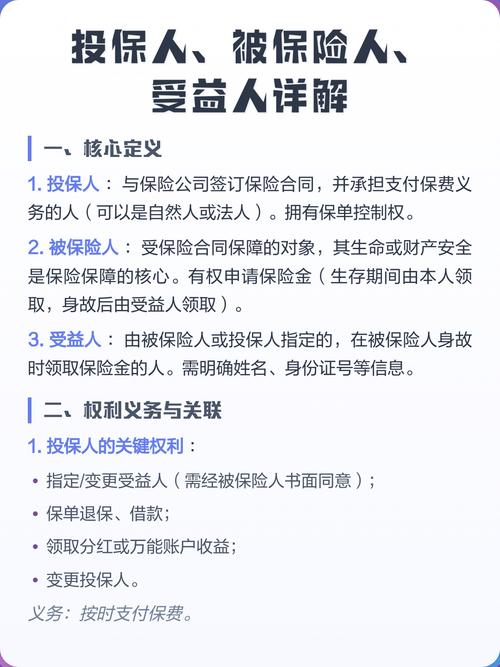
拿重疾险举例子:张三给自己买了一份重疾险,受益人写的老婆李四。张三得了合同约定的重疾,张三是被保险人,理赔款直接打给张三,要是张三不幸身故,那身故理赔款才会打给受益人李四。就这么简单。
关于被保险人的几个核心规则
1. 所有险种对被保险人都有明确要求
最常见的就是年龄限制。比如很多医疗险,承保年龄上限是60岁,防癌险能放宽到75岁,意外险有的到80岁还能买。具体能买不能买,看产品对被保险人的年龄要求就行。
再就是健康要求。绝大多数人身险,对被保险人的健康状况有要求,毕竟保的是他的身体。比如买重疾险,被保险人有高血压,大概率会被除外或者加费,具体以保险公司核保结论为准。这里要注意,不管线上线下投保,被保险人的健康告知一定要如实填写,不要隐瞒。
2. 不是所有保单都能变更被保险人
长期险比如终身寿险、终身重疾险,一旦承保,基本不可能变更被保险人。因为一开始核保就是针对这个被保险人做的,换个人,风险完全不一样。
少数一年期的短期险,比如团体意外险,有的支持变更被保险人,具体还是要看合同约定。
3. 含有身故责任的保单,必须经被保险人同意
这个是保险法明文规定的,目的就是防范道德风险,防止有人动歪心思。尤其是给成年人买,哪怕是父母给已经成年的孩子买带身故的保险,也得经过孩子本人同意才行。
普通人最容易踩的几个坑
坑1:默认投保人就是被保险人,填错信息白花钱
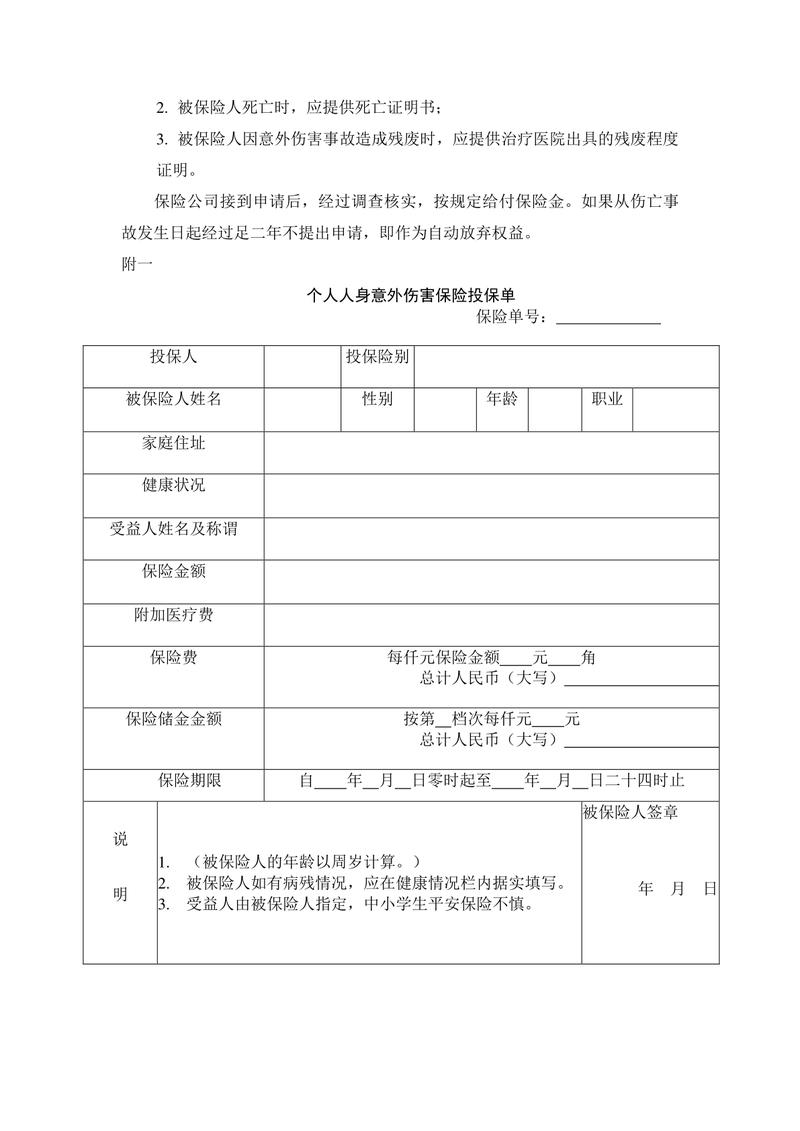
说实话,我见过太多人想给自己买保障,填信息的时候随手把被保险人写成配偶或者孩子,自己反而没任何保障。白交好几年保费,真出了事赔不了,说出去都让人懊恼。
坑2:给未成年被保险人买寿险,超额投保没用
很多家长想给孩子多买点保障,殊不知银保监会对未成年被保险人的身故保额有明确限制:10周岁以下不得超过20万元,10周岁以上18周岁以下不得超过50万元。买多了也不会多赔,完全没必要花冤枉钱。
坑3:变更受益人不经过被保险人同意,变更无效
不少人不知道,哪怕是投保人想变更受益人,按照法律要求也必须经过被保险人同意,不然这个变更是不生效的。
不过话说回来,很多人买完保险就把合同锁抽屉里,多少年不看,被保险人的联系方式、住址错了,其实也不影响保障,真要改打保险公司官方客服电话就能处理,挺简单的。
合规提醒
本文仅做基础保险知识科普,所有关于被保险人的投保要求、变更规则、理赔条件,都以您手中的正式保险合同和保险公司官方说明为准。本文不构成任何投保建议,不承诺任何核保结论或理赔结果,不推荐任何保险产品,若您有具体疑问,请咨询承保保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|乐乐