那个写在保单里的受益人,藏着你没说出口的牵挂
2026-10-03 17:24:51
上个月帮小区张姐整理家里的旧保单,她翻出一张十年前买的终身寿险,折痕都磨白了。翻到受益人那页,空白一片。她拿着保单坐在沙发上愣了好久,说当年刚结婚,嫌填这个麻烦,销售说空着也没事,就没填。这一晃,孩子都上高中了,老公前年查出来高血压,爸妈身体也一年不如一年,现在看着这张空白,心里堵得慌。
很多人填受益人,全凭脑子一热
我接触过不下几十个朋友,填受益人都很随意。要么干脆空着,说反正都是给家人,法定就挺好。要么就是当时脑袋一热,填了个早就淡出生活的人。我大学闺蜜就是,24岁买第一份意外险,受益人填了当时谈婚论嫁的男朋友,后来分手闹得挺难看,她换了城市换了工作,保单扔在家里落灰,去年整理嫁妆才翻出来,一看受益人那栏,差点把保单扔了。
说白了,受益人就是,万一被保人出事,能名正言顺拿到保险金的人。分两种,指定受益人和法定受益人。指定就是你明确说,这笔钱给谁,给多少,法律认你的安排。法定就是你没指定,按继承法的顺序来,第一顺序是配偶、子女、父母,大家平分。
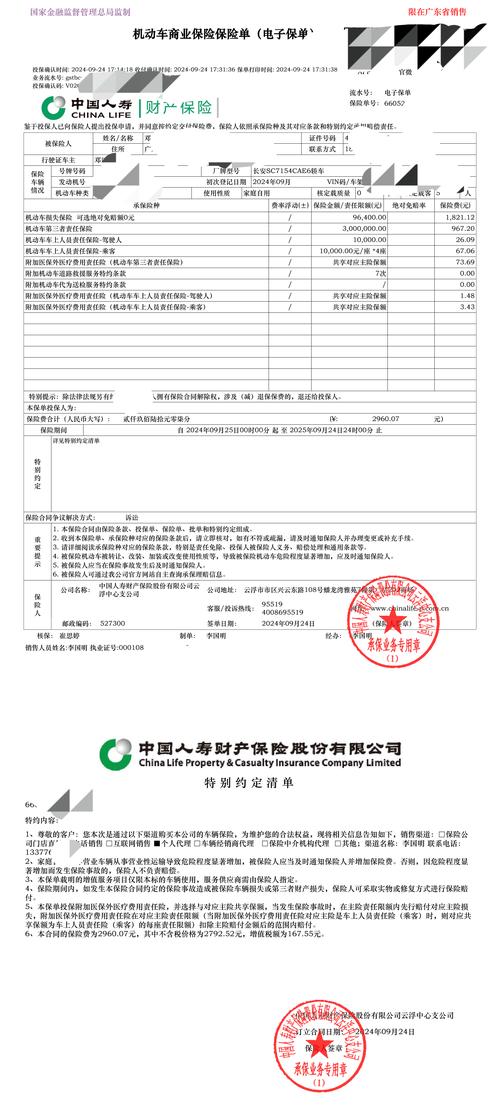 保险纸质保单受益人填写区域示例
这些坑,好多人踩过都不知道
第一个误区:受益人只能填直系亲属?不对哦。只要经过被保人同意,你想填谁都可以。有人填给一直照顾失能老人的保姆,有人指定捐给公益机构,规则上没说不行。只是绝大多数人,还是会填自己最牵挂的家人。
第二个误区:填一个受益人就万无一失了?哪有这么简单。万一受益人先走一步怎么办?那这笔保险金就会变成被保人的遗产,走一堆继承流程,耗时耗力不说,万一有亲戚掺和进来,扯不清的纠纷多了去了。其实你完全可以填多个受益人,还能自己分比例,比如给孩子60%,给父母40%,一目了然。还可以填个第二受益人,万一第一受益人出事,直接第二受益人拿,省好多事。
第三个误区:填完就不能改了?这绝对是误会。我见过好多人说,当年填了爸妈,现在结婚了想改给老婆孩子,怕麻烦不敢改。哪用怕啊?只要你符合要求,随时能改。不过话说回来,如果你投保人和被保人不是同一个人,改受益人一定要经过被保人同意哦,这个是硬规则。
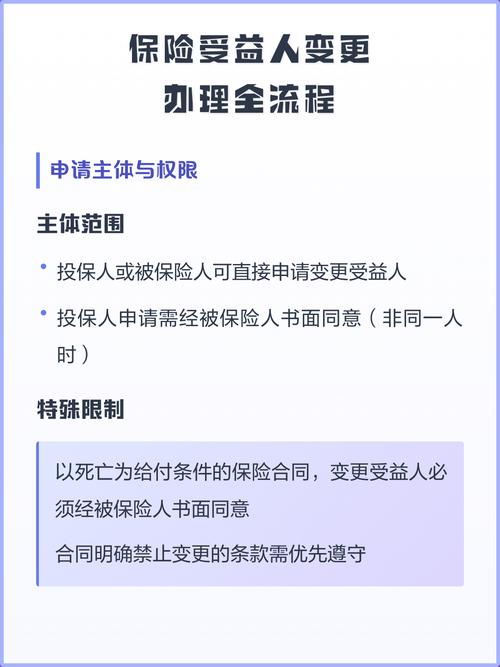 线上保险受益人变更操作页面示例
填对受益人,才不辜负你买保险的初心
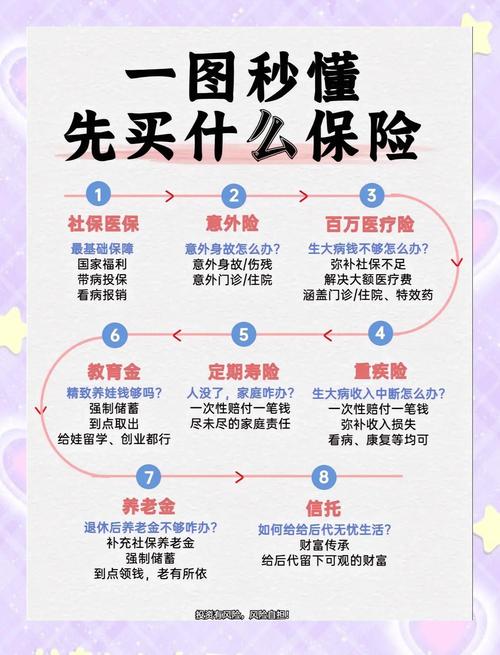 填对受益人,才不辜负你买保险的初心
说实话,很多人都不愿意碰这个话题。觉得谈受益人,就是谈生死,太不吉利。我之前跟我妈说,翻一下她的保单看看受益人,我妈直接摆手,说好好的说这个干什么,呸呸呸。
可你反过来想啊,你攒钱买保险,不就是为了万一哪天真的走了,能给你在乎的人留个依靠吗?如果最后拿钱的,不是你想给的那个人,那当初花的钱,留的心意,不都打了水漂?
之前刷到过一条新闻,男的车祸走了,留下两百万的寿险,受益人空着走法定。他离婚三年,前妻早就另过了,就是户口没迁走,凭着法定第一顺序继承人的身份,分走了一半。现任妻子带着五岁的孩子,住着房贷没还完的房子,哭着说他当初就是想给我们娘俩留钱,怎么就成了这样。看完真的挺难受的。这种本来可以避免的纠纷,最后闹得鸡飞狗跳,何必呢。
给大家几个实实在在的小提醒,都是平时帮朋友整理保单总结出来的:
能指定受益人,就别空着走法定。一定要写清楚姓名和身份证号,别只写“我老婆”“我孩子”,你想想,几十年过去,万一身份变了,重名了,到时候保险公司怎么确认?
可以多填几个,一定要加个第二受益人,没坏处。
人生角色变了,比如结婚生孩子了,亲人离世了,一定要记得抽十几分钟看看受益人,该改就改。
别嫌麻烦。真的不麻烦,大部分保险公司现在打开官方APP就能操作,连线下网点都不用跑。
内容仅供学习参考,不构成任何投保建议。不同保单对受益人的要求可能存在差异,所有具体规则请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
那个写在保单里的受益人,藏着你没说出口的牵挂
文章链接:https://www.xinminbao.com/a/1219.html