先把核心概念掰扯清楚
个人养老金是国家政策支持的养老保险第三支柱,完全自愿参加。
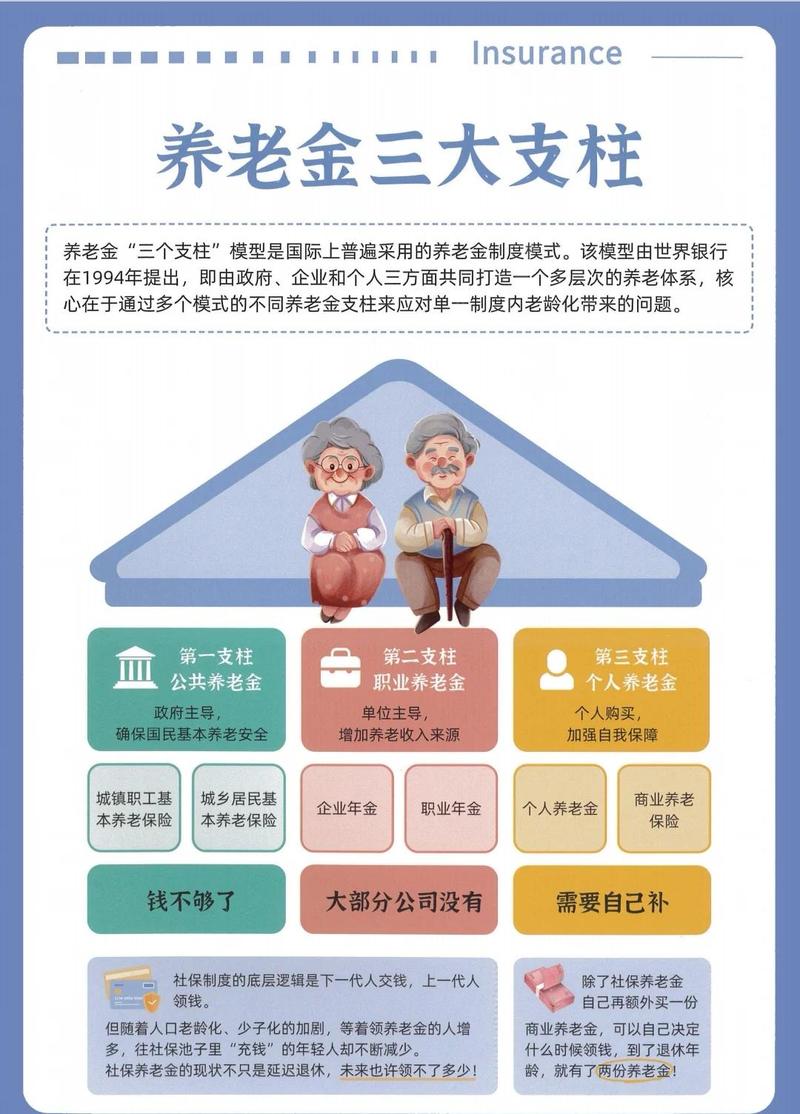
说实话,很多人把它和社保里的基本养老金搞混。我们每个月工资里扣的那个,交满年限退休就能领的,是第一支柱,强制参保。单位给交的企业年金、职业年金,是第二支柱,大多是单位牵头搞的。
个人养老金是第三支柱,自己想开就开,不想开就不开。每年最多交12000,你今年交1000,明年一分不交,也没人说你什么。
最大的政策福利是税收优惠。交个税的时候,交进去的钱可以税前扣除,领的时候只按3%税率收税,对符合条件的人来说,相当于省了个税钱。
个人养老金和保险是什么关系
很多人问,是不是个人养老金就是卖保险?完全不对。
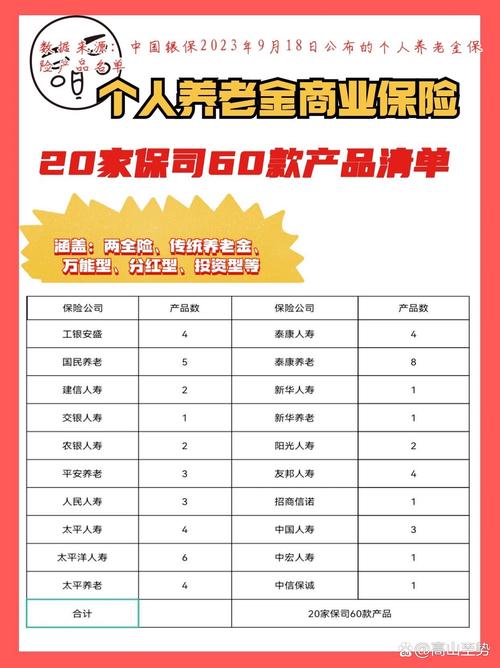
个人养老金是一套账户制度,不是某一款产品。你开了个人养老金资金账户之后,可以买里面上架的四类产品:养老储蓄、养老目标基金、养老理财产品,还有符合资质的商业养老保险。
简单说,商业养老保险只是个人养老金账户可选购的产品品类之一,不是全部。
能放进个人养老金目录里的商业养老保险,都是经过监管备案符合要求的产品,和普通商业养老险比,最大的不同是,可以用你个人养老金账户里的钱买,享受对应的税收优惠政策。
大家问得最多的几个问题
我整理了最近半年,身边朋友问得最多的几个问题,一个个说清楚。
1. 已经交了社保养老金,还要开个人养老金吗?
没有标准答案。看你自己的需求。如果你已经觉得社保养老金够你花了,完全没必要折腾。如果你想多攒点钱养老,又符合享受税收优惠的条件,那可以考虑。
2. 开了账户不用会扣钱吗?
目前大部分银行和渠道开个人养老金账户,都没有年费、账户管理费。具体要不要收费,你开之前问开户机构就行。开了放着不用也没关系。
3. 个人养老金里的保险可以提前取钱吗?
一般不行。个人养老金的领取条件是:达到法定退休年龄、完全丧失劳动能力、出国出境定居,或者符合政策规定的其他情形。只有符合这些条件才能领,具体要看产品的合同约定。
4. 年收入不到6万,适合开吗?
你本来就不用交个税,享受不到税前扣除的优惠,相当于没有政策红利,要不要开完全看你自己要不要额外攒养老钱。
常见误解和注意事项
误解一:个人养老金就是商业养老保险。不对,刚才说了,商业养老保险只是其中一类可买的产品,不要画等号。
误解二:开了账户就必须买产品。不对,你开了账户放着,一分钱不存,没人逼你买任何东西。
注意一:所有纳入个人养老金目录的产品,都是动态调整的,你要买什么,一定要看最新的官方目录。
注意二:不同产品的风险、规则不一样,哪怕都是商业养老保险,不同产品条款也不一样,一定要自己看清楚规则再决定。
合规提醒
本文仅做保险知识科普,不销售、不推荐任何具体产品,不评价任何保险公司或产品的优劣。
所有涉及产品规则、缴费、领取、保障责任等内容,均以官方发布的信息和保险合同原文为准。本文不构成任何投保建议、核保结论或者理赔承诺。如果你有具体疑问,请咨询对应机构的官方客服。
作者|dananjin
排版|dananjin
审核|阿辰