到底啥是长护险?别和医疗险搞混了
说白了,长护险就是给长期失能不能自理的人,报销护理费用的保险。它主要分两类,一类是我们社保里的长护险,属于国家给的福利,现在全国很多城市都在试点,未来可能会慢慢普及。另一类是商业保险公司推出的长护险,属于自愿购买的补充保障。 很多人会把它和医疗险搞混,我给你掰明白: 医疗险管的是“治病”,你住院、手术、吃药的钱,符合条件给你报。长护险管的是“照顾”,你动不了了,需要有人帮你喂饭、洗澡、翻身、换尿布,这些请护工或者去护理机构的钱,才是它管的范畴。 现在很多家庭最大的压力,其实不是治病的钱,是长期请人的钱。一场大病下来,积蓄花一半不算,常年雇护工,才是拖垮普通家庭的元凶。 对吧?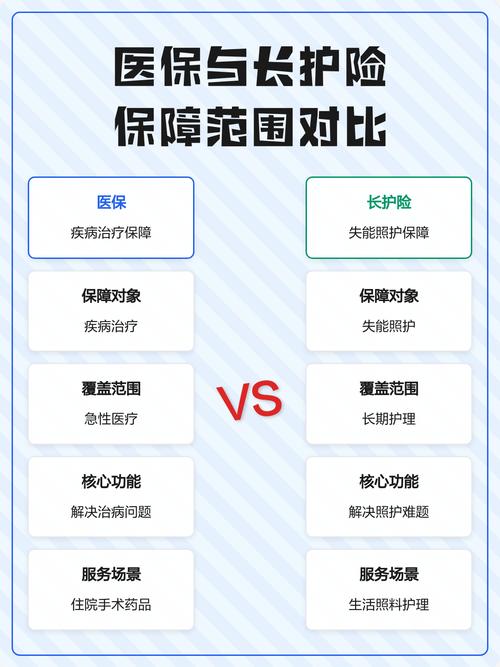
大家问得最多的几个问题,一次性理清楚
说实话我被问得最多的就是,我交过长护险吗? 大部分试点城市里,职工的长护险费用,每个月从你的医保个人账户里扣个几块十块的,不用你额外交一大笔钱,很多人交了十几年都没察觉。居民医保的话,不少地区是每年从医保缴费里划出一小部分,相当于大家一起凑的池子。 第二个问题:什么情况能领待遇? 不是你得个癌症糖尿病就能报,核心要求是你真的丧失生活自理能力。一般会有专业的评估机构上门,给你做失能等级评估,比如从吃饭、穿衣、上下床、上厕所、洗澡、做家务这几个基本动作来打分,达到相应等级才能享受待遇。不是自己说不能动就算数的哦。 第三个问题:能报多少钱? 每个地方政策差得挺多。一线城市额度高一点,居家护理每个月报几千,机构护理一般能报一半左右,不会全报,核心就是帮你减负,不可能帮你全兜了。商业长护险的话,一般是定额给付,符合条件每个月给你多少钱,自己支配,这个就是看合同怎么写了。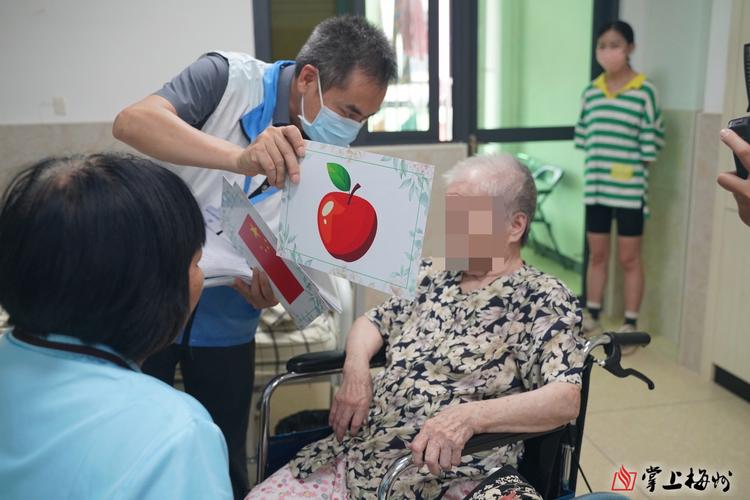
常见误区,提前给你提个醒
合规声明:本文内容仅做长护险基础知识科普,不构成任何投保建议。不同地区社保长护险的缴费规则、待遇标准、申请要求差异较大,具体请以当地社保部门官方说明为准。商业长护险的保障责任、免责条款、理赔要求等,请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微