上周六早上去小区门口买青菜,卖菜的李姐放下秤拉着我问,“小妹子,你懂保险,那个最近天天推的惠民保,我要不要买啊?我之前吃抗癌药花了十几万,现在买了能报不?”
旁边几个拎着菜篮子的阿姨立马围过来,七嘴八舌。说朋友圈刷爆了,子女不在身边,看着便宜又叫“惠民”,生怕错过好事,又怕买错了白花钱。
说实话,这种场景我遇过太多次了。这两年,几乎每个城市都有自己的惠民保,几乎每个人的朋友圈都刷到过相关的推广。
刷爆你朋友圈的惠民保,到底是什么来头?
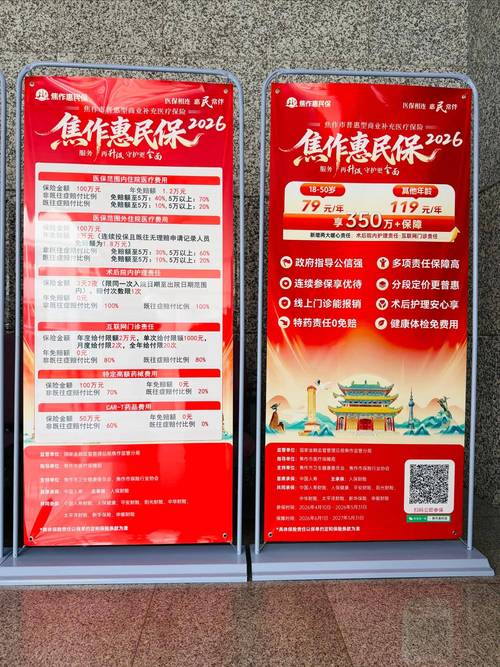
简单说,惠民保是地方政府指导,针对当地参加了基本医保的人群推出的一种普惠型商业补充医疗险。
它最大的特点,就是门槛极低。
不管你是几岁,七八十岁的老人也能买。不管你之前得过什么病,绝大多数都能参保。不需要复杂的健康告知,填个信息交几十块钱,一分钟就能办完。
价格一般也很友好,大多是几十块钱一年,就能买到上百万的报销额度,听着确实很诱人对吧?
它和我们常说的百万医疗险不一样。百万医疗险是普通商业保险,对投保人的年龄、健康状况要求比较高,年龄超过60岁保费就翻着倍往上涨,身体有点小毛病可能直接买不了。惠民保刚好补了这个缺口。
几个很多人都踩过的误区,得拎出来说说
我见过太多人,一听“惠民”两个字,又只要几十块,想都不想就交钱了。等真需要报销的时候,才发现和自己想的不一样,那多闹心。
第一个误区:惠民保什么医药费都能报。
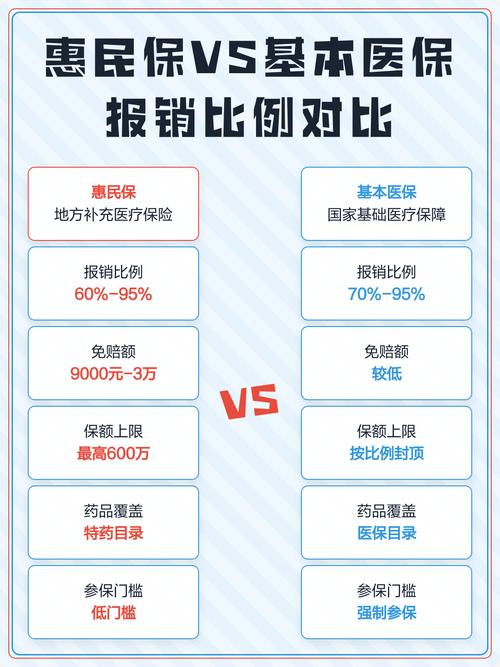
真不是。绝大多数惠民保有免赔额。什么是免赔额?就是得你自己先掏够这笔钱,剩下的部分才给报。比如很多惠民保的免赔额是1万到2万,也就是说你花了1.5万,免赔额1万的话,只给报5000里的一部分,不是全报。
还有不少老款的惠民保,只报医保范围内的费用,医保外的进口药、自费药还是报不了。这点一定要看清。
第二个误区:我有医保就够了,不需要惠民保。
也不对。医保是基础保障,但是它有报销上限,还有很多不在医保目录里的费用没法报。真遇上一场大病,掏个几十万,医保报完自己可能还要出十几万,对普通家庭来说压力还是不小。惠民保就是帮你分担这部分压力的。
第三个误区:得了重病也能买,买了就能赔。
这个真不一定。不同的惠民保对既往症的约定不一样。有的是说参保前已经得的大病,参保后复发或者相关治疗不赔;有的是可以赔,但是报销比例会低一些。没有统一规则,全看你当地这款的约定。
关于既往症、报销范围的约定,一定要以你当地惠民保官方发布的条款和说明为准,别听朋友圈随便说。
买之前一定要先想清楚这几件事
先确认自己有没有参保资格。绝大多数惠民保,要求你已经参保了当地的基本医保,职工医保、居民医保都算,没交当地基本医保的话,大多买不了,别白忙活。
再看清楚报销范围和免赔额。别光盯着几百万的保额心动,得看看它包不包含医保外的自费抗癌药,免赔额是多少,报销比例能到多少。这些才是和你报销息息相关的。
然后想想自己需不需要。说实话,不是所有人都需要。
如果你年纪很大,已经超过了普通百万医疗险的投保年龄,或者身体有大毛病,健康告知过不了,买不了普通的商业医疗险,那可以多了解一下当地的惠民保。
如果你年纪轻轻,身体也没问题,已经买了满意的百万医疗险,那可买可不买,看你自己的选择。
不过话说回来,几十块钱也不多,想买个放心也没什么错,就是别抱着买了就能全报的期待就行。
还有一点要提醒,大部分惠民保是一年一保,明年还能不能买,要看当年的政策,它不是保证长期续保的。这点心里有数就行。
内容仅供保险知识科普学习,不构成任何投保建议,所有参保规则、理赔条件均以官方产品说明与保险合同原文为准。
作者|dananjin
排版|dananjin
审核|乐乐