先搞懂核心:百万医疗到底是什么?
百万医疗是报销型的医疗险,不是提前给你赔钱的给付型重疾险。 逻辑很简单:你生病了住院,先花钱治病,看完病拿发票找保险公司报,花多少报多少,最多不超过合同写的保额。 因为市面上绝大多数产品的起步保额都是一百万,所以叫百万医疗,不是说你得花够一百万才能赔。几千几万的合规医疗费,超过免赔额就能报。 它主要管什么? 大多覆盖住院医疗费用、特殊门诊费用(比如放疗、化疗、靶向治疗这些慢性病长期门诊治疗)、门诊手术费用,社保报完剩下的,符合要求的都能报,包括社保不报的自费药、进口药、靶向药,这些是最核心的作用。 普通的日常感冒发烧门诊,一般不在保障范围内,别搞混。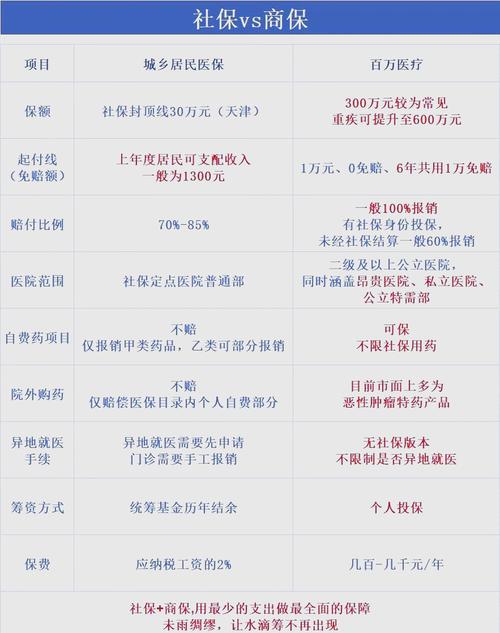
几个必须搞清楚的关键条款
买之前一定要对着合同看这几点,别偷懒。 1. 免赔额 免赔额就是需要你自己承担的部分,目前市面上最常见的是一万免赔额。啥意思?比如你治病总共花了八万,社保报了四万,剩下四万,减去一万免赔额,最后保险公司报三万。 很多人吐槽一万免赔额太高,对吧?不过话说回来,百万医疗本来就是用来扛大病风险的,要是连几千块的小额住院都报,价格就得翻好几倍,一年几千块,绝大多数人也就不会买了。 免赔额是一年累计还是每次住院扣一次?不同合同约定不一样,一定要看你自己的合同。 2. 等待期 买完保险不是第二天就生效赔钱,一般都有30天左右的等待期,意外导致的住院大多没有等待期,疾病导致的,得等过了等待期发病才赔。 具体等待期多久,还是那句话,看合同。 3. 续保规则 很多人最关心这个。目前市面上的百万医疗,有保证续保多年的产品,也有每年续保的产品,规则完全不一样。 能不能续保,续保有什么条件,一切以你手里的合同约定为准,别听口头介绍。 4. 免责条款 免责条款就是合同明确说了不赔的情况。比如酒驾、无证驾驶、美容整形、怀孕生产(有的会包含生育责任,看合同)、投保前已经有的没告知的既往症,这些大多都是免责的。 一定要抽十分钟翻一遍合同里的免责条款,别等理赔的时候才拍大腿。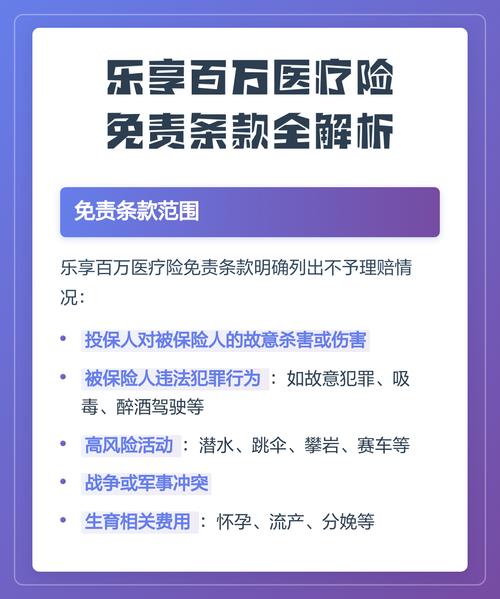
常见的几个误解,一次性掰清楚
1. 有社保就不用买百万医疗? 不对。社保是基础,有报销上限,也有很多自费项目不报,真碰上大病,一针靶向药几万,社保往往只能报很小一部分,剩下的就得自己掏,百万医疗就是补这个缺口的。 2. 没出险就是白交钱? 大多数百万医疗是一年期消费型保险,交一年保一年,没出险保费也不会退,这很正常。你买保险是买风险保障,不是存储蓄,真等用到的时候,它能帮你扛几十万的缺口,这就值了。 3. 所有既往症都不赔? 不一定。如果你投保的时候按照要求如实做了健康告知,保险公司正常承保或者加费承保了,符合约定的情况还是会赔的。具体核保结论以保险公司官方给出的结果为准,这里没法一概而论。 4. 百万医疗能报所有医疗费? 当然不是。比如美容整形、不孕不育、既往症没告知、遗传性疾病大多都在免责里,不符合合同约定的肯定不赔。最后说几句提醒
作者|dananjin
排版|dananjin
审核|知知