昨天帮楼下遛弯的李阿姨整理她压箱底的一摞保单,翻出来一张皱巴巴的复印件,阿姨说这是二十年前熟人上门卖的,说“放几十年就能领几十万当养老金”,现在翻出来看,每年交的钱不多,领的钱还赶不上菜市场一斤青菜的涨幅,阿姨念叨“当年是不是被忽悠了,怎么没处说理去?”
其实真不是,很多时候咱们普通老百姓买保险,吃亏都吃在没搞懂,哪些是政策法规定死的规矩,哪些是业务员随口瞎承诺的。
不是所有卖保险的行为,都符合政策法规要求
你逛个小区楼下,经常能碰到发传单拉你听讲座的,说自己是“官方推荐的保险”,送你一桶油就让你掏钱。说实话,很多人都栽在这了。
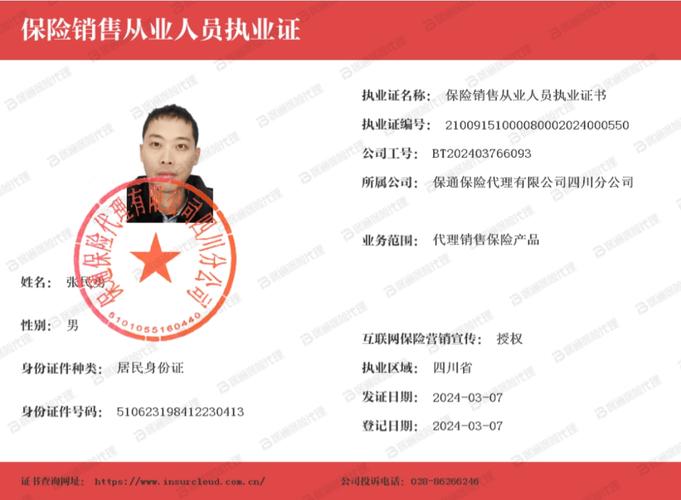
根据银保监会的政策要求,所有从事保险销售的人员,必须取得对应的执业资格,并且能在官方平台查到。凡是不让你查证,上来就跟你套近乎送东西催你交钱的,十有八九有问题。
还有一个很多人觉得“无伤大雅”的操作,就是业务员私下给你返佣金,说“我把我赚的提成返你一半,你买我的”。这个事,政策是明确禁止的。
你可别觉得“我拿了便宜是赚了”,真出了纠纷,保险公司可以以“销售人员违规返佣”为由,认定销售行为有问题,最后吃亏的还是你自己。
还有更离谱的,说自己卖的是“内部产品”“只有熟人能买到”,凡是说这种话的,全是违规的。所有正规保险产品,都要在银保监会备案,不存在什么私下卖的内部货。
你买保险的这些权益,是政策法规白纸黑字给你兜着底
说完了不能做的,再说说政策给咱们普通消费者留的保护伞,这些你一定要记牢。
第一个就是犹豫期。银保监会明确要求,普通人寿保险、长期健康保险,都必须设置不少于10天的犹豫期,银行渠道卖的是不少于15天。什么意思?就是你买完保单,签收之后的这段时间里,你反悔不想买了,全额退你保费,最多扣你十块二十块的工本费。这个不是保险公司给你的恩惠,是政策要求必须有的,千万别稀里糊涂不知道。
第二个就是很多人听过的两年不可抗辩条款,这个是写进《保险法》里的。大概意思就是,保单生效超过两年之后,保险公司不能以投保人未如实告知为由,直接解除合同。很多人会误解成“我故意带病投保,熬两年就没事了”,不对不对,这个条款是保护诚实消费者的,不是给故意骗保开绿灯的,这点后面我再给你说。
还有,大家都知道交强险必须买,这个是《道路交通安全法》强制要求的,不买不给上路,被抓到还要罚款,这个也是法规定死的,别抱有侥幸心理。
还有,哪怕保险公司真的经营出问题了,你的保单也不是没人管,这个也是保险法写清楚的,会有保险保障基金出手,会有别的公司接盘,你的合法权益不会凭空消失。
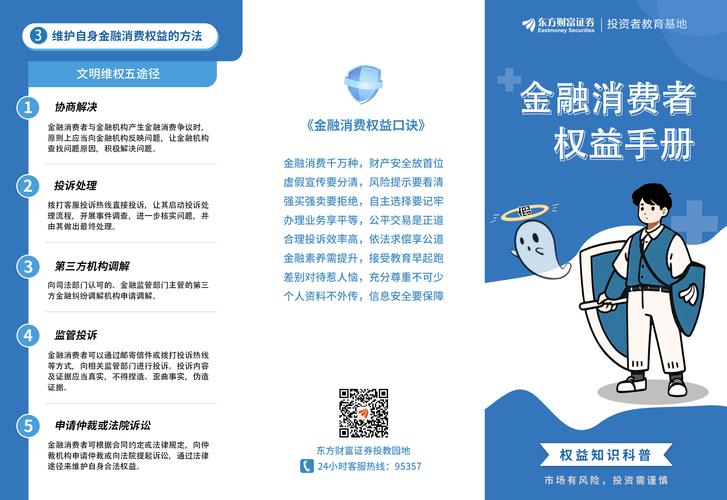
第三个就是理赔的时效,政策也要求了,保险公司收到理赔申请之后,最晚30天内必须给你答复,简单的案子要更快,不会一直拖着你不处理。当然,具体的时效和要求,还是要看你手里的保险合同哈。
这些常见误区,别拿政策法规不当回事
我接触过很多朋友,对保险政策法规的误解真的很深,挑几个最常见的说说。
第一个误区:“我带病投保不说,熬过两年就一定能赔”。刚才说了,两年不可抗辩是写进保险法,但这个条款不是鼓励大家隐瞒病史。如果你是故意隐瞒了已经确诊的重大疾病,就算熬了两年,保险公司查到之后,依旧可以拒赔,甚至走法律程序解除合同,这个是有明确司法解释的,真不是熬过两年就万事大吉。
第二个误区:“保险都是骗人的,全是霸王条款”。其实现在保险合同里的免责条款,都是要符合监管要求的,模糊不清、故意坑人的条款,过不了备案,根本没法卖。当然,这不排除有部分条款比较绕,你看不懂就一定要找保险公司的官方客服问清楚,别稀里糊涂签字。
第三个误区:“业务员说的都算,合同不用看”。大错特错!政策法规里明确说了,一切以保险合同的书面约定为准,业务员口头说的“能赔”“能领多少钱”,没写进合同里,都是不算数的。所以买完保单,一定要自己过一遍合同,重点看健康告知、免责条款、保险责任,看不懂就问,别扔一边就不管了。
不过话说回来,也不用太紧张。政策法规其实都是站在保护消费者这边的,你只要搞懂基本的规则,就不会踩太大的坑。买保险本来就是买个安心,提前摸透规则,才能真的安心对吧。
合规声明:本文仅做保险基础知识科普,不构成任何投保建议、理赔承诺或核保结论,具体的保险权益、责任约定都以您手中的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然