前几天蹲奶茶店排队,听见旁边两个姑娘聊买保险的经历。一个说当时销售拍胸脯说“这病也赔那病也赔”,真出事申请理赔才发现,大半自己以为能赔的情况,都写在免责条款里。另一个连连点头,说自己当初买意外险,销售说“所有意外都赔”,结果中暑猝死都不在理赔范围内,才知道原来意外的定义,根本不是自己想的那样。
为什么销售话术永远比合同条款好听
很多人觉得这是销售故意坑人,其实不全是。背后有两个很现实的行业现状。
第一,保险条款的严谨性,天然就不讨喜。
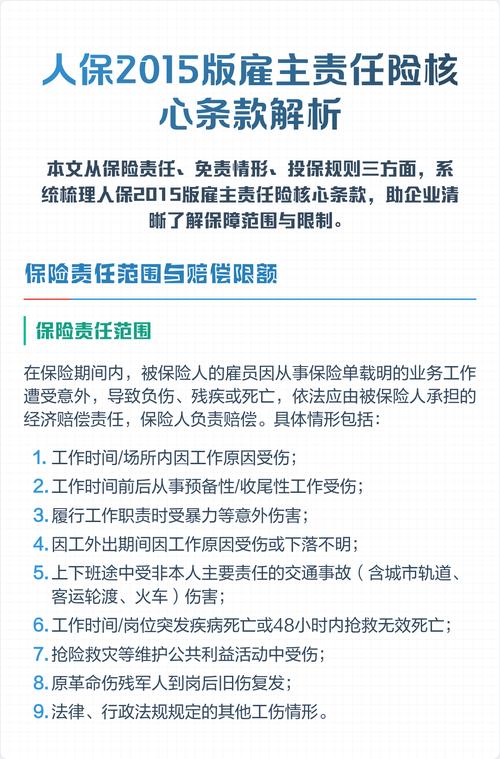
举个例子,条款里说恶性肿瘤,必须写清楚「经病理学检查结果明确诊断,临床诊断属于世界卫生组织《疾病和有关健康问题的国际统计分类》(ICD-10)的恶性肿瘤范畴,排除原位癌、慢性淋巴细胞白血病、皮肤癌等等特定情况」。这句话拗口又长,普通人读着头大。销售直接说“就是癌症都赔”,你当然愿意听销售的,对吧?
第二,信息差本来就是行业常态。
绝大多数人买保险,不会花三五天时间把几十页合同从头到尾读完。销售要促成交易,自然会挑你爱听的讲,那些免责、限制条件,大多不会主动一条一条念给你听。不是说全是恶意坑人,只是人性而已。
最常见的几个信息差误区
整理了几个平时被问得最多的认知偏差,都是普通人很容易搞混的点:
1.「确诊即赔」不是所有重疾都确诊即赔
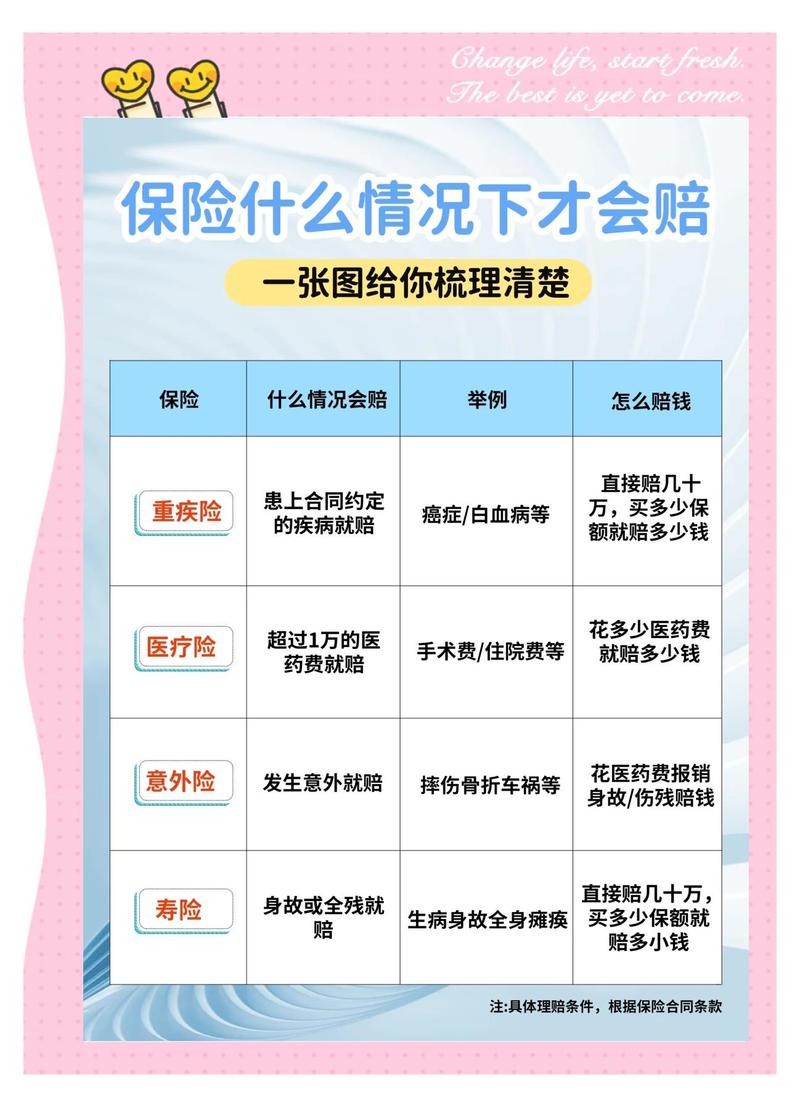
很多销售介绍重疾险都会说“确诊就给钱”,实际上重疾的理赔条件分三种:只有部分重疾是确诊就能赔,比如恶性肿瘤;一部分需要实施了约定的手术才赔,比如冠状动脉搭桥术;还有一部分需要达到约定的状态才赔,比如脑中风后遗症,需要遗留言语障碍或者肢体瘫痪才能赔,不是确诊了就直接赔付。
2.「可终身续保」不等于「保证续保」
这俩完全不是一个概念。很多一年期的健康险会写“可终身续保”,意思是只要这款产品没有停售,保险公司就接受你续保。但如果产品停售了,你就没办法继续买了。而保证续保是写进合同的约定,保证续保期间内,不管产品有没有停售,不管你身体出过什么问题,保险公司都必须给你续保。
3.「没住过院」不代表符合健康告知要求
很多人觉得,我没住过院,身体没大毛病,健康告知直接填“全正常”就行。实际上健康告知问到的异常,不管是门诊体检出来的结节、息肉,还是生化指标异常,只要问到了,都需要如实告知,不是只有住院的异常才需要说。
普通人避坑的几个实用步骤
不用你成为保险专家,只要做三件事,就能避开绝大多数话术陷阱:
1. 不管销售说得多好听,一定要自己读三个核心部分:保险责任、免责条款、健康告知。不用读完全部几十页合同,只读这三部分,就能搞懂什么能赔、什么不能赔、投保需要符合什么要求,足够了。
2. 拿不准的内容,直接打保险公司官方客服电话确认。别只听销售的口头说法,官方给出的回复才是准确的。
3. 所有口头承诺,只要没写进合同,一律不算数。别信“我给你担保”“后期我帮你跟进”这种话,最终理赔只看合同。
常见误解梳理
- 误解:大公司的条款一定更宽松,更靠谱。
正解:所有保险公司的产品条款都需要经过监管部门审批,符合监管要求,和公司大小没有直接关系,不管哪家的产品,都要自己看条款。 - 误解:只要如实告知了,就一定能理赔。
正解:理赔能不能通过,要看是否符合合同约定的理赔条件,如实告知只是前提,最终还是按合同约定执行。
合规提醒
1. 本文仅做保险知识科普,不推荐、不销售任何保险产品,不评价任何保险公司及具体产品的优劣。
2. 所有关于健康告知、免责条款、等待期、续保、理赔条件的约定,最终均以投保人所持保险合同,以及对应保险公司的官方说明为准。
3. 本文不构成任何投保建议、核保结论或理赔承诺,如有具体问题,请咨询对应保险公司的官方渠道。
说实话,买保险本身没那么复杂。不用搞懂所有专业术语,只要多留个心眼,别把别人说的话直接当结论,花十几分钟看看核心条款,就够了。
作者|dananjin
排版|dananjin
审核|满满