前阵子帮楼下张姐跑了趟保险公司。
张姐五年前买了份重疾险,这次查出来肺上有早期恶性病变,切完了找理赔,被拒了。她蹲在保险公司楼下花坛边抹眼泪,说当初销售拍胸脯说“只要得癌症就赔”,怎么轮到自己就不好使了?
其实问题说穿了也简单,就是很多人买重疾险,从头到尾没搞懂过一件事:什么是“重疾”,不是你我觉得严重就是重疾,得符合保险合同里写的重疾定义。
为啥重疾定义是赔不赔的核心标准?
很多人觉得,重疾定义是保险公司自己定的,大公司松小公司严,想赔就赔不想赔就找借口。其实真不是。
早在2007年,银保监会就统一了国内25种高发重疾的定义,所有卖重疾险的公司都得照着写。2020年的时候,银保监会又更新了一遍,现在变成了28种统一的核心重疾定义,覆盖了超过95%的重疾理赔案例。换句话说,不管你买的是哪家公司的重疾险,这28种最高发的重疾,定义一字不差,全都是一样的。
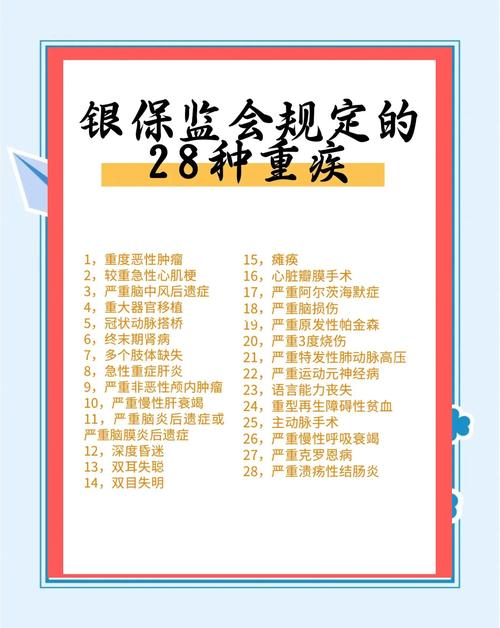
说白了,相当于国家给重疾险定了个“及格线”,什么情况能赔什么不能,最核心的部分早就框死了,不是保险公司能随便改的。张姐为啥被拒?因为她买的是2020年之前的旧定义重疾,旧定义里对早期肺癌的赔付要求比新定义严得多,她的情况刚好卡在标准外,自然赔不了。
说实话,换作新定义的产品,她这个情况大概率就符合赔付要求了。差了几年,差了几个字的定义,结果完全不一样。
常见的重疾定义误区,你中了几个?
我接触过不少朋友,对重疾的理解全是想当然,踩坑的太多了。说几个最常见的。
第一个误区:我得了大病,就一定得赔。
不对。重疾定义里,其实分三种赔付情况:确诊即赔、达到约定状态才赔、实施了约定手术才赔。不是全都是确诊就赔。
比如大家常听到的脑中风后遗症,定义里要求确诊脑中风之后,还要满180天,还留下了一肢或一肢以上的运动障碍,达不到这个状态,就不赔。不是说你查出脑中风就能拿钱的。再比如冠状动脉搭桥术,旧定义要求开胸,新定义虽然放宽了,但也要求切了冠状动脉进行搭桥手术,只放支架是不符合重疾定义的,大部分算轻症。
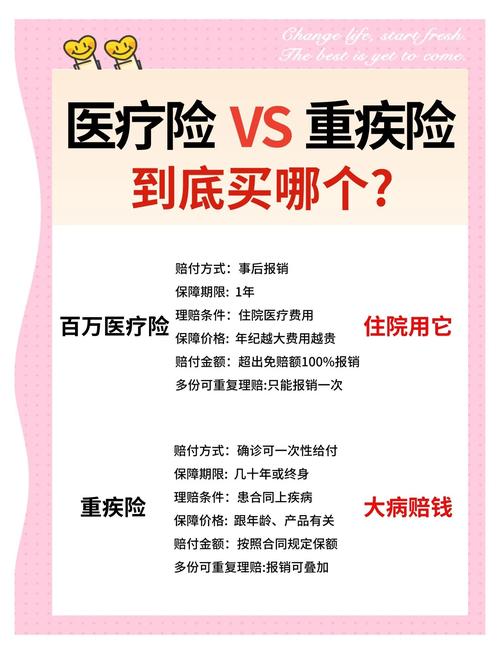
第二个误区:病种越多,保障越好,重疾定义越宽松。
其实啊,前面说了,最高发的28种重疾都是统一的定义,全行业一个标准,你多出来的几十种上百种,大多是发病率极低的罕见病,这辈子能摊上的概率太低了,加进去更多是宣传卖点,实际用处不大。至于宽松不宽松,核心高发的已经定死了,轮不到保险公司改。
第三个误区:旧定义重疾一定比新定义差,能换就换。
也不对。新定义确实在几个高发疾病上放宽了要求,比如早期肺癌、冠状动脉手术,但也有部分疾病定义收紧了,比如甲状腺癌,现在分级了,轻度的甲状腺癌归到轻症里,原来很多旧定义是按重疾赔的。所以已经买了旧定义的朋友,不用盲目退了换,适合自己的就好。对吧。
普通人看重疾定义,记住这几点就够
很多人拿到几十页的保险合同,一看密密麻麻的定义就头大,说实话,不用每一条都啃得透透的,记住几个关键点就行。
第一,核心高发重疾的定义全行业统一,不用在这块纠结哪家更宽松,纠结也没用,都是一样的。
第二,弄清楚你在意的高发轻症、中症的要求,毕竟这部分不是银保监会统一的,每家会有细微差别,但也不用吹毛求疵,符合一般标准就可以。
第三,别信销售的口头承诺,说什么“这个病我们肯定赔”,一切都要落到合同的白纸黑字上,你拿不准的,就翻出来对应病种的定义看一眼,比什么都靠谱。
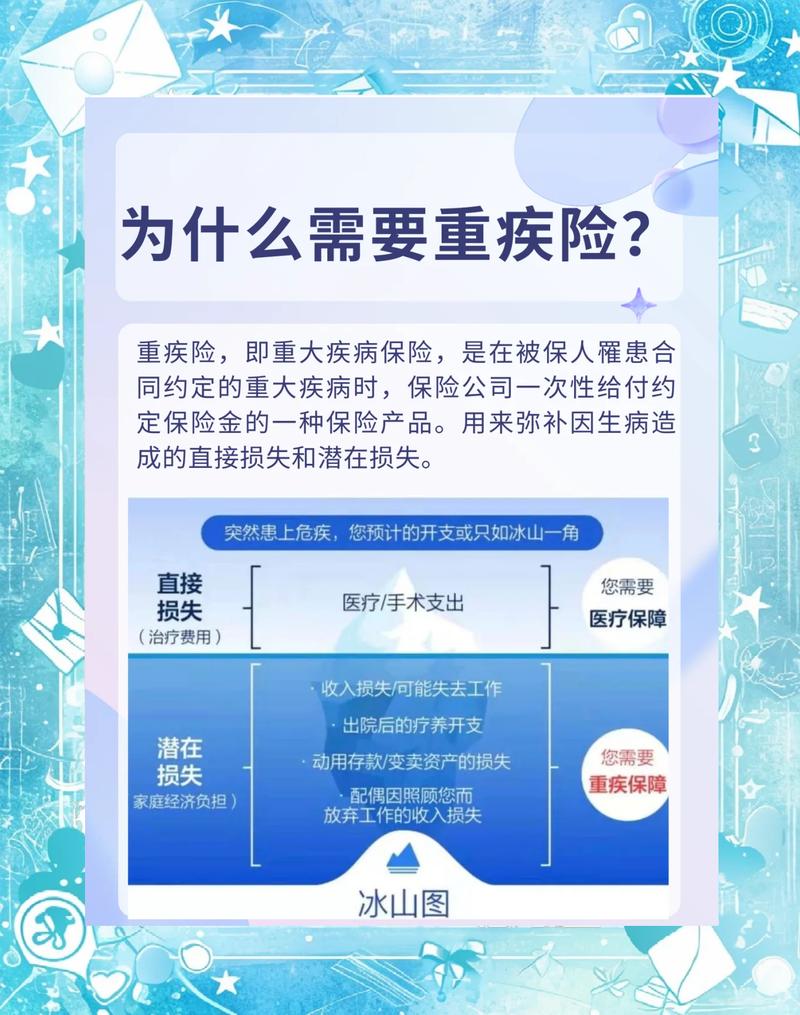
不过话说回来,重疾险本质是转移收入损失和治疗费用的风险,不是所有病都能赔,也不用逼着它啥都管,清楚它的边界,用对地方就好。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有保险相关的规则、理赔条件均以保险合同原文和保险公司官方说明为准,本文不推销任何保险产品,不评价具体产品及保险公司好坏。
作者|dananjin
排版|dananjin
审核|柚子