先搞懂:免赔额到底是什么
说白了,免赔额就是保险公司免赔的额度,这部分钱需要你自己掏腰包。 举个例子。你买了一份1万免赔额的医疗险,最后符合理赔条件的花费是2万,那保险公司只赔1万,剩下1万自己出。 很多人会把免赔额和医保起付线放一起类比,这个思路没错,本质都是“低于这个额度自己承担,超过部分再按规则报销”。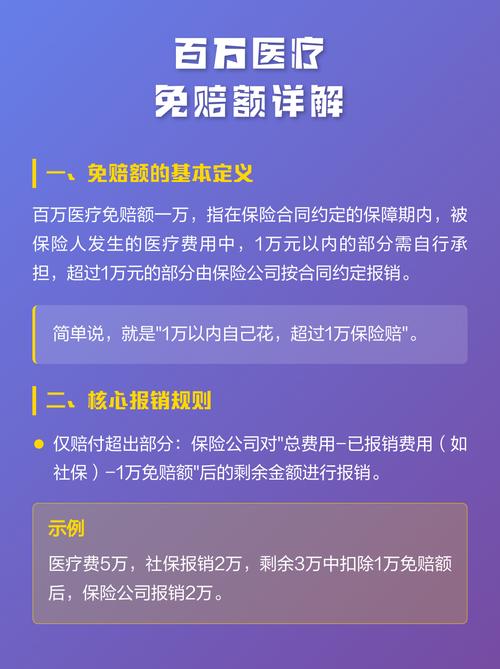
这些常见的免赔额误区,你中了几个
第一个误区:所有花费都要先扣免赔额,再报销 很多人默认,我总花费10万,就得先扣1万免赔,剩下9万再走报销。 不对。绝大多数带免赔额的医疗险,免赔额是在社保、公费医疗报销之后再扣除的。 还是刚才的例子,总花费10万,社保报了7万,剩下3万是你自己掏的部分,那只需要从这3万里扣1万免赔额,剩下2万保险公司按规则报。要是总花费先扣,那可就亏大了。 第二个误区:带免赔额的产品一定比0免赔的差 说实话,真不是。免赔额的设计,本来就是帮大家降低保费的。 大额风险发生概率低,小额风险大家自己都能承担。设置1万免赔额,砍掉大部分小额理赔的成本,保费就能降下来,用很少的钱转移大风险,这本身就是很合理的设计。 0免赔的产品,保费往往要贵出不少,真不一定适合所有人。 第三个误区:年度免赔额和逐次免赔额是一回事 差太远了。坑真的很大。稍不注意就踩进去。 年度免赔额,就是一个保单年度内,所有符合条件的自付费用加起来,扣一次免赔额。今年住三次院,三次花的钱加起来够了免赔额,超过的部分就能赔。 逐次免赔额是啥?每次住院都要扣一次免赔额。住三次院,扣三次。哪怕你三次加起来远超过免赔额,每次都不够,那一分钱都不赔。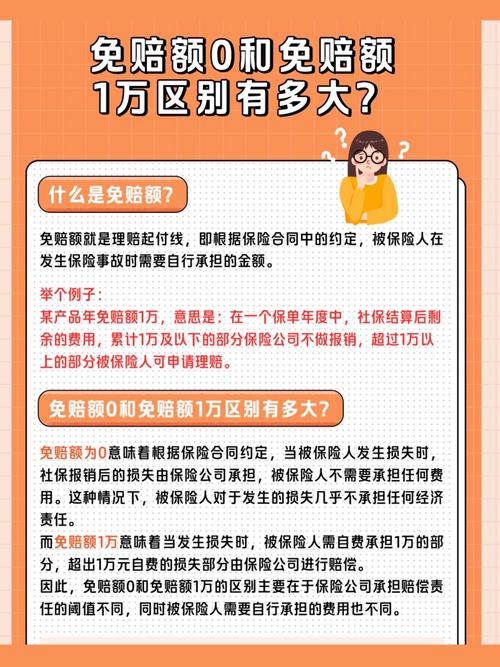
买之前一定要核对这几个免赔额细节
合规提醒:本文仅做保险知识科普,不构成任何投保建议、理赔承诺,也不推荐任何具体保险产品。所有保险相关的条款、理赔规则,都以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北