上周在小区楼下遛弯,碰到刚升职的阿美拉着我叹气,说最近体检查出了胃息肉要做手术,翻出去年偷偷买的医疗险保单,才一拍脑袋想起——当时健康告知问到“有没有胃部相关疾病”,她想起好几年前查过浅表性胃炎,当时觉得都治好这么久了,不提也没事,就勾了“否”。
这下好了,手术还没做,天天整宿整宿睡不着,就怕保险公司查出来拒赔,连术前检查都没心思做。
其实阿美这种情况,真不是个例。很多人买保险,把注意力全放在保什么、交多少钱上,翻到健康告知页就随便应付,踩了坑都不知道。
没住过院,健康告知就能随便填?
不少人提起健康告知,第一反应就是:不就是问有没有住过院吗?我身体壮得能打牛,好几年没住过院,全部勾“否”肯定没问题。
这是错得最离谱的一个误区。
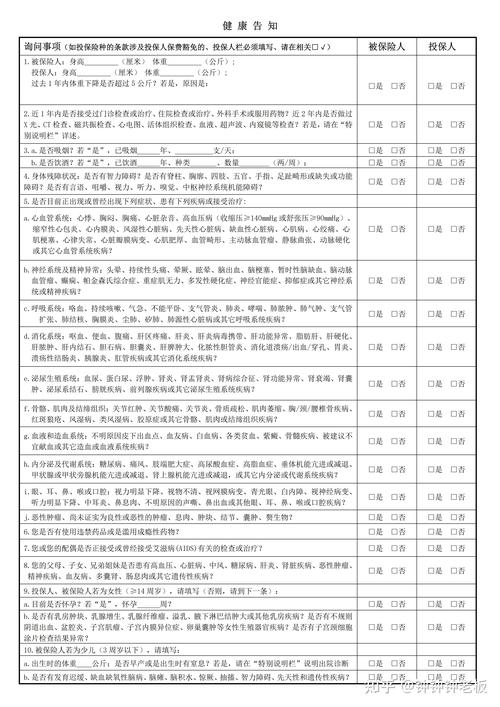
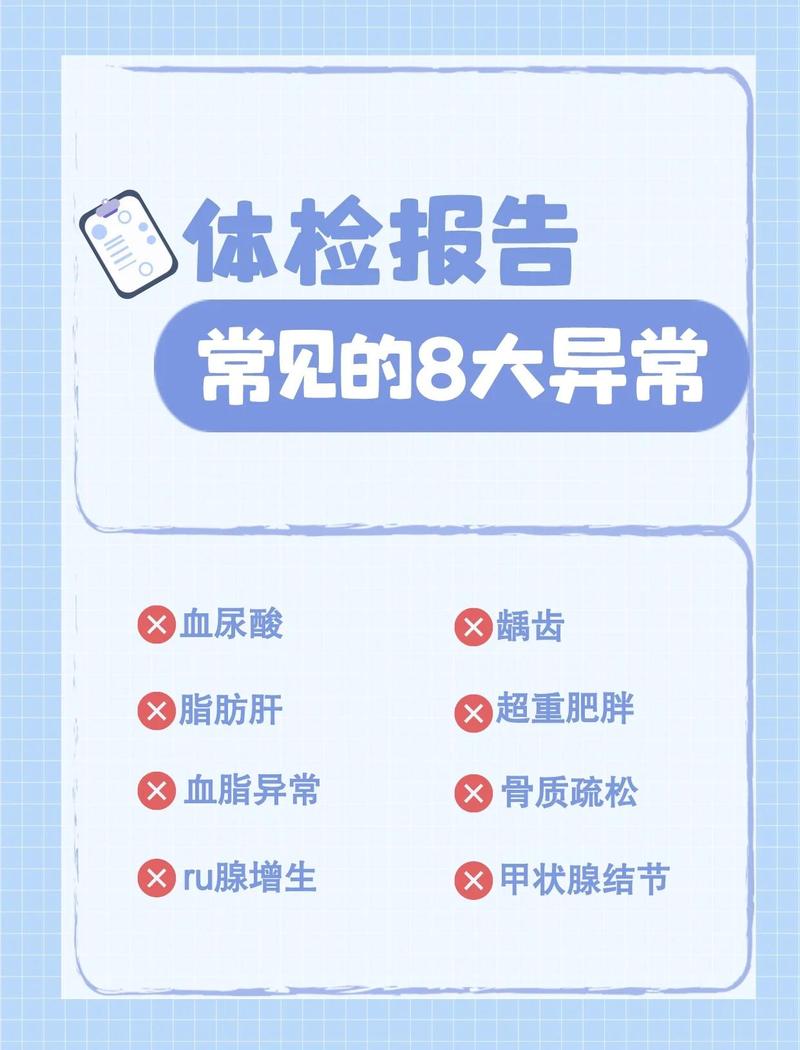
你翻开任何一份商业健康险的健康告知问卷看看,除了问住院史,几乎都会问到体检异常,问有没有结节、息肉、高血压、脂肪肝这些常见问题。哪怕你从来没住过院,只要体检出了异常,刚好问卷问到了,你就得说。
很多人会说:医生都说了这个结节不用治,定期复查就行,那为什么要告诉保险公司?
说白了,医生的“没事”和保险公司的“没事”,根本不是一回事。医生关注的是这个东西会不会恶化要不要马上治,保险公司关注的是这个东西未来理赔的概率有多大,逻辑完全不一样。
就拿常见的甲状腺结节来说,九成以上都是良性,医生说不用管,但是保险公司核保的时候,确实会对这类异常做出不同的核保结论,你瞒了,未来就是隐患。
多年前的老毛病,好了就可以不用提?
还有人说,我这个毛病都是十年前得了,早就治好断根了,这么久了谁记得住,不说也没问题吧?
这个得看问卷怎么问。
如果问卷问的是“最近五年是否住院或查出异常”,那十年前的老毛病,早就超出时间范围了,当然不用提。但是如果问卷直接问“是否曾经患有胃炎/肝炎/糖尿病”这类疾病,没有加时间限制,那不管是多久之前得的,你都得如实说。
我之前碰到一个大姐,十年前得了急性肺炎,治好了之后再也没犯过,后来买重疾险的时候,问卷问到有没有得过呼吸系统疾病,她觉得都十年了,不说没事,就没填。结果第二年查出来肺癌,理赔的时候保险公司查到她十年前的肺炎记录,直接因为未如实告知拒赔了,你说冤不冤?
不过话说回来,也不用因为这点就过度焦虑。不是所有老毛病都需要说,一切看问卷的询问范围,超出范围的,你完全不用主动说。
要不要全说?别走到另一个极端
讲完了侥幸心理不告知的,再说说另一个极端:过度告知。
我碰到过一个小伙子,买保险的时候,把二十五年前刚出生因为黄疸住了一周院的事都填上了,还把三年前感冒发烧去医院开了个药的记录也加上了,本来完全可以标体过的,结果核保员纠结了半天,给了个除外责任,真的太亏了。
要记住,咱们国家的健康保险,实行的是询问告知原则,核心就是一句话:问什么答什么,没问到的不用主动说。不需要你把从出生到现在所有大大小小的毛病都翻出来说一遍。
比如很多人关心的医保卡外借,很多人一听说医保卡借过给家人买降压药,就吓得赶紧要告知,其实也分情况:如果你只是偶尔借给家人买个常用药,自己本身没有相关疾病,其实只需要按照保险公司的要求提供相关的证明就可以,不用自己吓自己,更不用什么都往上面填。
还有人说,反正保险公司都能查到社保和体检记录,我瞒也瞒不住,不如全说了。这话对一半,保险公司确实会查,但是一般都是出险之后才会大面积查,投保的时候除非你异常特别多,不然不会挨个翻你十年前的记录。你主动说一堆没必要的,反而给自己找麻烦。
真碰到拿不准的问题怎么办?其实很简单,你可以把你的情况如实告诉保险公司,按照要求提交相关材料就可以,核保结论由保险公司来定,不用自己瞎猜,也不用故意隐瞒。
最后再提个醒:
- 健康告知怎么填,核心就是看问卷怎么问,不要瞎隐瞒,也不用过度告知。
- 所有的核保、理赔结论,都要以对应的保险合同和保险公司的官方说明为准,不同公司的要求会有差异。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|见微