买的时候说得天花乱坠,理赔或者取钱的时候才发现不对,哭都没地方哭。
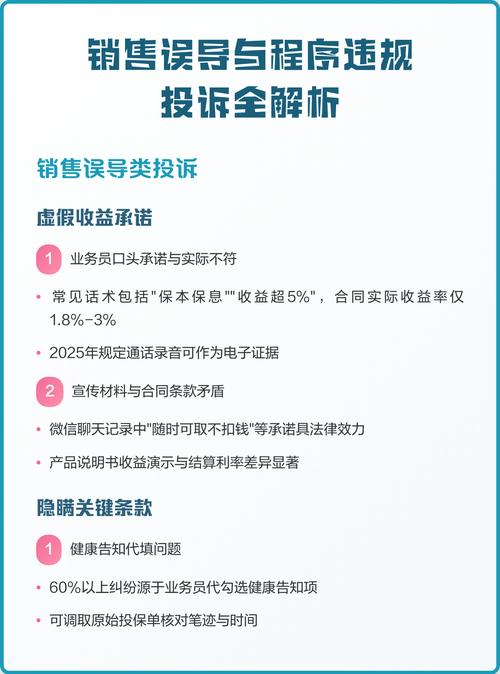
最常见的几种销售误导套路
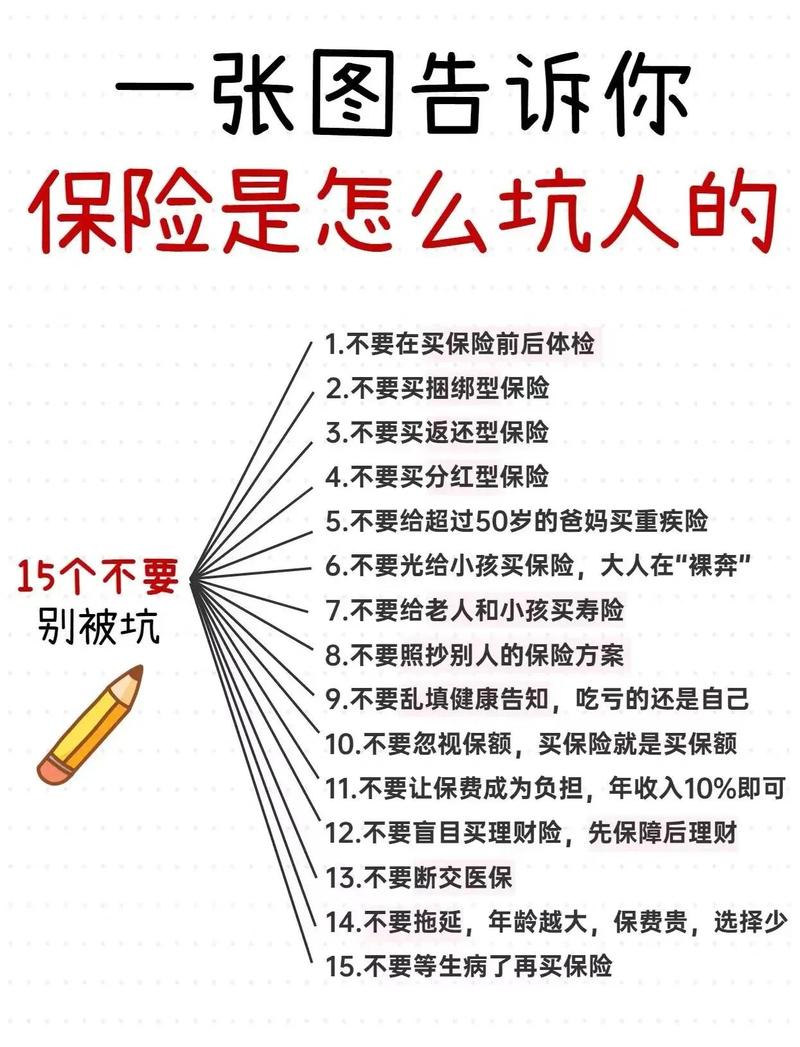
1. 把保险说成存款/理财
这种套路大多出现在银行网点。很多人去存定期,被穿制服的工作人员游说,说这个利息更高,还送保障,结果签完字才知道是买了要持有几十年的长期保险。
想提前取钱?要扣一大笔手续费,本金都亏。真的坑。
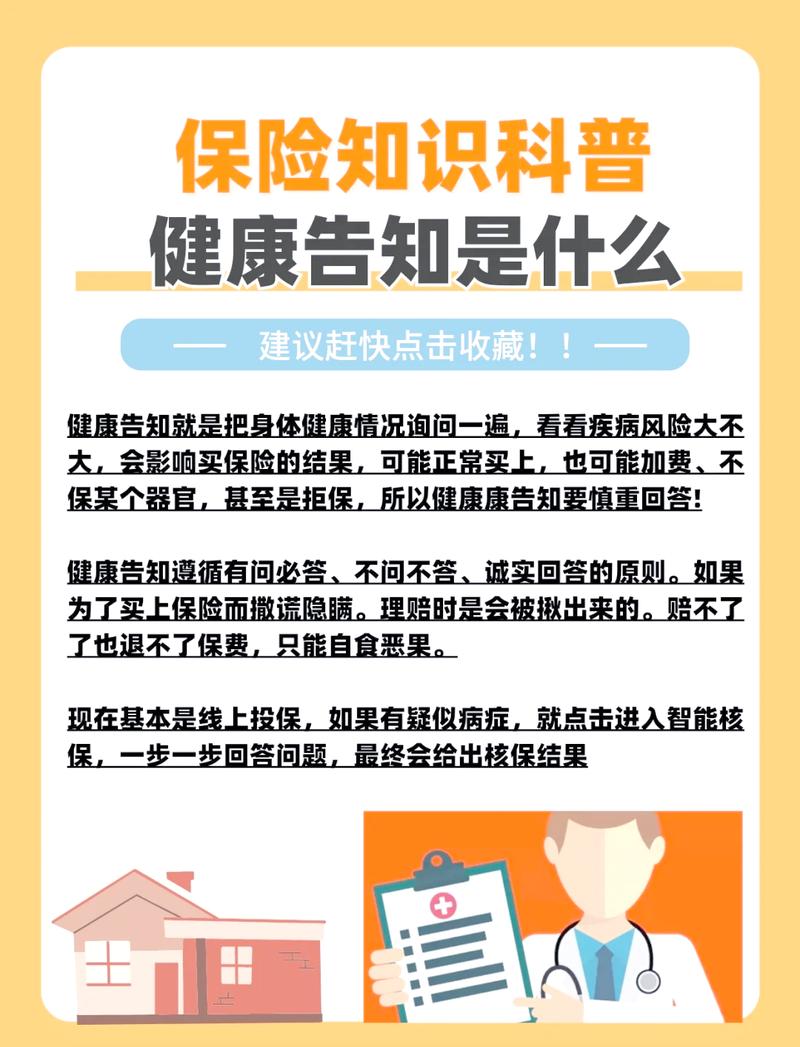
2. 忽悠你隐瞒健康告知
不少人身体有点小毛病,怕买不了保险,销售就会拍胸脯说“没事,不用填,这不影响,投保了就能赔”。
真到理赔的时候,保险公司查出来既往病史,直接拒赔,连保费都不一定能全额退。最后锅还甩给你,说你自己没如实告知。
3. 夸大保障范围
“我们这个啥都保,生病住院都能报”“得了癌症直接给你赔几十万”,这话听着心动对吧?
翻合同才发现,好多常见的病都不在赔付范围内,或者要达到非常苛刻的条件才能赔。销售只说能赔的,绝口不提不赔的。
4. 承诺返佣送福利
“我把佣金返给你,你买这个相当于白拿保障”“买保险送你全年购物卡”,这种都是违规操作,最后要么福利兑现不了,要么给你埋了别的坑。
普通人怎么当场识破销售误导?
其实不用你懂所有复杂条款,记住几个核心点就行。
第一,所有口头承诺都不算数,一切以合同白纸黑字为准。销售说啥你都别先信,让他把对应的内容指给你看,合同上没写的,一概不能信。
第二,健康告知一定要自己填,别让销售代填。问到的就如实说,没问到的不用瞎讲,销售让你隐瞒病史,直接扭头走就行,别犹豫。
第三,遇到让你立马签字的,别着急。不管对方说今天截止错过就没了,还是说名额有限,你都留一天时间看看,不急这二十四小时。
真的合规产品,不会差这一天。
发现自己遇到销售误导了,该怎么处理?
分两种情况说。
如果还在犹豫期内,直接退。绝大多数长期人身保险,都有10到20天的犹豫期,从你拿到合同签字那天开始算,犹豫期退保只收很少的工本费,基本没损失,赶紧退别拖。
如果已经过了犹豫期,先收集好证据。所有和销售的聊天记录、通话录音、签字的单据,都整理好,先找保险公司官方投诉,一般都会受理。如果保险公司不处理,可以向监管部门反映。
注意事项与合规提醒
不少人遇到一次销售误导,就觉得所有保险都是骗人的,其实没必要。只是卖保险的人参差不齐,自己多留个心眼就行。
本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议。
所有关于健康告知、免责条款、等待期、续保、理赔条件的内容,都以您所持保险合同,以及保险公司官方说明为准。
本文不承诺任何理赔结果,不预测核保结论,具体问题请咨询承保保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|阿辰