问了半天才搞清楚,去年她听朋友介绍,花120块买了一份保额100万的意外险,说特别划算。这月初买菜踩了积水滑摔,左脚骨折,住院加买药花了快九千,找保险公司理赔,人家说不赔。
我拿过她皱巴巴的电子合同翻了两页。哦。哪里是骗人,是她看错了条款。
你以为的“全保”,其实只保极端情况
很多人买保险,眼睛只盯着最大的那个数字:100万保额!200万保额!数字越大越觉得划算,从来不肯多花两分钟看看,这100万到底保的是什么。
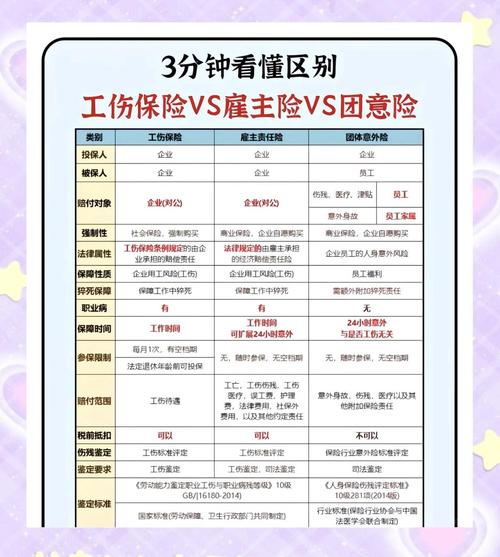
就像张姐买的这份意外险,100万保额只保「意外身故/全残」,从头到尾没提「意外医疗」这四个字。说白了,只有出事人没了,或者全残瘫了才能拿到钱,像张姐这种骨折治好的,根本不在保障范围内。
说实话,这种坑真的太多了。不止意外险,重疾险也有。之前碰到一个大叔,买了一份“重疾保100种”的产品,查出来癌症理赔的时候才发现,这份是癌症只赔一次,而且是确诊晚期才赔,早期癌症根本不在赔付名单里。你说他看错了吗?还真就是,他当时只数了数100种,觉得挺多,没看每种的赔付条件。
“意外”的定义,大半人都看错
我接触过的理赔纠纷里,至少三分之一,都是错读了“意外”两个字。
大部分人觉得:只要不是我故意的,突发的,就是意外对吧?不对。条款里的意外,有四个硬条件:外来的、突发的、非本意的、非疾病的,四个缺一个都不算。
比如猝死。很多人觉得猝死太突然了,肯定算意外。可猝死本质上是自身心脑血管疾病引发的,不符合“非疾病”这个条件,所以绝大多数普通意外险都不赔,只有额外加上猝死责任的才会赔。
还有中暑。夏天热晕了中暑住院,你说算不算意外?其实中暑是个人体质对高温的耐受不足,本质还是和身体状况有关,也不算意外险里的意外,大多不赔。
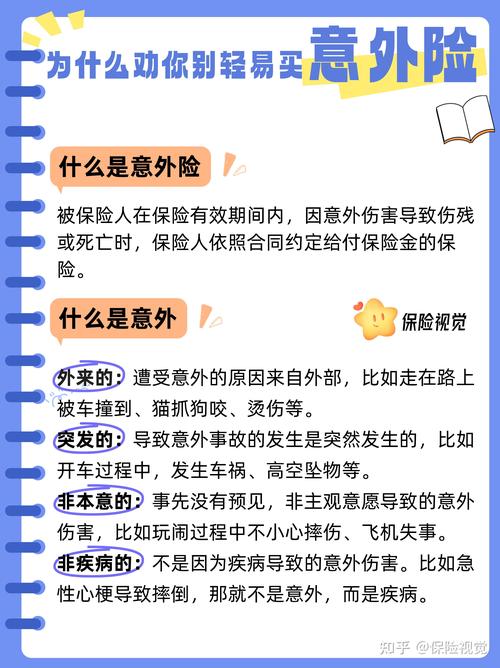
去年有个读者找我,说他父亲在小区散步摔了,诱发脑溢血去世,意外险为什么不赔。我翻了条款,摔只是诱因,真正的死因是脑溢血,本身就有高血压病史,所以不符合意外的定义,拒赔是符合条款约定的。
说出来可能有点不近人情,但规则就是规则,从定条款的时候就写死了,没看错的话,其实一开始就能心里有数。
藏在角落的误读,最容易踩坑
除了大的保障责任,很多不起眼的小条款,误读了也容易出事。说几个最常见的:
第一个就是免赔额。很多人买百万医疗险,看到“一年几百块保几百万”就动心,忘了免赔额这回事。百万医疗险一般都有1万的免赔额,意思是你自己先出1万,超过1万的部分才给报。好多人花了八千住院,找理赔被拒,就说保险骗人,其实条款写得明明白白。
第二个是等待期。买完重疾险、医疗险,第二天就去体检查出来结节,要理赔,肯定被拒啊。等待期就是保险公司给的观察期,等待期内出险是不赔的,这个也是条款写清楚的。
第三个是续保。很多人看到“可续保至100岁”就放心了,可你要看清楚,是“保证续保”还是“可续保”。如果不是保证续保,产品停售了,你就没法再买了,下一年想买都买不了。差两个字,意思完全不一样。
最后就是免责条款。说白了就是一句话:这里写的,都不赔。很多人买完从来不看免责,比如你去整牙、做美容,好多医疗险免责里都写了,肯定不赔啊。你酒驾出事,意外险肯定也不赔,免责第一条就写了。
不过话说回来,条款那么厚,几十上百页,普通人哪看得懂啊?
其实不用全看,你就挑三部分看:第一,保什么责任,第二,什么情况不赔(就是免责),第三,各种限制条件,免赔额等待期续保这些。花十几分钟看完,比你听别人说三个小时都有用。
真的,别买完就把合同扔抽屉积灰,抽半天时间翻两页,总比出事了才拍大腿强。
声明:本文内容仅做保险知识科普参考,不构成任何投保建议、理赔结论,所有保险相关约定均以正式保险合同和保险公司官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|乐乐