什么才是我们说的“家庭支柱”?
很多人默认就是家里赚钱的男主,不对。只要你是家庭可支配收入的主要来源,占比超过一半以上,一旦你丧失劳动能力或者身故,整个家庭的现金流会直接断裂,原本的生活计划全被打乱,那你就是这个家的支柱。和性别没关系,和年龄也没关系。
家庭支柱配置保险,核心要解决什么问题?
说白了,核心就是两件事:
- 替代失能/身故后的收入缺口
你掰着指头算一遍就清楚:房贷还剩多少?孩子养到成年自立要多少钱?双方父母未来的养老和应急医疗要准备多少?把这些加起来,减去你现在手里的存款和可变现资产,就是你需要补上的缺口。万一你没办法再赚钱,保险给的这笔钱,就能撑到孩子长大、房贷结清,让家人不用卖房子卖车,维持原本的生活。
- 覆盖大病带来的额外支出
就算有医保,就算能治好,三五年没办法正常上班,康复期的自费药、护工费、营养费,这些都不在医保报销范围内,单位也不可能给你发好几年全额工资。这笔额外开支,也要靠保险来覆盖。
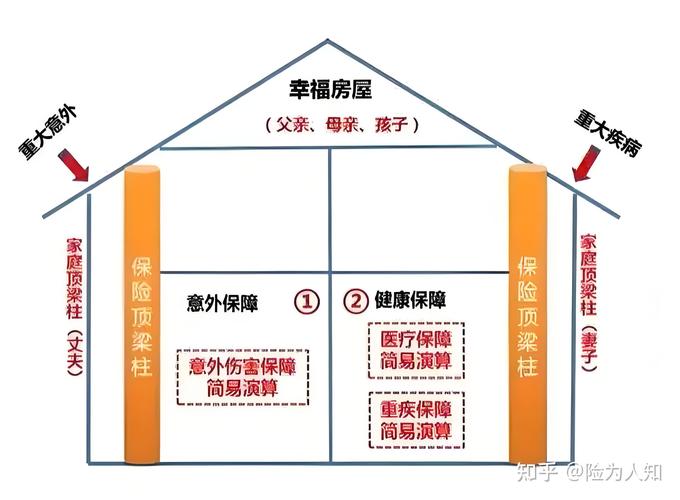
说实话,很多人弄反了配置顺序。刚生孩子就先给娃买齐各种保险,老人也安排上,自己两口子就只有单位交的社保,全裸奔。图什么呢?孩子就算生病,花的本来就是你赚的钱,你出事了,谁给孩子出钱啊?逻辑搞反了,最后真出事了才后悔,也晚了。
关于家庭支柱保险,常见的几个误解
- 我有单位社保医保,足够了
社保是保基本的,不是全包。报销额度有上限,很多自费药、靶向药都不在报销范围内,更关键的是,社保从来不会给你赔偿因为生病不能上班损失的收入,也不会帮你还房贷。这个大缺口,社保补不上。
- 要买就买返还型,没病返钱不亏
这里不评价产品好坏,只算一笔明白账:同样的预算,买消费型保险能买到的保额,比返还型高出一倍甚至更多。家庭支柱最核心的需求就是足够的保额,如果你预算有限,优先凑够保额,还是要几十年之后那点返还?你自己品。
- 保额买几十万就够,够看病就行
不对。看病只是小头,你要覆盖的是未来十几年家庭的开支缺口,不是只付一次手术费。很多家庭房贷余额都不止一百万,你买五十万保额,连房贷都不够还,剩下的缺口怎么办?
必须牢记的注意事项与合规提醒
- 不管配置哪类保险,健康告知一定要如实填写,具体的问询要求以保险公司的官方说明为准,不要存侥幸心理,理赔时的核赔结果严格按合同约定执行。
- 任何保险的免责条款、等待期、理赔条件、续保规则,全部以你签订的正式保险合同内容为准,任何口头承诺都不具备法律效力,一定要自己通读合同条款。
- 本文仅做保险基础知识科普,不推荐任何具体保险产品,不评价任何保险公司的优劣,不构成任何投保建议,若你有具体的产品或理赔疑问,请咨询对应保险公司的官方客服渠道。
其实啊,做家庭支柱的人,都习惯了什么都自己扛,连买保险都先紧着老人孩子。可你得想明白,你自己才是这个家的顶梁柱,顶梁柱稳,家才稳。
作者|dananjin
排版|dananjin
审核|白杨