昨天傍晚楼下遛弯,刚碰见邻居宝妈阿琳,拽着我就不肯走,怀里还抱着个厚厚的文件袋,掏出来七八张保单,全是给她家三岁娃买的。数了数,每年交快一万五,她现在每个月还房贷就五千,这保费交得她天天啃泡面。翻开来一看,有返还型重疾,有少儿寿险,还有捆绑了一堆杂七杂八责任的分红险,真正用到的大病保额,才十万出头。她叹了口气说,当时卖保险的跟她说“给娃配齐就是爱娃”,脑子一热就买了,现在退吧,要亏好几千,不退吧,交一辈子都憋屈。
先想清楚:给娃买儿童保险,到底是要解决什么问题?
当了爸妈之后,见不得娃受一点苦,有点风吹草动都揪心,就想着买份保险求个安心,这个心情太懂了。但你得先捋明白,娃成长过程中,最需要靠保险转移的风险是什么?
无非两样。一是意料之外的大病。说实话,现在儿童大病的发病率,确实比前些年高,一场大病下来,几十万的治疗费康复费,对普通家庭来说,真的是一下子就能掏空积蓄。二是大大小小的意外。三四岁的娃上蹿下跳,跑着跑着摔骨折,小区里摸猫被挠了打疫苗,去公园玩擦伤缝针,这些事太常见了,小钱虽然不多,但能报销也能减轻点压力。
那很多人会问,教育金呢?不是说越早买越划算吗?我就一句话,先保障,后储蓄。保障的窟窿没填上,先把钱放去储蓄,真出事了,教育金取出来治病,还要亏手续费,何必呢?

这些坑,十有八九的家长都踩过
第一个坑:全家保单,娃占八成,大人裸奔。
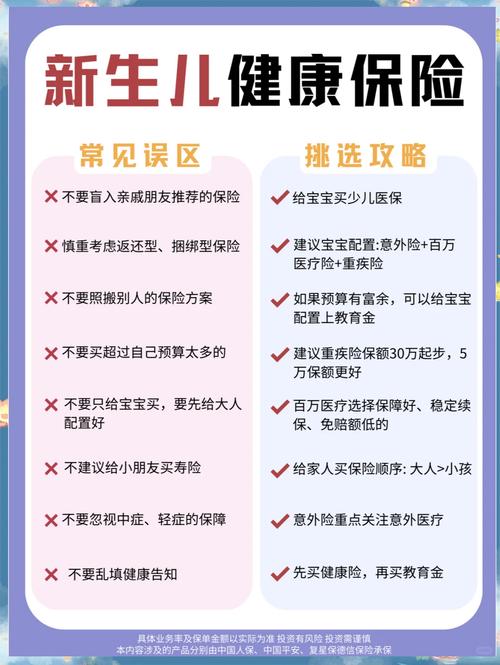
真的。太多人犯这个错了。给娃买这买那,自己连份百万医疗险都没有。你品品,对娃来说,最大的保障到底是谁?是你啊。你是家里的收入来源,要是你出事了,娃的保费都交不起,谈什么给娃保障呢?预算有限的话,先把大人的保障做足,再给娃买,这个顺序千万不能乱。
第二个坑:觉得“能返钱”才划算,多花好几倍保费。
很多人一听“有病治病,没病返本,到期给你退钱,相当于没花钱买保障”,瞬间就动心了。毕竟觉得不亏啊。可你算过吗?同样的保额,返本型的保费,比消费型的贵一倍都不止。这些多交的钱,存几十年下来,利息都够你交好几份保费了,哪里是你赚了,明明是你给保险公司付了利息啊。
第三个坑:买一大堆,保额不够,白花钱。
有人觉得我多买几份,肯定没错。其实不同险种规则不一样啊,比如医疗险,是凭发票报销的,你花了五万,不可能在两家公司各报五万,总共报十万出来,这是不可能的。多买了也没用。而重疾险是一次性给保额,这个够你家庭应对三五年的治疗康复就好,不用硬买个三五份加起来几百万,把自己搞得生活费都紧张,完全没必要。
签字交钱前,这几件事一定要核对清楚
第一,健康告知一定要如实做,别听什么“都填否就完事了”,那是坑你。你娃出生的时候有卵圆孔未闭,或者新生儿黄疸住过院,该说就说,到底能不能通过核保,交给保险公司判断,一切以保险公司的官方核保结论为准,隐瞒病史最后理赔被拒,哭都没地方哭。
第二,免责条款一定要翻出来看,什么情况不赔,提前搞明白。比如有的意外险,不对特定情况的意外伤害负责任,有的重疾,不对先天疾病赔钱,这些都清清楚楚写在合同里,提前看,别等出事了才说“我不知道”,所有规则都以合同写的为准。
第三,别超出预算硬买,很多人觉得我要给娃最好的,每年交大几千上万,本来家庭月收入才一万,交完保费连给娃买奶粉都紧巴巴,完全没必要。根据自己的预算来,先把基础保障做够,以后收入高了再补充,也比勒紧裤腰带强啊。
不过话说回来,买保险本来就是买个安心,不用追求百分之百完美,没有哪一份保险能覆盖所有的问题,适合你家目前经济情况的,就是能让你睡安稳觉的那一个。
声明:本文仅做保险基础知识科普,不构成任何投保建议,不推荐任何具体保险产品,所有健康告知、核保规则、理赔条件、续保约定都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准