上周下楼买青菜,排队的时候听见前面两个阿姨吵得热闹。张阿姨说惠民保太有用了,她闺女去年得重病,买了一年才八十多,最后报了快八万。李阿姨撇撇嘴,说自己去年肺炎住院花了小一万,最后一分没报,纯纯骗人。两个人你一言我一语,我拎着青菜在后面站了五分钟,没好意思插嘴。
其实哪有那么多非黑即白。今天就掏心窝子跟大家聊聊,惠民保那点事。
先聊明白,惠民保到底是什么
说白了,就是地方政府指导、保险公司承保的普惠型补充医疗保险,就是给医保做补充的。
它最大的特点,就是门槛低到离谱。
只要你有当地的职工医保或者城乡居民医保,就能买。不管你是80岁的老人,还是刚出生的小孩,不管你做什么高危职业,甚至就算你已经查出来得了癌症、糖尿病这些慢性病,大多都能正常投保。
真的不贵。一年几十块,最多百十来块,一杯奶茶钱,买一年的保障。
说白了,它就是给咱们普通人的托底福利,不是什么赚大钱的产品,保险公司也不靠这个赚多少钱,本质是补充医保的缺口。
它好在哪,边界在哪,得说透
说实话,惠民保真的帮过不少人。我身边就有例子,楼上王叔叔退休前得肺癌,买不了商业医疗险,儿子给他买了当地的惠民保,去年靶向药自付了十几万,最后报了六万多,真的减轻了不少负担。
尤其对两类人,它的价值真的很大:一类是年龄大,超过了商业医疗险投保年龄,或者保费太贵买不起的老人;另一类是身体有异常,过不了商业医疗险健康告知的朋友。对这两类人来说,能有一个便宜的保障托底,就比什么都没有强。
不过话说回来,它真不是万能的。很多人骂它骗人,其实是一开始就没搞懂它的边界。
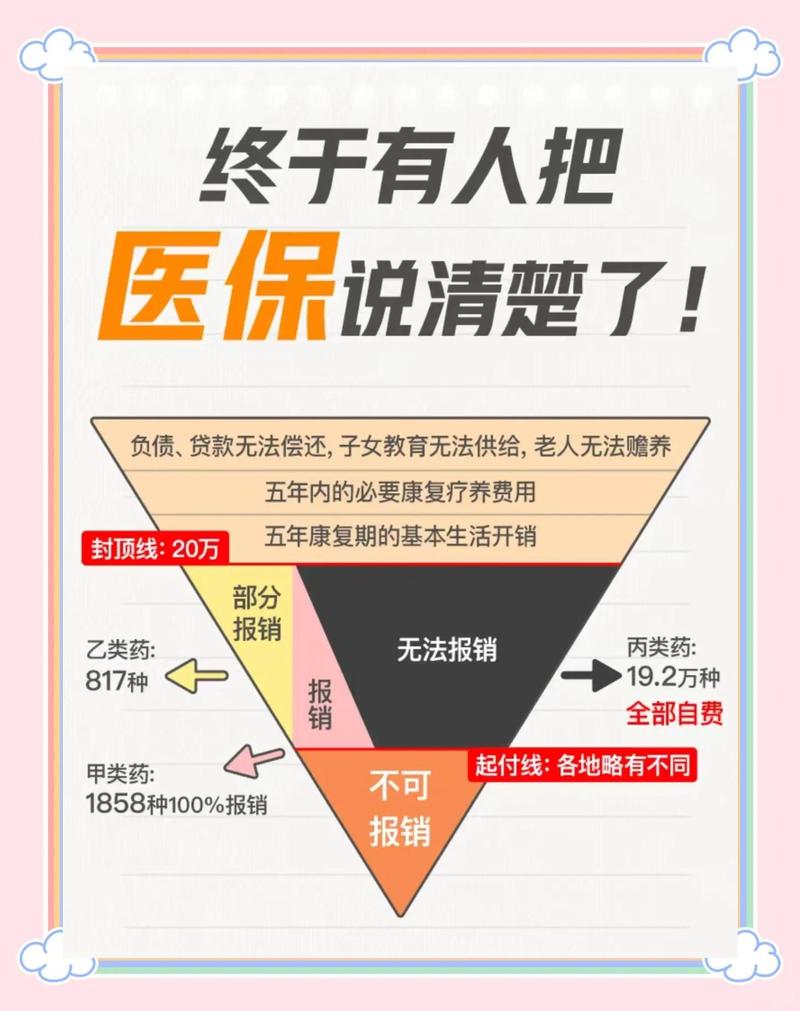
它的起付线,大多在1万到2万之间。什么意思?就是医保报完之后,你自己掏的钱,得超过这个数,才能开始报。要是你自付才几千块,达不到起付线,那当然一分钱都报不了,不是它骗你,是规则就是这样。
其次,它报销比例不算高。大多在50%到80%之间,不是全报。而且很多只报医保范围内的自付部分,医保外的自费药、进口器材,很多不在保障范围内,少数包含的,起付线也会更高一点。
还有一点要提,很多惠民保虽然允许带病投保,但是投保前已经有的既往症,大部分是不赔的。这个规则一定要看清楚,别等理赔了才说不知道。
几个常见误区,给大家提个醒
第一个误区:有了惠民保,就不用买其他医疗险了。
不对。惠民保是托底,不是主力。如果你年纪轻,身体好,能买商业百万医疗险,那商业医疗险的保障更全,起付线更低,报销比例更高,覆盖的范围更广。惠民保只是补漏,替代不了完整的商业医疗险。反过来,如果你真买不了商业医疗险,那惠民保一定要安排上,有总比没有好。
第二个误区:跟风买,买完从来不看规则。
我见过不少朋友,朋友圈看见转发就买了,付款之后连保什么都不知道,真出事了才发现不符合要求,白花了钱。买之前花十分钟看看条款,看看保障范围、起付线、报销比例、既往症规则,没那么麻烦。
第三个误区:买好几份,觉得能多报销。
别浪费钱。惠民保是报销型保险,你花了多少钱,凭发票报销,不可能你花十万,买两份就报二十万,最多报完你花的部分,多买的那份就是白扔钱。要是你有医保,买一份当地的惠民保就够了。
还有人问,我身体好,年轻,要不要买?说实话,几十块钱,买个安心也没什么,但是别丢了西瓜捡芝麻,该买的百万医疗险该买还是要买,这个就是多一层保障而已。
内容提示:本文仅做保险知识科普,不构成任何投保建议,具体保障规则、理赔要求均以产品官方条款和保险公司说明为准,不推销任何具体产品。
作者|dananjin
排版|dananjin
审核|知知