先搞懂:到底什么是百万医疗
先给结论:百万医疗是报销型的医疗保险,核心作用就是帮你报销住院产生的医疗费用,花多少报多少,不会多给你钱,不存在赚钱的说法。 因为它的报销额度通常都在一百万以上,所以得了这个名字。 门槛很低,年轻人买一年也就几百块,哪怕是五六十岁,大多也就一千多块,普通人都买得起。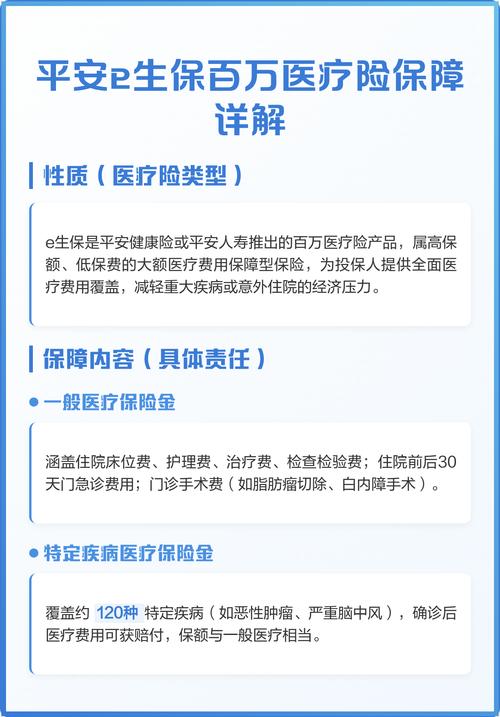
核心要关注的几个关键点
这些是签合同之前必须搞明白的,别偷懒。等待期:买完保险不是立刻就能赔,需要等一段时间,这段时间就叫等待期。绝大多数百万医疗的等待期是30天,意外导致的住院一般没有等待期。具体时长以你手里的保险合同为准。
免赔额: 这是最多人搞混的概念。说白了,免赔额就是需要你自己承担的部分,保险公司不赔。目前市面上绝大多数百万医疗的免赔额是1万元。举个例子:你住院一共花了8万,社保报销了5万,剩下3万自费,减去1万免赔额,保险公司报销2万。很多人第一次理赔不满意,都是栽在这,忘了有免赔额这回事,几千块的小住院根本达不到报销门槛。
续保规则: 百万医疗有一年期的,也有保更长时间的,不同产品的续保规则不一样,能不能自动续保、什么情况下会停售,都写在合同里,一定要看清楚,具体规则以合同和保险公司官方说明为准。
免责条款: 这部分写的是明确不赔的情况。比如酒驾、违法犯罪导致的受伤,美容整形、孕前检查、分娩生产这些,大多都在免责范围内。别嫌麻烦,买之前一定要翻一遍。
几个常见的认知误区
第二个误区:百万医疗能报所有看病的钱。 不对。绝大多数普通百万医疗,只报销住院相关的医疗费用,普通门诊、感冒发烧拿药,大多都不报。另外,很多百万医疗不保私立医院、特需部的花费,想报这些得看对应有没有这项责任,具体还是看合同。
第三个误区:得过病就肯定买不了百万医疗。 不对。百万医疗的健康要求有宽有松,一些已经治愈的常见病,也有可能正常承保,部分慢性病也可以除外承保,具体核保结论要以保险公司的审核结果为准。不过话说回来,健康告知一定要如实填,别隐瞒病史,不然理赔的时候容易出问题。
必须提的几个提醒
2. 健康告知一定要如实做,问到你的情况一定要如实说,不要抱侥幸心理隐瞒。
3. 本文只做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议,所有投保决策都需要你自己判断。
4. 本文不承诺核保结论、不承诺理赔结果,任何疑问都可以找对应的保险公司官方客服咨询。 很多人买保险就图个心里踏实。你得先摸清楚它的规则,才真的能踏实,对吧?
作者|dananjin
排版|dananjin
审核|安然