先搞懂:个人养老金到底是什么?
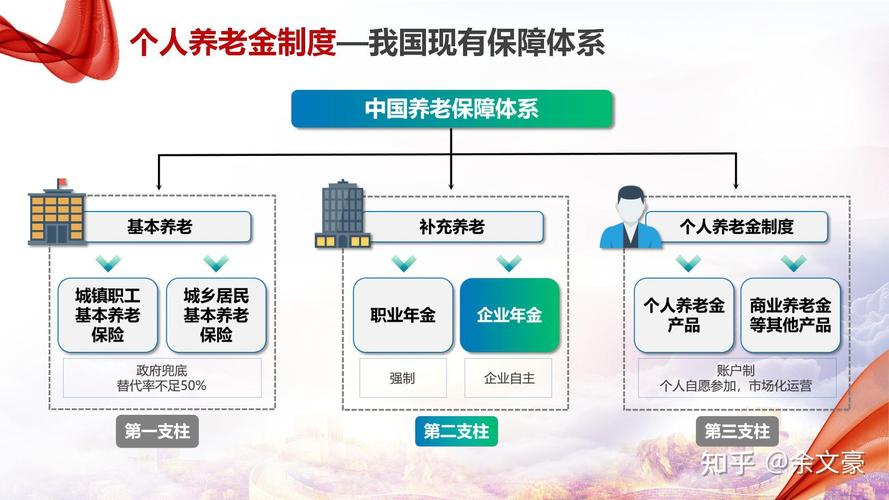
个人养老金是我国多层次养老保险体系的第三支柱,简单说就是给你的基本养老保险补缺口的。第一支柱是社保,就是单位给你交或者自己交的职工养老、居民养老,保基本。第二支柱是企业年金、职业年金,大部分人没这个待遇。第三支柱就是个人养老金,自愿参加,国家给政策优惠。
谁能参加?只要你交了第一支柱的基本养老保险,不管是职工还是居民,都能参加。每年缴费上限目前是12000元,交多了不行。最大的好处是税收优惠。缴费环节,交的钱可以在个税税前扣除。投资收益暂不征税。领取的时候只按3%税率收个税。这个优惠力度,对需要交个税的朋友来说,还是实打实的。
个人养老金里的保险,是什么回事?
开通个人养老金资金账户之后,你可以在账户里自主选四种产品:公募基金、银行理财、储蓄存款、商业养老保险。这里只说保险相关的部分。
先给结论:能放进个人养老金目录里的商业养老保险,都是符合监管要求的专属养老产品,大多是养老年金险。分几点说:
- 和普通商业养老年金的区别,核心就是两点:一是它绑定了个人养老金的税收优惠,你买它享受个人养老金的政策福利;二是产品设计更偏向长期养老,一般都要求锁定到退休才能领取,流动性弱,但是更符合养老储蓄的需求。
- 购买流程很简单。第一步,开通个人养老金账户和资金账户,现在各大银行APP、社保官方APP都能在线开通,十来分钟搞定。第二步,往资金账户里存钱,每年最多存12000,存多少你自己定。第三步,在账户的产品列表里找到你想买的保险,直接投保就行。
几个常见的误区,一定要避开
说实话,网上乱七八糟的说法太多了,很多人被绕晕。整理几个问得最多的:
- 我已经交了社保,还要参加个人养老金吗?
社保的养老替代率大概在40%到60%之间,也就是说,你上班每月赚一万,退休后大概拿四五千,想要维持之前的生活质量,就得自己多攒点。个人养老金是国家给优惠的攒钱渠道,不是必须要参加,但有需求的可以考虑。 - 个人养老金必须买保险吗?
当然不是。账户里的产品随便你选,想买理财买理财,想买存款买存款,不想碰保险完全可以,没人逼你。 - 买了之后随时能取钱吗?
不行。个人养老金的设计就是养老用的,一般要达到法定退休年龄,或者符合其他规定的领取条件,才能领出来。提前支取只有少数特殊情况允许,就算允许,很多产品也会扣手续费,损失收益甚至本金,这点一定要记牢。 - 所有人参加个人养老金都划算?
不对。如果你本来年收入就没到个税起征点,根本不用交个税,那缴费环节的税前扣除优惠你享受不到,最后领取还要交3%的税,反而不划算,要不要参加就得自己好好算算账。对吧?
最后的提醒
- 本文仅做科普知识整理,不推荐任何具体产品,不销售任何保险,所有产品的保障责任、领取规则、退保约定等等,都以保险合同和保险公司官方说明为准。
- 要不要参加个人养老金,要不要买个人养老金里的保险,完全取决于你自己的收入状况、养老规划和流动性需求,本文不构成任何投保建议。
- 不要听任何非官方渠道的夸大宣传,所有规则以国家社保部门、银保监会的官方公布内容为准。还有,个人养老金账户每个人只能开一个,别开错了。
作者|dananjin
排版|dananjin
审核|乐乐