体检异常≠买不了保险,别自己吓自己
很多人拿到体检报告,一看到“结节”“囊肿”“增生”这些词,直接给自己判了“买不了保险”的死刑,连试都不敢试。
真没必要。
保险公司核保,看的是异常会不会升高未来理赔的风险,不是见异常就拒。
就拿最常见的甲状腺结节来说,只要分级是1级、2级,直径不大,功能也正常,大多都能正常承保,连加费都不用。
再比如常见的囊肿,肝囊肿肾囊肿,只要个头小,不影响器官功能,基本也不会卡你。哪怕是血脂血糖稍微高一点,只要高出不多,你控制得好,也有很大机会正常过核保。

说实话,现在三十岁以上的人,谁身上没一两个小异常?真要是有异常就不能买,那保险公司不用开门了。
很多时候,你觉得天塌下来的事,在核保老师那里就是个随手过的小问题。别先把自己吓死。
关于体检异常,90%的人踩过这两个坑
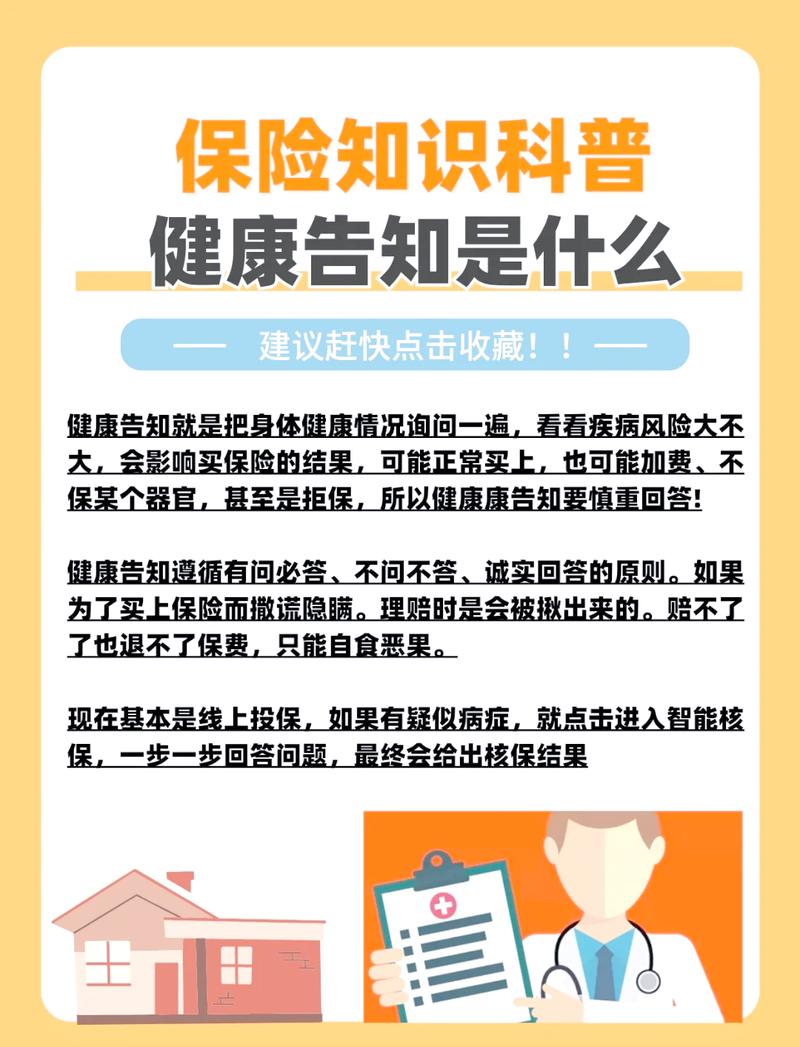
第一个坑:健康告知瞎填,要么全瞒,要么全说。
我见过有人体检查出结节,觉得医生都说不用治,就是小问题,干脆健康告知不填,想着蒙混过关。也见过十年前得肺炎住了三天院,现在买保险把八百年前的小毛病都往上写,吓得核保老师反而多查你三轮,本来没事也给你整个延期。
健康告知的核心原则很简单:问什么答什么,没问到的不用主动说。如果你的异常已经在健康告知的提问范围内,那就老老实实如实说,别抱侥幸。要是没问到,比如没问你十年前的旧伤,你不用主动往上凑。
第二个坑:为了买保险,盲目动手术切掉异常。
不少朋友说,我有结节,切了再买保险不就能正常过了?
没必要啊朋友。只要你的结节已经确认是良性,分级也不高,不切也能正常承保,你白挨一刀图啥?
当然也不是说复查完全没必要,如果你的异常刚好卡在临界值,比如血压刚好比正常高一点点,你调整生活方式两三个月,再测就正常了,这个时候再投保,核保结果确实可能更好。但那种已经存在的良性小结节,真没必要为了买保险挨刀子。
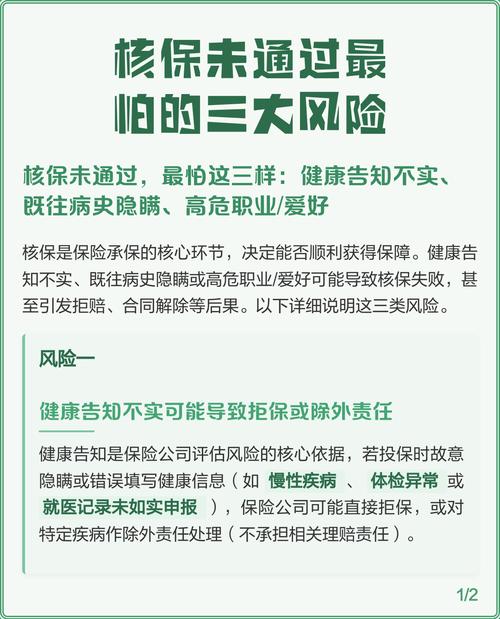
不过话说回来,真要是异常比较明显,比如分级比较高,或者已经有明显的功能异常,也不要想着刻意隐瞒。瞒来瞒去,最后坑的是自己。
真的核保不通过,还有别的路可走
我见过不少朋友,体检查出的异常确实比较严重,比如结节分级已经4级以上,或者有多年的二型糖尿病,普通的重疾险医疗险确实买不了。
这个时候别慌,不是说你就完全买不了保险了。
首先,现在有不少面向健康异常人群的专项保险,健康要求会宽松很多,符合条件就能买。
其次,普惠型的城市补充医疗险,大多对健康没有要求,不管你有什么异常,只要符合参保要求就能买,能帮你兜一部分医疗费用的底。
还有,意外险大多不需要健康告知,不管你有什么异常,基本都能买,意外险的作用本来就是管意外的,和你本身的健康异常没关系,该买还是能买。不少寿险现在健康要求也非常宽松,大部分常见的体检异常都不会卡,还是能买到的。
所以天没塌,总有对应的办法。
对了,还有个常见的误区要掰扯清楚,很多人说,我不告诉保险公司,反正过了两年不可抗辩期,就必须赔我。别信这种话。两年不可抗辩条款不是给隐瞒健康告知的人开的绿灯,要是你故意隐瞒重要的异常,该不赔还是不赔,别拿自己的钱开玩笑。
本文内容仅供学习参考,不构成投保建议、核保结论或理赔承诺。所有保险的健康告知要求、核保规则、理赔条件均以保险合同条款和保险公司官方说明为准,本文不推销任何具体保险产品,不评价任何保险公司。
作者|dananjin
排版|dananjin
审核|安然